自己資本比率の資本効率指標とは、株主資本を基準に企業がどれだけ利益を生み出しているかを測る指標である。
概要
自己資本比率は貸借対照表上の株主資本と総資産の比率として定義され、企業の財務構造を示す基本的な尺度である。これに対し、資本効率指標はその資本ベースから得られる収益性を評価するために設計された。自己資本比率と組み合わせて用いることで、株主が投入した資本単位あたりの利益創出力を定量化できる。
この指標は、企業価値評価や投資判断において「どれだけ効率的に株主資本を活用しているか」を示す重要なメトリクスとして、会計・財務分析の枠組み内で確立された。
役割と機能
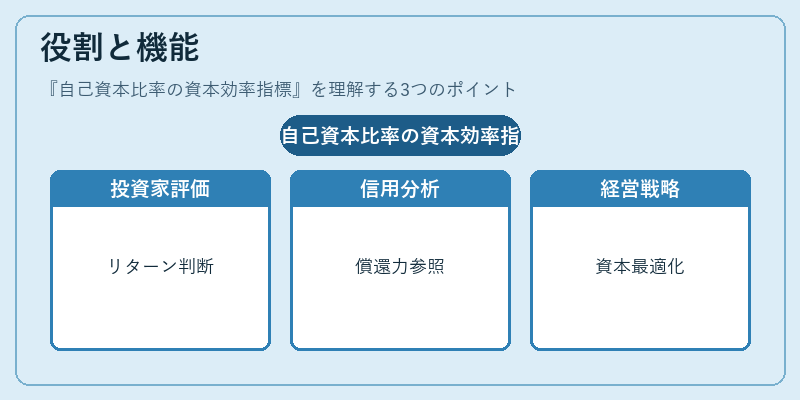
- 投資家評価:株主は自己資本比率の資本効率指標を用いて、企業が自らの資本に対してどれだけリターンを提供できるかを判断する。高い数値は、同業他社と比較して優位性を示すことが多い。
- 信用分析:債権者や格付機関は、この指標を企業の償還能力の一要素として参照し、貸出条件や金利設定に反映させる。
- 経営戦略:管理層は自己資本比率とこの効率指標を組み合わせて、資本構成の最適化や利益拡大策の効果測定に活用する。
- 比較分析:業種別平均や時系列での推移を比較することで、企業が市場環境や経営方針にどれだけ適応しているかを把握できる。
計算式は一般的に
[
\text{自己資本比率の資本効率指標}=\frac{\text{当期純利益}}{\text{平均株主資本}}
]
であり、ROE(Return on Equity)としても知られる。
特徴
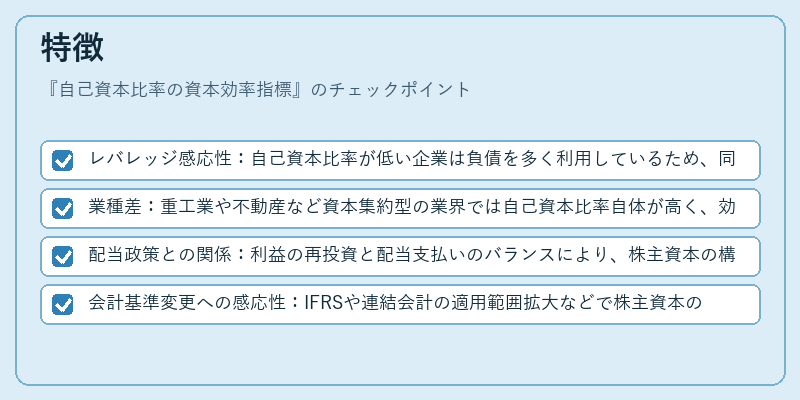
- レバレッジ感応性:自己資本比率が低い企業は負債を多く利用しているため、同じ利益でも高い効率指標を示す可能性がある。逆に、自己資本比率が高い企業は財務リスクが低い一方で効率指標が抑えられやすい。
- 業種差:重工業や不動産など資本集約型の業界では自己資本比率自体が高く、効率指標も比較的低めになる傾向がある。情報通信やサービス系は自己資本比率が低く、高い効率指標を示すことが多い。
- 配当政策との関係:利益の再投資と配当支払いのバランスにより、株主資本の構成が変動し、結果として効率指標も影響を受ける。
- 会計基準変更への感応性:IFRSや連結会計の適用範囲拡大などで株主資本の算定方法が変わると、効率指標に直接的な影響が出る。
現在の位置づけ
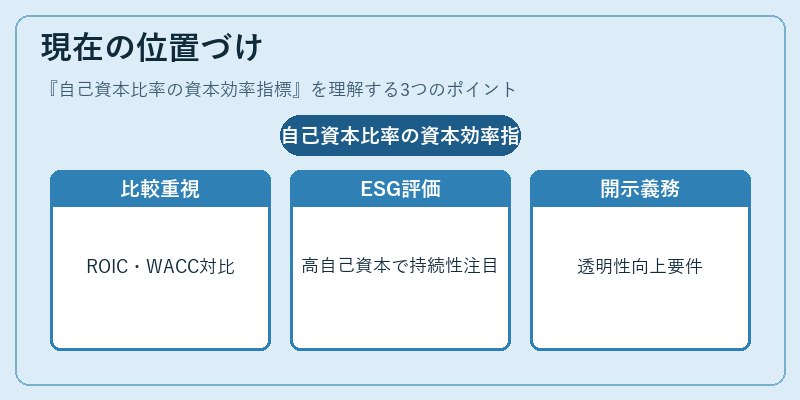
近年では、ROEを単独で評価するよりも、ROIC(Return on Invested Capital)やWACC(Weighted Average Cost of Capital)との比較が重要視されている。これにより、企業が株主資本だけでなく全ての資本源泉からどれだけ効率的にリターンを生み出しているかを総合的に判断できる。
さらに、ESG(環境・社会・ガバナンス)要素が投資判断に組み込まれる中で、自己資本比率の高い企業は財務健全性と合わせて持続可能性評価の一部として注目される傾向が強まっている。
規制面では、金融庁や証券取引所が上場企業に対し、ROEの開示を義務化する動きも見られ、投資家情報の透明性向上につながっている。
以上のように、自己資本比率の資本効率指標は、株主資本ベースで企業の収益力を測る基本的かつ不可欠な指標として、会計・財務分析の中核を成し続けている。
続きを読むには確認が必要です