暦年贈与の控除対象資産とは、贈与者が受贈者に対して一定期間にわたり継続的に贈与する形態(暦年贈与)において、税務上で所得税・相続税等の計算時に控除できる対象資産を指す。
概要
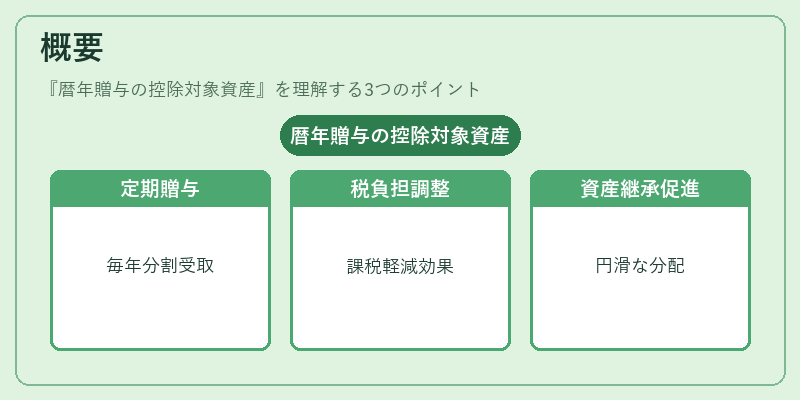
暦年贈与は、一括で贈与する「一時贈与」と対比される形態で、受贈者が毎年一定額または一定割合を受け取ることで成立する。税法上では、これにより資産の移転を分散させることができ、所得課税や相続税の負担軽減を図る仕組みとして位置づけられている。制度の根底には、贈与者と受贈者双方の税負担を調整しつつ、資産の円滑な継承・分配を促進する目的がある。
暦年贈与は、退職金や確定拠出年金、教育資金贈与、事業承継等、複数の税制上の優遇措置と連携して運用されることが多い。例えば、退職所得控除との併用により、退職時点での課税を抑える効果が期待できる。
役割と機能
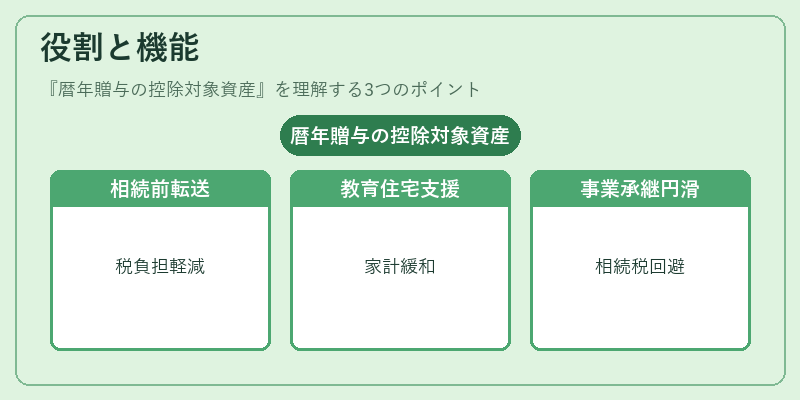
暦年贈与の控除対象資産は、以下のような場面で重要な役割を果たす。
1. 相続前の資産移転:遺産分割や遺言信託に先立ち、税負担を軽減しつつ受贈者へ資産を渡す手段として利用される。
2. 教育・住宅取得資金の支援:子どもや孫への教育費や住宅購入資金を継続的に提供する際、所得税の控除対象とすることで家計負担を緩和できる。
3. 事業承継の円滑化:経営権や株式を長期にわたり分割して譲渡することで、相続税・贈与税のピーク負担を回避しつつ、事業の存続性を確保する。
4. 退職金制度との連携:確定拠出年金や確定給付年金からの受取額に暦年贈与の控除を適用し、退職時点での課税ベースを低減させる。
特徴
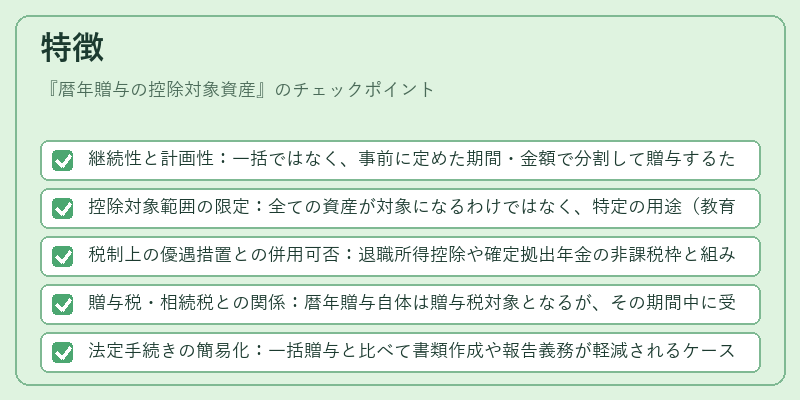
- 継続性と計画性:一括ではなく、事前に定めた期間・金額で分割して贈与するため、税務上の計算が予測しやすい。
- 控除対象範囲の限定:全ての資産が対象になるわけではなく、特定の用途(教育費、住宅取得費、事業承継など)に限られるケースが多い。
- 税制上の優遇措置との併用可否:退職所得控除や確定拠出年金の非課税枠と組み合わせて利用できる場合があるが、制度ごとの条件を満たす必要がある。
- 贈与税・相続税との関係:暦年贈与自体は贈与税対象となるが、その期間中に受け取った金額は所得税の控除対象として扱われ、結果的に課税負担を分散させる。
- 法定手続きの簡易化:一括贈与と比べて書類作成や報告義務が軽減されるケースがある。
現在の位置づけ
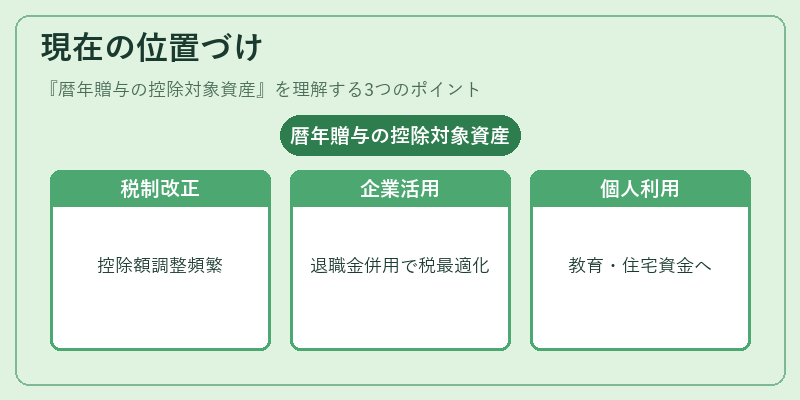
近年、個人の資産管理・相続対策として暦年贈与は重要性を増している。税制改正により控除額や適用条件が調整されることが多く、実務上は最新の法規定を確認する必要がある。
企業側では、従業員への退職金支給と併せて暦年贈与を活用し、税負担を最適化するケースが増えている。また、事業承継においては、株式や不動産の分割譲渡を暦年贈与で行うことで、相続税のピーク時期を回避しつつ事業の継続性を確保する手法が定着している。
個人レベルでは、教育資金や住宅取得資金への利用が一般的であり、家計設計における重要な選択肢として位置づけられている。税務署や専門機関からの指導も進んでおり、適切な手続きと申告を行うことで、控除対象資産として最大限のメリットを享受できる。
続きを読むには確認が必要です