在庫回転率と営業利益率とは、企業の売上に対する在庫管理効率と営業活動から得られる利益水準を定量化した財務比率である。
目次
概要
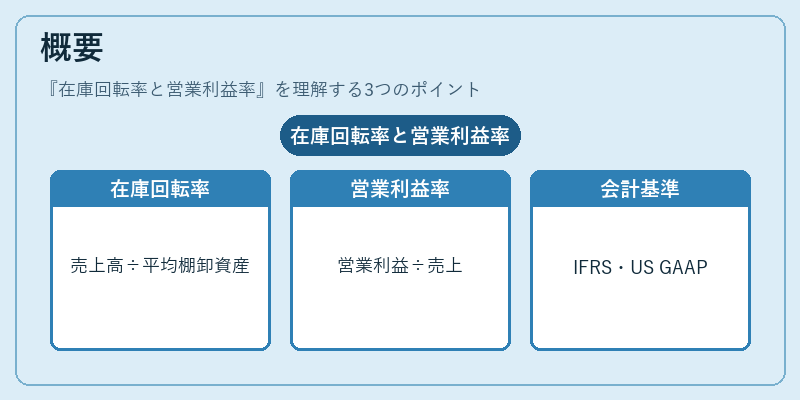
在庫回転率は「年間売上高 ÷ 平均棚卸資産」で算出され、在庫がどれだけ迅速に販売へ移行しているかを示す。営業利益率は「営業利益 ÷ 売上高 × 100%」で計算し、売上から残る純粋な営業収益の割合を表す。
これらは企業会計基準(IFRS・US GAAP)に組み込まれた損益計算書項目の比率分析として発展した。
役割と機能
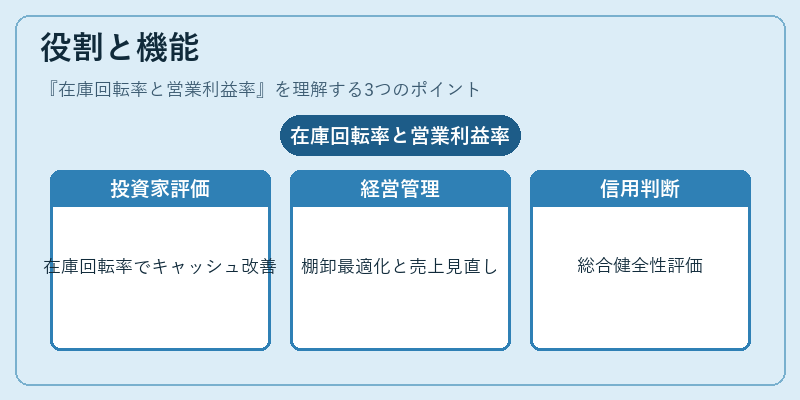
- 投資家評価:在庫回転率が高いほど在庫コスト低減、キャッシュフロー改善を示し、営業利益率は収益性の指標となる。
- 経営管理:棚卸資産の最適化と売上構造の見直しに活用される。
- 信用判断:貸付審査時に流動比率や自己資本比率と併せて総合的な健全性を測る。
特徴
| 指標 | 目的 | 計算式 |
|---|---|---|
| 在庫回転率 | 在庫管理効率 | 売上高 ÷ 平均棚卸資産 |
| 営業利益率 | 営業収益性 | 営業利益 ÷ 売上高 × 100% |
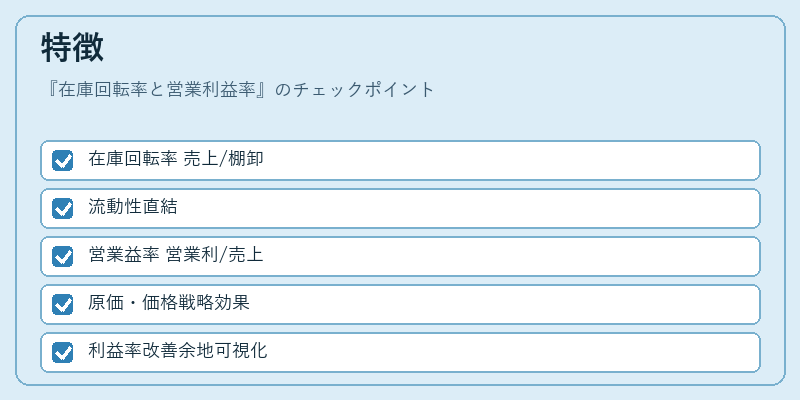
- 在庫回転率は販売速度を直接反映し、流動性とキャッシュフローに直結。
- 営業利益率は原価構造や価格戦略の効果を測定し、利益率改善の余地を可視化。
現在の位置づけ
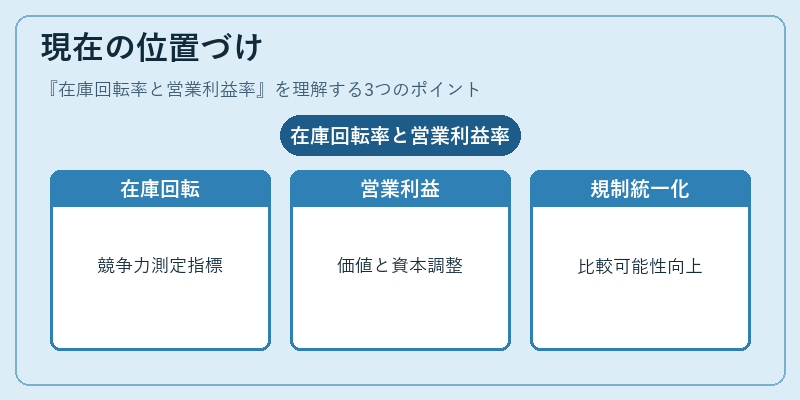
近年のサプライチェーンリスクやデジタル化による在庫最適化が進む中、在庫回転率は業界平均との比較で競争力を測る重要指標となっている。
一方、営業利益率はコスト圧縮と価格設定の両面から企業価値に直結し、ROICやWACC計算時の調整係数としても利用される。
規制当局はIFRS導入後、棚卸資産評価方法を厳格化したため、在庫回転率の算出基準が統一化され、比較可能性が向上している。
×
続きを読むには確認が必要です