小規模企業共済掛金控除とは、個人事業主や小規模法人が加入する小規模企業共済に支払う掛金を所得税・住民税の課税対象から差し引くことができる制度である。
目次
概要
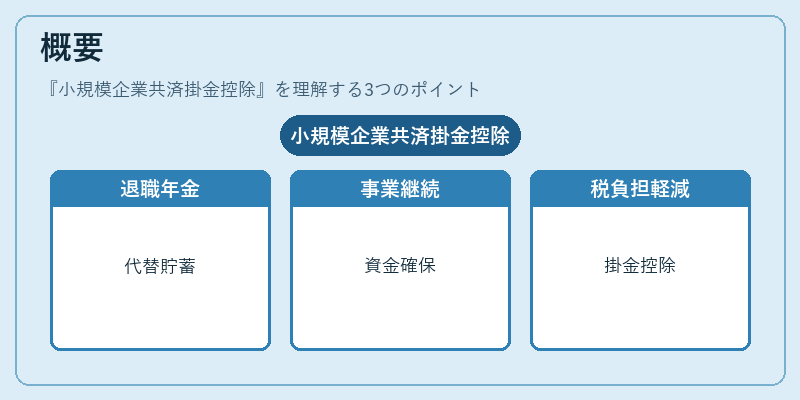
小規模企業共済は、退職時の年金代替や事業継続資金として設計された公的な貯蓄制度である。掛金控除は、その掛金を税負担軽減策と結び付け、個人事業主等が将来に備えるインセンティブを高める目的で導入されている。
役割と機能
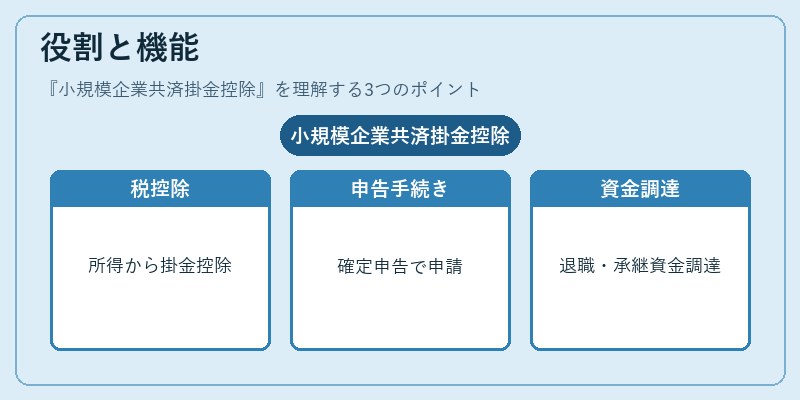
- 所得税・住民税の課税所得から掛金額を控除できるため、実質的な手取り収入が増加する。
- 確定申告時に「小規模企業共済等掛金控除」欄で申請し、税務署へ提出される。
- 退職所得や事業承継の際の資金調達手段としても機能し、経営リスクを低減する。
特徴
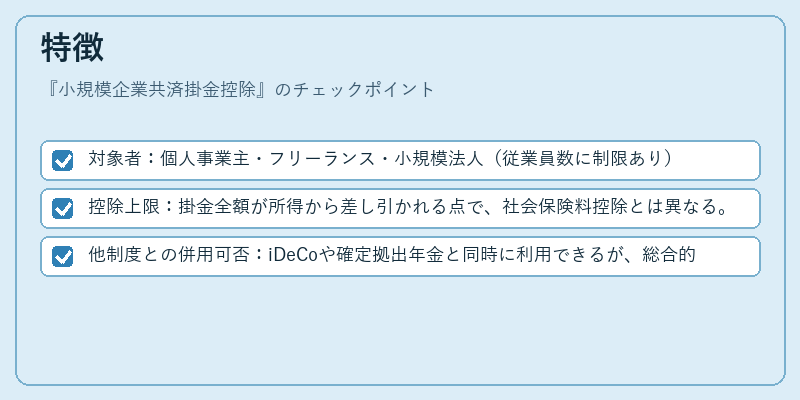
- 対象者:個人事業主・フリーランス・小規模法人(従業員数に制限あり)
- 控除上限:掛金全額が所得から差し引かれる点で、社会保険料控除とは異なる。
- 他制度との併用可否:iDeCoや確定拠出年金と同時に利用できるが、総合的な税負担計算は個別に行う必要がある。
現在の位置づけ
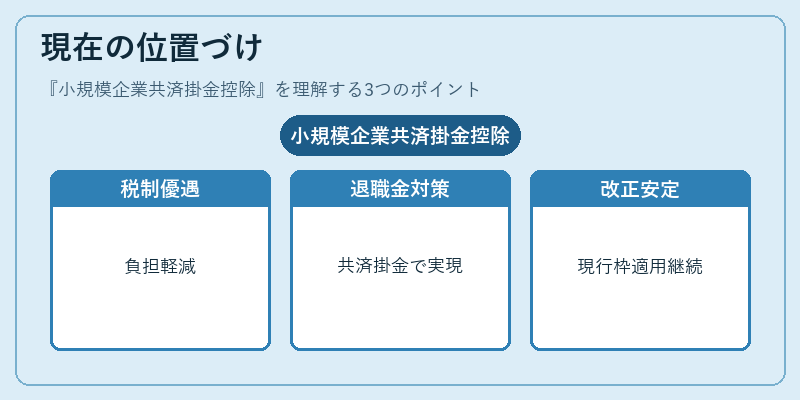
小規模企業共済掛金控除は、中小事業者の税制優遇策として根強い人気を保っている。近年では、税制改正や社会保障制度改革の中で見直し議論が続くものの、現行枠内での適用は安定しており、確定申告時に必須項目として扱われる。特に、退職金対策と税負担軽減を同時に実現したい事業者にとって重要な手段となっている。
×
続きを読むには確認が必要です