繰越利益欠損金とは、法人税法上、当期の損失を翌期以降に持ち越して税金計算に充当できる制度である。
目次
概要
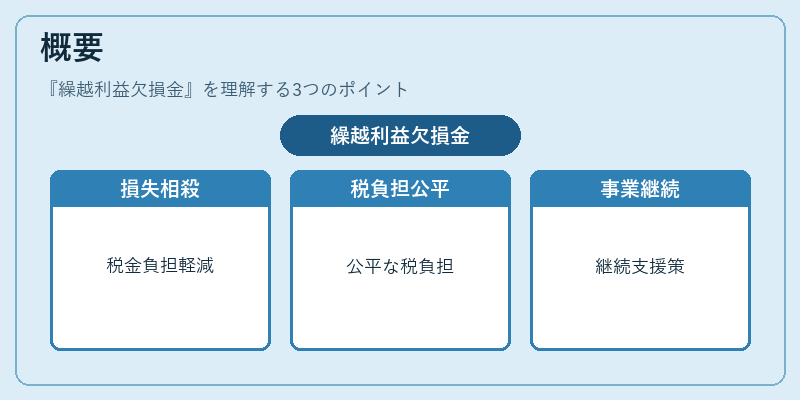
企業が事業年度に損失を計上した場合、税務上の利益と損失を相殺するために設けられた制度である。損益通算の一形態として、税負担の公平性を確保し、事業継続を支援する目的で導入された。
役割と機能
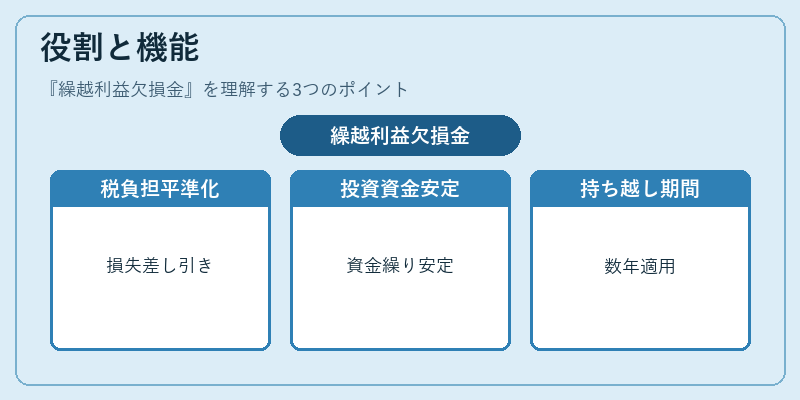
損失が発生した年度の税金計算から差し引くことで、翌期以降の課税所得を減少させる。これにより、企業は税負担を平準化し、投資や資金繰りの安定化を図る。持ち越し期間は数年にわたり、税務申告時に適用される。
特徴
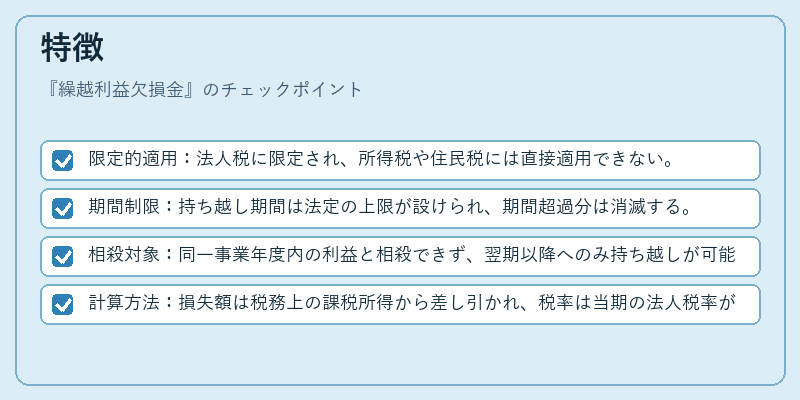
- 限定的適用:法人税に限定され、所得税や住民税には直接適用できない。
- 期間制限:持ち越し期間は法定の上限が設けられ、期間超過分は消滅する。
- 相殺対象:同一事業年度内の利益と相殺できず、翌期以降へのみ持ち越しが可能。
- 計算方法:損失額は税務上の課税所得から差し引かれ、税率は当期の法人税率が適用される。
現在の位置づけ
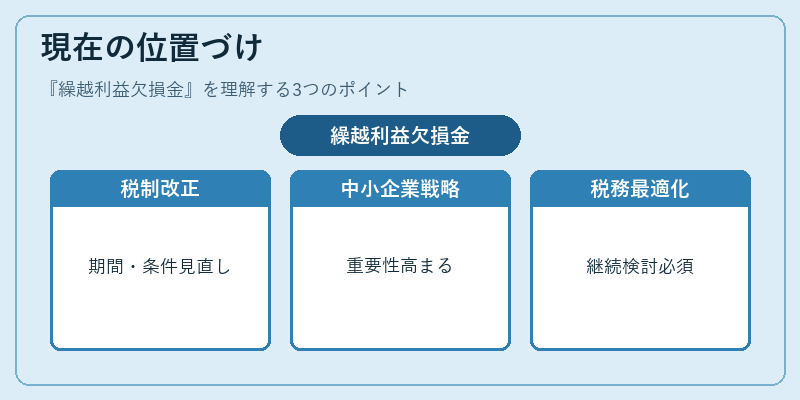
近年の税制改正により、持ち越し期間や適用条件が見直され、特に中小企業の税務戦略において重要な位置を占めている。国際的な税務競争力を維持するため、企業は繰越利益欠損金を活用した税務最適化を継続的に検討している。
×
続きを読むには確認が必要です