確定拠出年金資産配分とは、参加者が自らの拠出金を株式・債券・不動産ファンド等に振り分ける投資戦略である。
概要
確定拠出年金(DC)は、従来の確定給付年金とは異なり、拠出額と運用成績が退職時受取額を決定する仕組みである。資産配分はこの運用戦略の核心であり、個人や企業が設計した投資ポートフォリオにおける各資産クラスの比率を指す。
DCの登場背景には、公共年金制度の財政負担増大と個人の老後資金確保ニーズの高まりがある。拠出者は税制優遇や雇用主からのマッチング拠出を享受しつつ、自らリスク・リターンのバランスを調整できる点が特徴である。
役割と機能
資産配分は、DCにおける投資判断の基本枠組みとなり、以下のような場面で重要性を発揮する。
1. リスク管理:株式比率を高めれば成長期待が増す一方、ボラティリティも上昇し、債券比率を重視すると安定性は確保される。
2. ライフサイクル適応:退職までの期間に合わせて資産構成を変える「ターゲットデートファンド」や「アセットアロケーションモデル」が活用され、年齢進行とともにリスクプロファイルを調整できる。
3. 税務最適化:拠出金は所得控除対象となり、運用益も非課税で積み立てられるため、資産配分の選択が将来受取額に与える影響を最大限に引き上げる。
4. 企業経営との連携:雇用主はマッチング拠出や投資オプションの提供を通じて従業員の退職金確保を支援し、同時に人材維持・採用競争力を高める。
特徴
- 個別リスク負担:参加者自身が運用成績に責任を負うため、資産配分は投資判断の中心である。
- 選択肢多様性:株式ファンド・債券ファンド・不動産投資信託(REIT)・インフラファンド・金属・エネルギー等、多種多様な商品が提供される。
- 再調整の自由度:市場環境や個人のライフイベントに応じて、定期的にポートフォリオを見直し、バランスシートを最適化できる。
- 規制・税務枠組みとの連動:資産配分は政府が定める投資指針や税優遇制度と緊密に結びつき、金融機関はそれらを反映した商品設計を行う。
現在の位置づけ
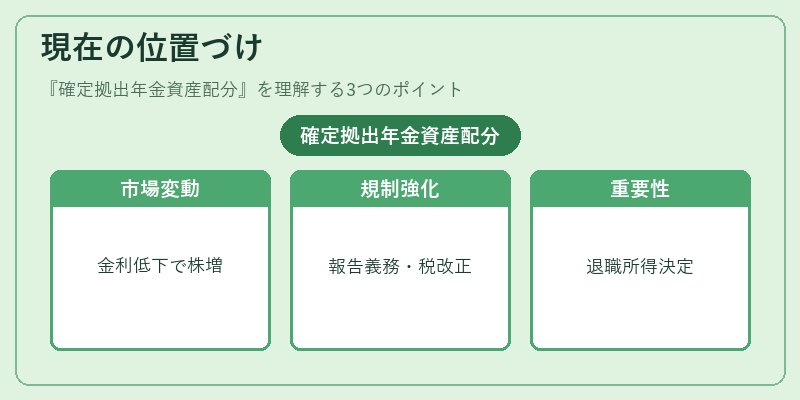
近年、DCの普及率は拡大し続けており、多くの企業が従業員向けにターゲットデートファンドや自動リバランス機能付き投資信託を導入している。低金利環境下では債券ベースの配分だけでなく、株式比率の増加や代替資産へのシフトが進む一方で、ESG(環境・社会・ガバナンス)投資の選択肢拡充も顕著である。
規制面では、金融庁がDCの運用透明性を高めるために報告義務や情報開示要件を強化している。また、税制改正によってマッチング拠出額の上限調整や投資信託の非課税期間延長などが検討されており、資産配分戦略は今後も変容し続ける。
総じて、確定拠出年金資産配分は個人の退職所得を左右する重要な決断であり、投資知識と市場環境への適応力が求められる領域となっている。
続きを読むには確認が必要です