流動性リスク指標とは、個人や家計が短期的に資金需要を満たす能力を定量化するための数値である。
概要
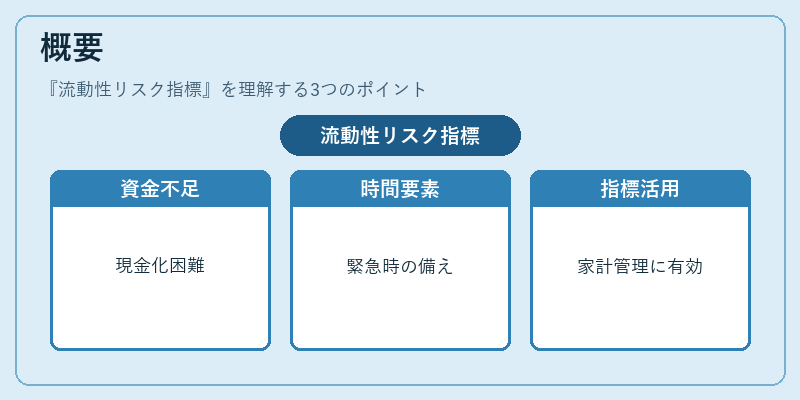
流動性リスクは、急な支出や予想外の収入減少に直面した際に、即座に現金化できる資産が不足している状態を指す。個人ファイナンスでは、可処分所得と固定費のバランスだけでなく、「いつまでに」「どれくらいの額」を手元に確保できるかという時間的要素が重要になる。そのため、流動性リスク指標は、家計簿アプリや自動積立サービスなどで「緊急資金比率」や「現金残高比率」として提示されることが多い。歴史的に銀行の貸し倒れ防止策として発展した概念を、個人レベルへ適用する形で定着した。
役割と機能
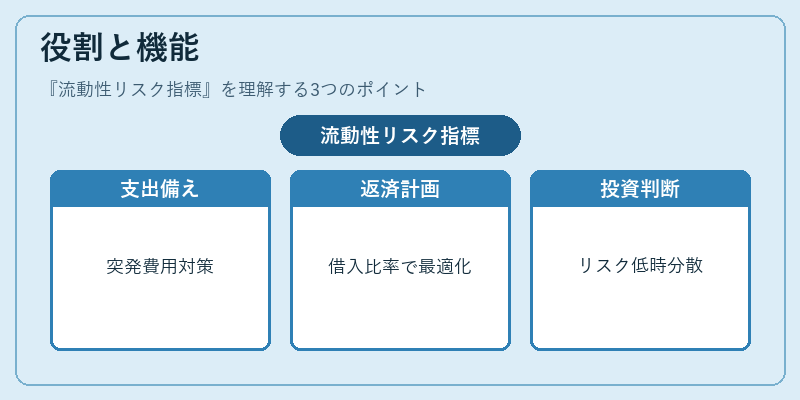
流動性リスク指標は、家計管理において次のような場面で活躍する。
- 予測不可能な支出への備え:医療費や車両修理など突発的な大きさの費用が発生した際、現金化できる資産が十分かを判断できる。
- 借入返済計画との連携:カードローンやリボ払いの残高に対して、どれだけの割合で手元資金があるかを示すことで、繰上げ返済のタイミングを最適化する。
- 投資判断の基準:株式や不動産など長期的なリターンを追求する一方で、流動性リスク指標が低い場合は安全資産への分散を検討させる。
- 金融機関との信用評価:個人向けローン審査時に、借入金額と現金残高の比率が参照され、返済余力の指標となる。
特徴
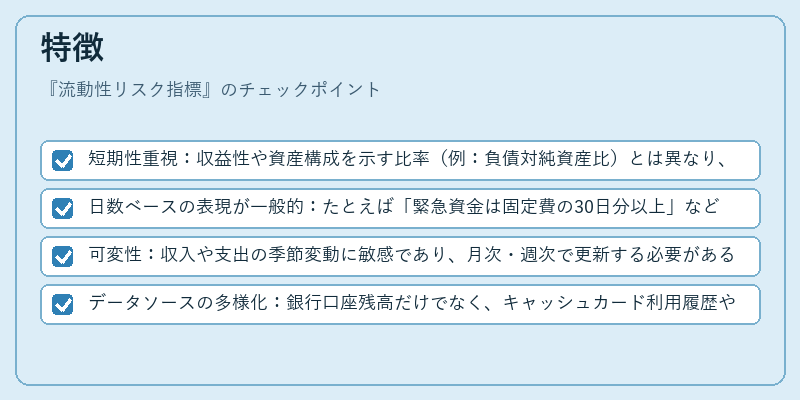
流動性リスク指標は他の財務比率と明確に区別される。
- 短期性重視:収益性や資産構成を示す比率(例:負債対純資産比)とは異なり、即時利用可能性を測定する。
- 日数ベースの表現が一般的:たとえば「緊急資金は固定費の30日分以上」など、時間単位で提示されることが多い。
- 可変性:収入や支出の季節変動に敏感であり、月次・週次で更新する必要がある。
- データソースの多様化:銀行口座残高だけでなく、キャッシュカード利用履歴や電子マネー残高も含めるケースが増えている。
現在の位置づけ
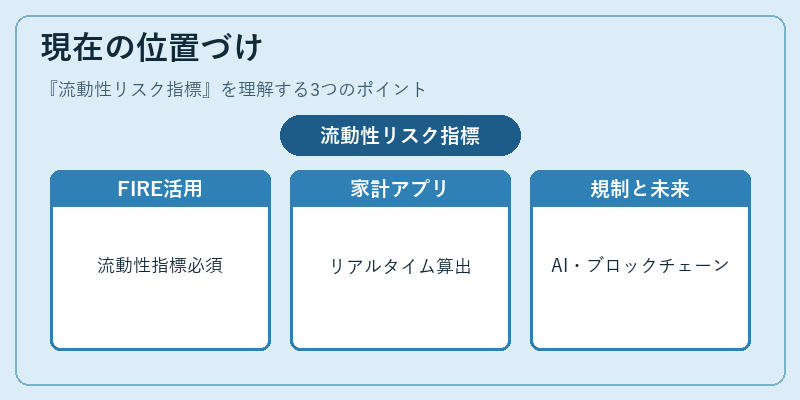
近年の個人ファイナンス環境では、流動性リスク指標は「FIRE(Financial Independence, Retire Early)」運営者やライフプランナーにとって不可欠なツールとなっている。デジタル家計簿アプリは、ユーザーの取引履歴をリアルタイムで解析し、流動性リスク指標を自動算出する機能を搭載している。また、信用スコアリングにおいても、短期資金繰りの健全性が評価項目として組み込まれるケースが増加。規制面では、金融庁や各国中央銀行が消費者保護の観点から「安全な流動性確保」を推奨し、住宅ローン控除など長期融資と合わせて家計全体のリスク管理を促進している。将来的には、AIベースの予測モデルやブロックチェーン技術を活用したリアルタイム流動性モニタリングが一般化する可能性が高い。
続きを読むには確認が必要です