医療保険長期ケア保険とは、長期間にわたる介護や医療サービスを対象とした保険である。
家庭の固定費に占める医療・介護費用が増大する中、個人の可処分所得を守るための重要なリスクヘッジ手段となっている。
目次
概要
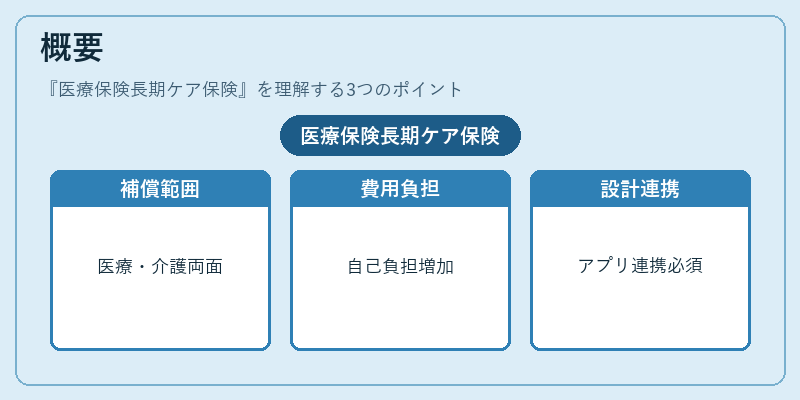
長期ケア保険は、高齢化社会で増加する慢性疾患や障害に対し、医療費と介護費の両面から補償することを目的として誕生した。
公的介護保険制度が対象外とする在宅介護や専門施設利用時の費用負担を軽減するため、民間保険会社は医療保険と長期ケア保険を組み合わせた商品ラインナップを拡充した。
近年では、医療サービスの高額化に伴い、個人が自己負担しなければならない費用が増加しているため、家計簿アプリや自動積立機能と連携した保険設計が求められている。
役割と機能
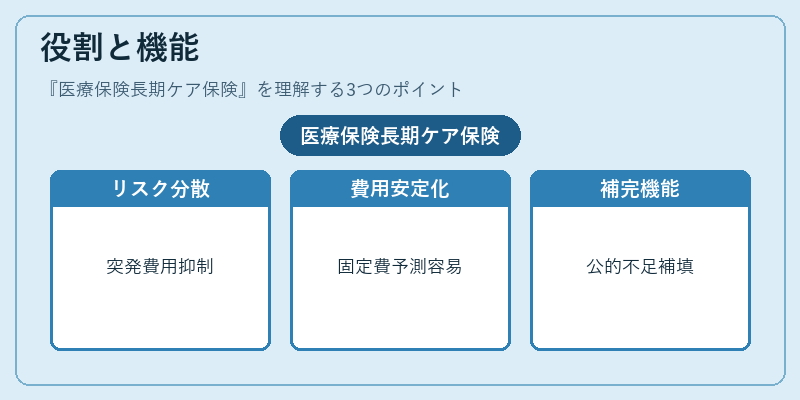
- リスク分散:長期にわたる介護・医療費を一括でカバーし、突発的な支出による流動性比率の低下を防ぐ。
- 固定費の安定化:保険料は一定期間内で固定されるため、家計の固定費予測が容易になる。
- 補完機能:公的介護保険や医療保険だけではカバーしきれない部分を補填し、総合的な生活保障を実現する。
- ライフプランへの統合:教育費・住宅ローン控除などと同様に、将来の大きな出費を見越した資金計画に組み込むことで、FIRE(Financial Independence, Retire Early)や退職後の生活設計にも寄与する。
特徴
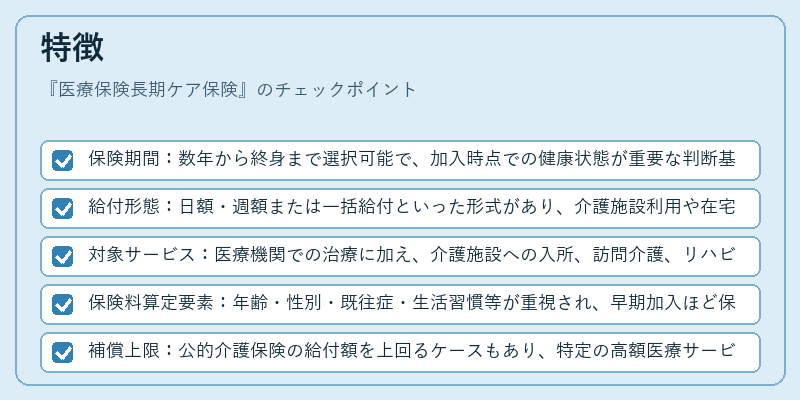
- 保険期間:数年から終身まで選択可能で、加入時点での健康状態が重要な判断基準となる。
- 給付形態:日額・週額または一括給付といった形式があり、介護施設利用や在宅介護に応じて柔軟に設計できる。
- 対象サービス:医療機関での治療に加え、介護施設への入所、訪問介護、リハビリテーションなど多岐にわたる。
- 保険料算定要素:年齢・性別・既往症・生活習慣等が重視され、早期加入ほど保険料は低く設定される傾向にある。
- 補償上限:公的介護保険の給付額を上回るケースもあり、特定の高額医療サービスや長期入院費用をカバーできる。
現在の位置づけ
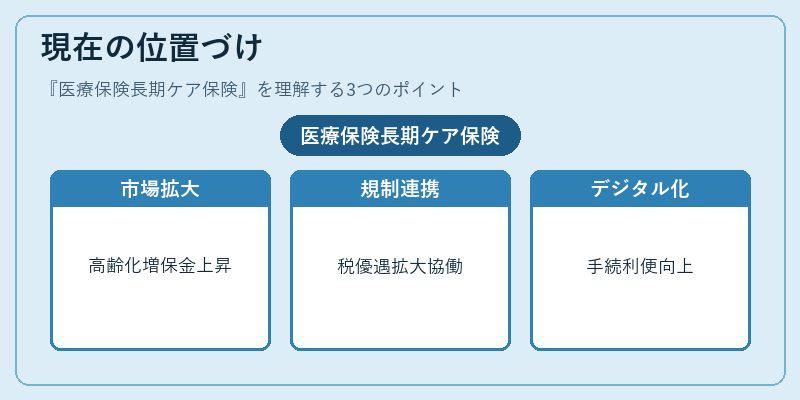
近年の人口構造変化により、長期ケア保険は個人ファイナンスの中核的な要素として位置付けられるようになった。
- 市場拡大:高齢者比率が増すにつれ、保険加入者数と保険金支払額は連動して上昇。
- 規制・制度連携:公的介護保険との協働を前提にした商品設計や、税制優遇措置の適用拡大が進む。
- デジタル化:オンライン契約やスマートフォンアプリでの給付申請・管理機能が普及し、手続きの利便性が向上。
- 価格競争と商品差別化:保険料を抑えつつも補償内容を充実させるため、投資信託型や変額型保険との融合が試みられている。
医療保険長期ケア保険は、個人の可処分所得と固定費のバランスを保ちつつ、高齢化社会で不可欠となった介護・医療リスクに対して実質的な経済的安全網を提供する重要な金融商品である。
×
続きを読むには確認が必要です