スワップレートスプレッド評価とは、金利スワップにおいて固定利率と市場の実効金利との差を定量化し、その差額(スプレッド)を用いて取引価値やリスク管理を行う手法である。
目次
概要
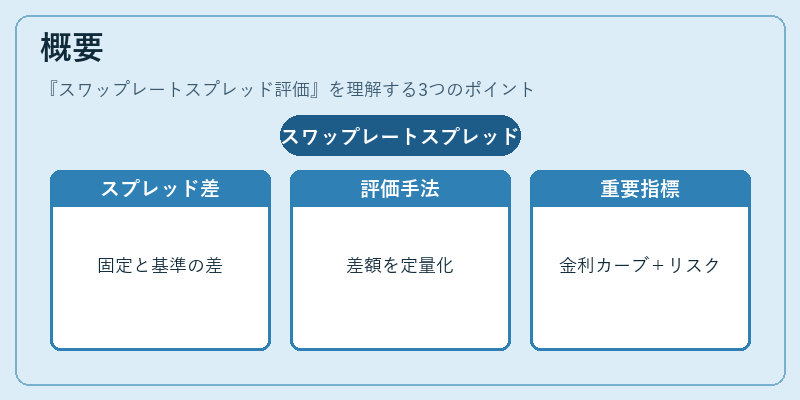
金利スワップは固定キャッシュフローと浮動キャッシュフローを交換するデリバティブ。市場では基準となるインターレート(例:LIBOR、EURIBOR)に対し、実際の取引で設定される固定レートがわずかに高い/低い場合が多く、その差をスワップレートスプレッドと呼ぶ。スプレッド評価は、こうした差額を定量化して、スワップの公正価値を算出するために体系的に行われる。特に非パー(par)スワップやベーススワップで重要となり、金利カーブと信用リスク・流動性プレミアムが結合した指標として機能する。
役割と機能
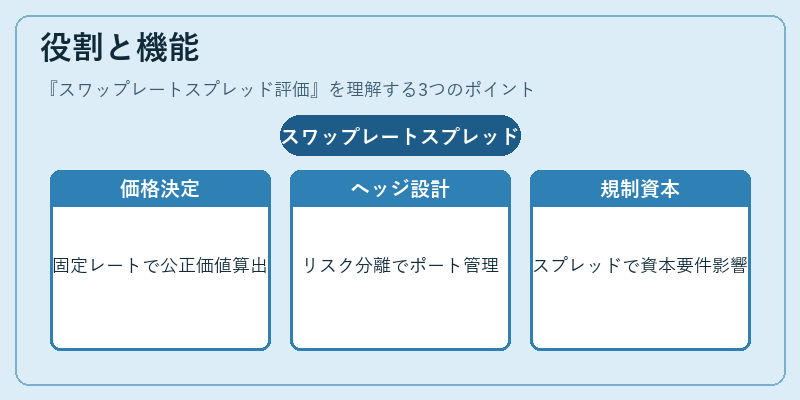
- 価格決定:固定レートを調整し、スワップの現在価値をゼロに近づけることで、公正価格を算出。
- ヘッジ設計:金利リスクや信用プレミアムを分離し、ポートフォリオ全体のリスク管理に活用。
- 市場取引:デリバティブディーラーはスプレッドを基準にクォート・マッチングを行い、流動性提供を実施。
- 規制資本計算:スワップレートスプレッドが信用コストの指標となり、ベイズルールやバッシック規制で資本要件に影響。
特徴
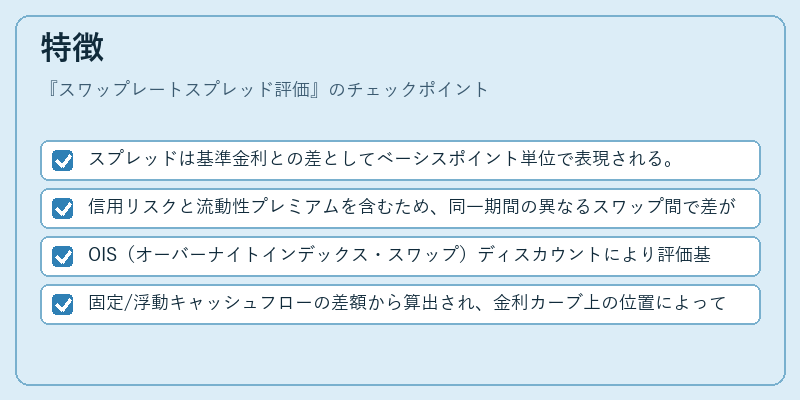
- スプレッドは基準金利との差としてベーシスポイント単位で表現される。
- 信用リスクと流動性プレミアムを含むため、同一期間の異なるスワップ間で差が生じやすい。
- OIS(オーバーナイトインデックス・スワップ)ディスカウントにより評価基準が変更される場合がある。
- 固定/浮動キャッシュフローの差額から算出され、金利カーブ上の位置によって感応度が変化する。
現在の位置づけ
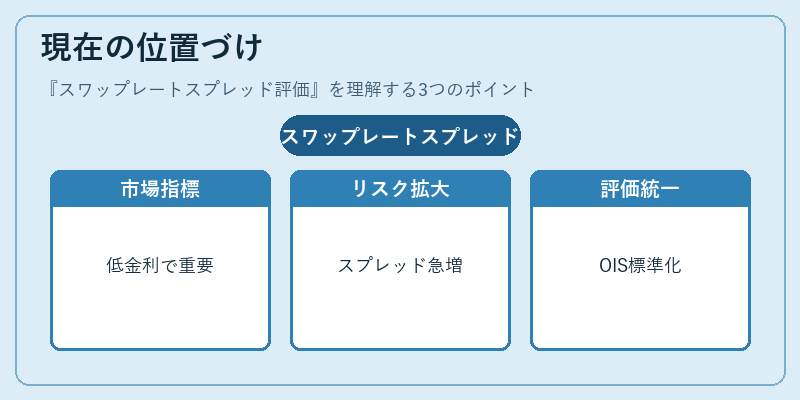
低金利環境や中央銀行の金融政策変更に伴い、スワップレートスプレッドは市場期待を示す重要な指標となっている。信用不安や流動性ショック時にはスプレッドが急拡大し、デリバティブ取引のコスト構造に直接影響する。また、規制当局はスワップレートスプレッドを監視対象とし、資本計算や市場監督に活用している。近年ではOISディスカウントが標準化されることで評価方法の統一性が高まり、スワップレートスプレッド評価は金融工学の基礎技術として不可欠な位置を占めている。
×
続きを読むには確認が必要です