変動率スワップVaRとは、変動率スワップのポジションに対して計算されるバリュー・アット・リスク(VaR)である。
この指標は、実現変動率とストライク変動率との差額が生じる確率分布を踏まえて、一定期間内に発生し得る最大損失額を定量化する。
目次
概要
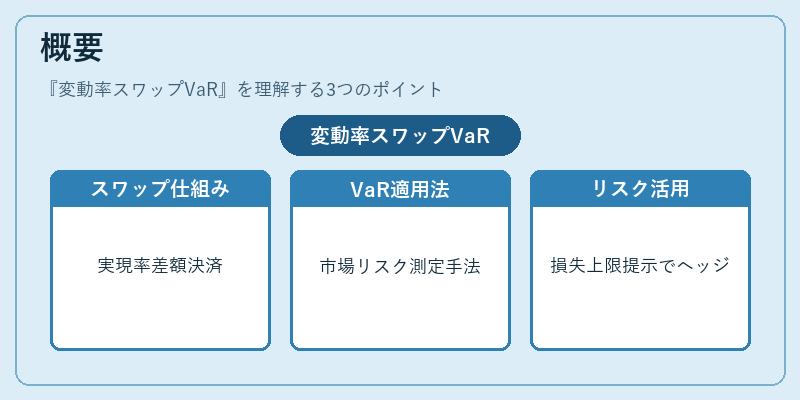
変動率スワップ(ボラティリティ・スワップ)は、実現変動率と事前に合意されたストライク変動率との差額を決済するデリバティブである。
その特性上、価格の方向性ではなく変動率自体が取引対象となるため、従来のオプションや先物とは異なるリスクプロファイルを有する。
VaRは金融機関にとってポジション全体の市場リスクを測定する標準手法であり、変動率スワップに対しても同様に適用される。
変動率スワップVaRは、実現変動率が予想範囲を超えた場合の損失上限を示すことで、ヘッジ戦略や資本配分決定に活用される。
役割と機能
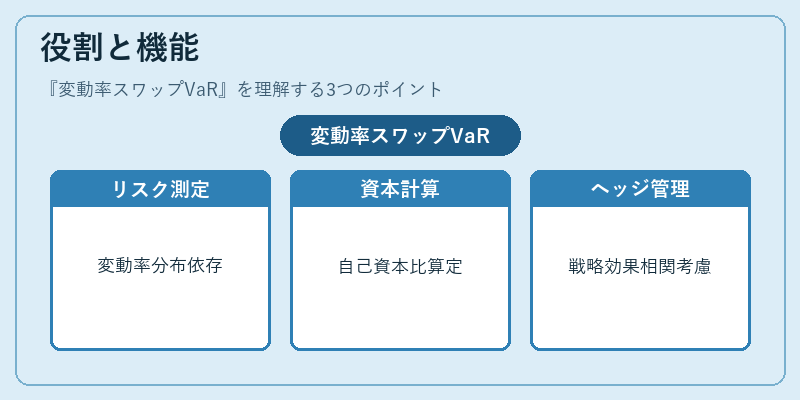
- リスク測定:変動率スワップは実現変動率に対して線形ペイオフを持つため、そのポジションのVaRは変動率の確率分布に依存する。
- 資本計算:金融機関はバリュエーション・アンダーライング(VaR)を用いて、必要な自己資本比率を算定し、規制要件を満たす。
- ヘッジ評価:変動率スワップを利用したヘッジ戦略の効果を測る際に、ポジション全体のVaRが重要指標となり、ヘッジ比率やストライク選択の最適化に寄与する。
- ポートフォリオ管理:複数の変動率スワップを組み合わせたバスケットでの相関効果を考慮し、全体VaRを算出してリスクパラメータを調整する。
特徴
| 要素 | 説明 |
|---|---|
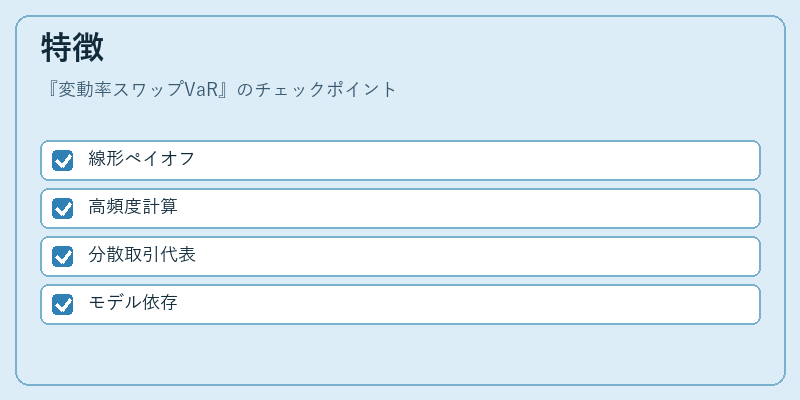
| 線形ペイオフ | 実現変動率とストライクの差額に比例。価格の方向性が無い点でオプションとは異なる。 |
| 高頻度計算 | 変動率は日次・週次で再評価されるため、VaRも短期的なリスクを反映しやすい。 |
| 分散取引の代表例 | ボラティリティスワップはボラティリティ自体を取引する唯一の標準化されたデリバティブであり、他に類似するものとしてはVIX先物・オプションがある。 |
| モデル依存性 | 実現変動率の分布推定にはモンテカルロ法やGARCH型モデルが用いられ、VaR計算の精度は選択した確率モデルに大きく左右される。 |
現在の位置づけ
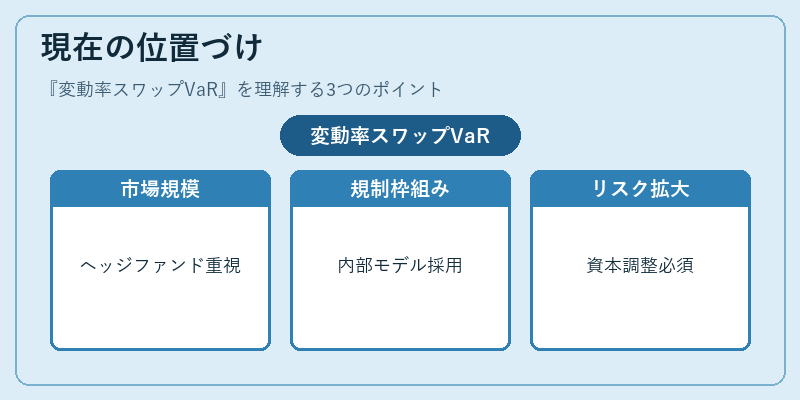
- 市場規模:変動率スワップ取引は従来のオプション市場よりも流動性が限定的であるものの、ヘッジファンドや機関投資家にとって重要なリスク管理ツールとして採用されている。
- 規制環境:金融機関は変動率スワップVaRを含む非標準デリバティブに対しても、内部モデルベースのアプローチ(IMB)やストレステストを実施し、資本要求額を算定する。
- 技術進化:近年は機械学習による変動率予測モデルが導入され、VaR計算における精度向上と計算コスト削減が期待されている。
- リスク認識の拡大:金融危機以降、ボラティリティ関連デリバティブのリスクが再評価され、変動率スワップVaRは資本調整やシステミックリスクモニタリングにおいて不可欠な指標となっている。
×
続きを読むには確認が必要です