マルチアセットシミュレーションとは、複数の資産クラスを同時にモデリングし、その価格動向やリスク指標を推定する手法である。
概要
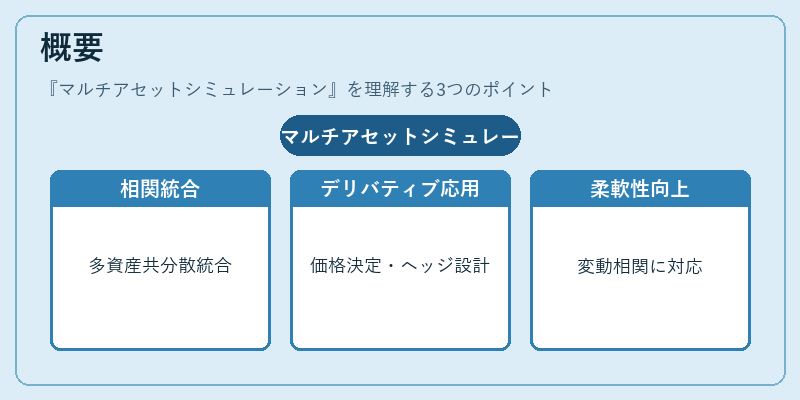
金融市場は株式・債券・為替・商品など多様な資産が相互作用しているため、単一資産のモデルだけでは十分にリスクを把握できない。マルチアセットシミュレーションは、各資産間の共分散構造や非線形依存関係を統合し、同時に価格変動を追跡することで、複数資産を含むポートフォリオ全体のダイナミクスを定量化する。
この手法は、デリバティブ取引の価格決定やヘッジ戦略設計、規制上のストレステストに不可欠となった。特に、相関が変動しやすい市場環境では、固定された共分散行列を仮定する従来手法よりも柔軟性と精度が高まる点が評価されている。
役割と機能
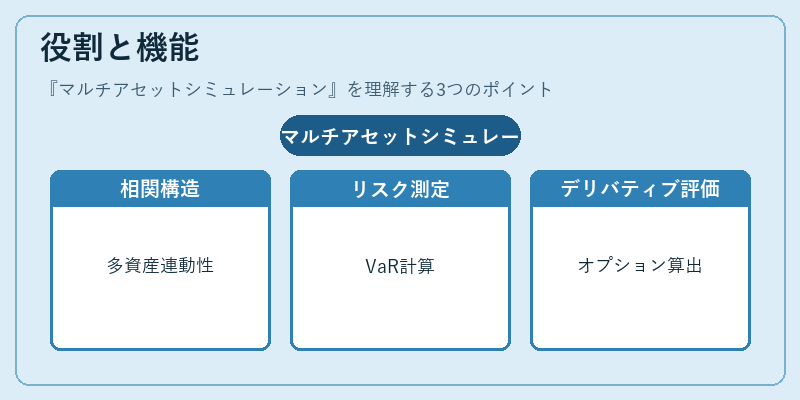
マルチアセットシミュレーションは以下のような場面で活用される。
- バスケットオプション・ストラドル:複数資産を基にした権利価値を正確に算出するため、各ベース資産の同時発生確率と相関構造が必要となる。
- バリアオプション:価格軌跡上で特定の障壁レベルに到達したかどうかは、複数資産の共同動きを考慮しないと正しい評価ができない。
- CDS・金利スワップ:信用リスクや金利変動を同時に扱うことで、クロスセクション的なヘッジ効果を解析できる。
- VaR・ストレステスト:ポートフォリオ全体のリスク指標を算出する際、資産間の相関が大きく影響するため、多次元シミュレーションが必要不可欠である。
実務では、モンテカルロ法をベースに多変量正規分布やコピュラモデルを組み合わせて、確率的な資産価格軌跡を生成し、上記のデリバティブ評価やリスク計測へ応用する。
特徴
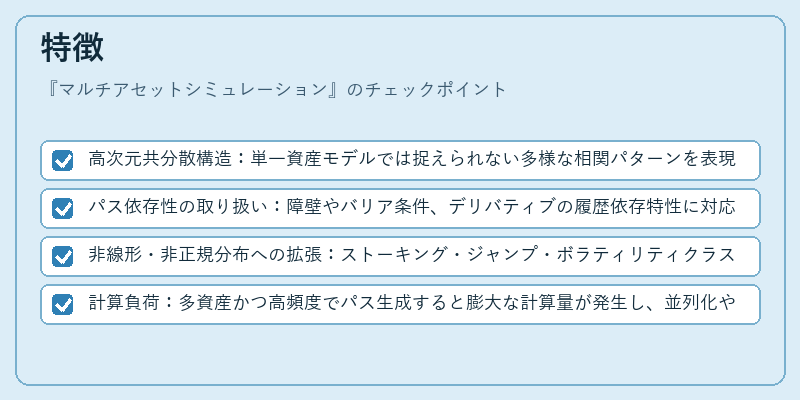
- 高次元共分散構造:単一資産モデルでは捉えられない多様な相関パターンを表現できる。
- パス依存性の取り扱い:障壁やバリア条件、デリバティブの履歴依存特性に対応可能。
- 非線形・非正規分布への拡張:ストーキング・ジャンプ・ボラティリティクラスタリングなど、実際の市場挙動を再現するために、標準的なBrownian motion 以外のプロセスも統合できる。
- 計算負荷:多資産かつ高頻度でパス生成すると膨大な計算量が発生し、並列化やGPU活用が進められている。
これらの特徴により、マルチアセットシミュレーションは単なる価格予測ツールを超え、リスク管理・商品設計の基盤となっている。
現在の位置づけ
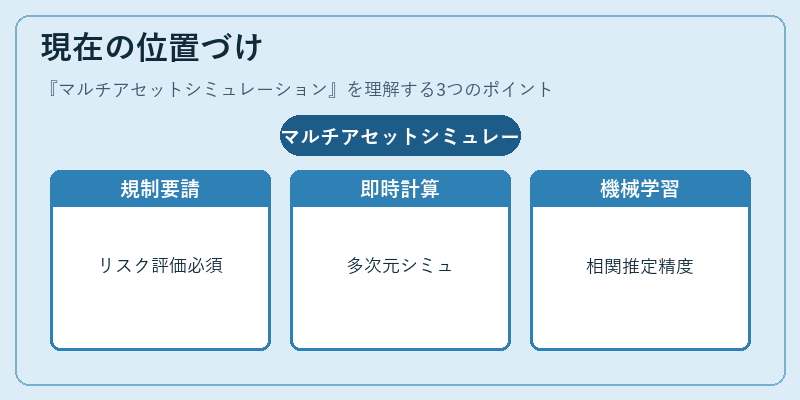
近年、金融規制(Basel III/IV、IFRS 9など)は、多資産モデルによるリスク評価を求めており、マルチアセットシミュレーションは必須ツールとして位置付けられている。データ量の増大と計算資源の進歩により、リアルタイムでの多次元シミュレーションが可能となり、アルゴリズム取引やヘッジファンドの戦略設計にも組み込まれるケースが増加している。
同時に、機械学習を用いた相関推定やアクティブなパラメータ更新手法が研究されており、従来の統計的モデリングと組み合わせることで、より精度の高いリスク予測が期待されている。
総じて、マルチアセットシミュレーションは金融工学における中核技術であり、複数資産を同時に扱うデリバティブやポートフォリオの価格決定・リスク管理に不可欠な手法として、今後もその重要性が増していくと見込まれる。
続きを読むには確認が必要です