マルチファクター戦略とは、複数の投資因子を組み合わせてリスク・リターン特性を最適化するアセット割り当て手法である。
概要
投資理論における単一因子モデル(例:CAPM)の限界が明らかになるにつれ、複数の因子を同時に考慮した「マルチファクター」アプローチが発展した。市場リスクだけでなく、規模・バリュー・モメンタム・品質・低ボラティリティなどの要素を統合し、ポートフォリオ全体の期待収益とリスク分布を調整することが目的となった。この手法は、ファンドオブファンズやヘッジファンドだけでなく、ETFや投資信託においても実装され、アクティブ・パッシブの中間的な位置づけとして注目されている。
役割と機能
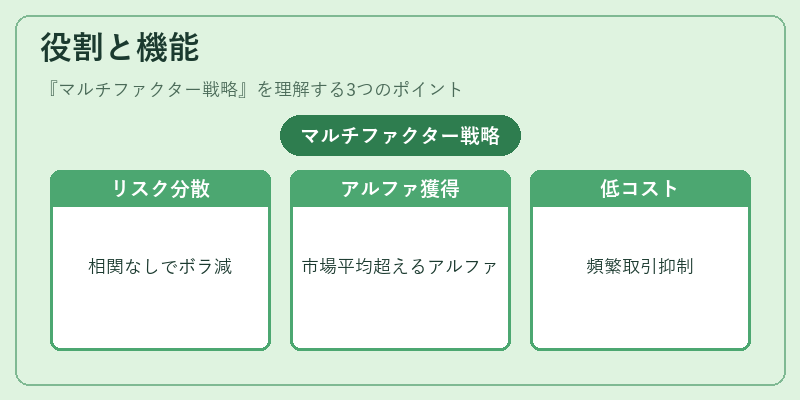
マルチファクター戦略は、以下のような場面で活用される。
1. リスク分散:異なる因子が相関性を持たない場合、ポートフォリオ全体のボラティリティを低減できる。
2. パフォーマンス向上:複数因子の組み合わせにより、市場平均を上回るリターン(アルファ)を狙うことが可能になる。
3. コスト効率:データ駆動型であるため、頻繁なトレードや高額な管理報酬を抑えつつ、アクティブ運用に近いリターンを実現できる。
4. 規制対応:投資信託・ETFの設計上、特定因子への偏りを避けることで、投資家保護や市場安定性を確保する役割も果たす。
特徴
- 多様な因子構成:規模、バリュー、モメンタム、品質、低ボラティリティなど、複数の因子を組み合わせることで、単一因子では捉えられないリスク・リターンの側面を網羅する。
- システマティックな構築:定量的データと統計手法に基づき、ファクターローディングやウェイト決定が行われるため、投資判断の主観性が低減される。
- 柔軟な適用範囲:インデックスファンドのスマートベータ化から、ヘッジファンドの戦略設計まで幅広く応用できる。
- トラッキングエラーの抑制:因子を組み合わせたポートフォリオは、基準指数に対して過度な乖離が生じにくいため、投資家への説明責任が明確になる。
現在の位置づけ
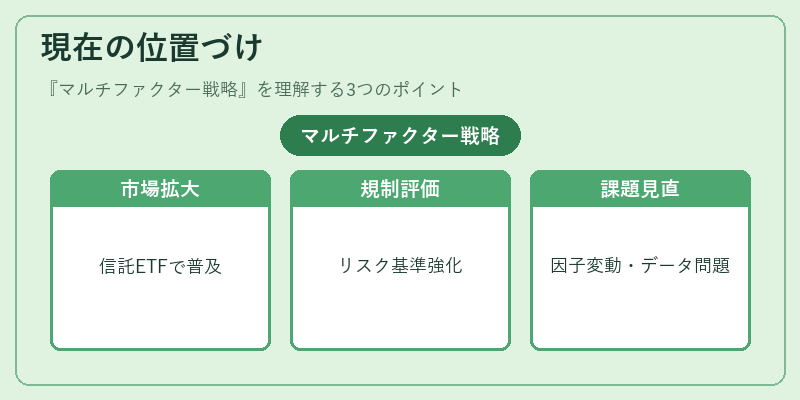
近年、投資信託やETF市場でマルチファクター戦略は急速に拡大している。iDeCo対応商品やつみたてNISA対象の投資信託でも、因子を活用した商品が増加し、個人投資家へのアクセスが容易になっている。規制面では、金融庁がファンド設計におけるリスク管理基準を強化しており、マルチファクター手法はその一環として評価されている。
ただし、因子の時系列的変動(ファクターローディングのタイミングリスク)やデータ品質の問題が依然として課題である。市場環境の急激な変化に対しては、因子構成を適宜見直す必要性が指摘されている。
総じて、マルチファクター戦略は、アクティブ運用とパッシブ運用の中間的かつ実務的な選択肢として、投資家・金融機関双方から高い評価を得ている。
続きを読むには確認が必要です