二重課税回避とは、同一所得が複数の国や税務当局によって同時に課税されることを防ぐための制度・仕組みである。
目次
概要
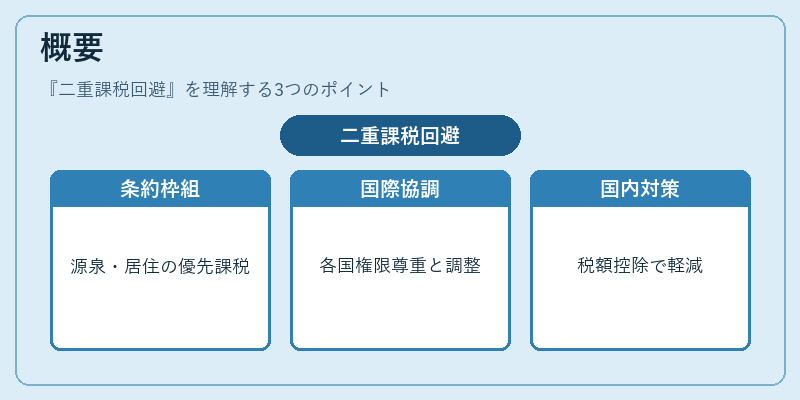
二重課税回避は、国際取引や投資活動が増大した現代経済において不可欠な枠組みである。各国は自国民と企業に対して所得を確実に徴収する義務を負う一方、他国の課税権限も尊重しなければならない。この矛盾を解消するために、二重課税回避条約(DTA)や国内法上の特例が設けられた。条約は通常「源泉地国」と「居住国」の間で締結され、所得の種類ごとに優先的な課税権を定める。さらに、国内法では外国税額控除(FTC)や非課税枠を設けて、二重課税の影響を軽減する。
役割と機能
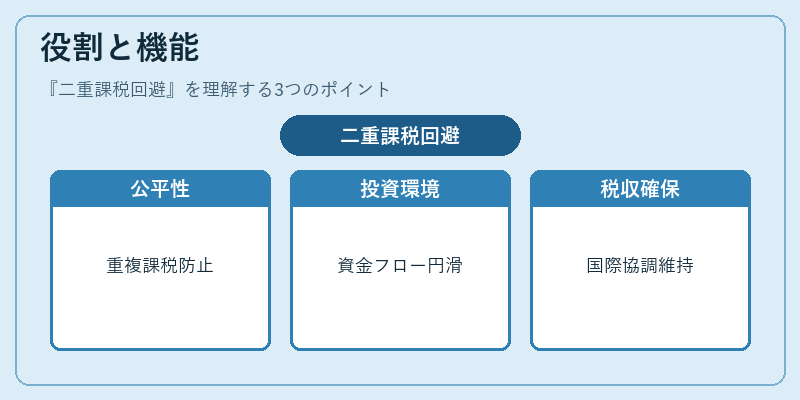
- 公平性の確保:同一所得に対して複数回課税されることがないようにし、市場参加者の信頼を維持する。
- 投資環境の安定化:国際企業や個人投資家は、予測可能な税負担で資本移動を行えるため、資金フローが円滑になる。
- 税収確保:各国は自国民に対して公平に課税しつつ、他国との協調によって無駄な重複課税を排除し、税基盤の安定化を図る。
- 条約適用手続き:申告者は居住国で所得を申告し、源泉地国の税額がどこまで控除できるかを明示することで、二重課税回避の対象とする。
特徴
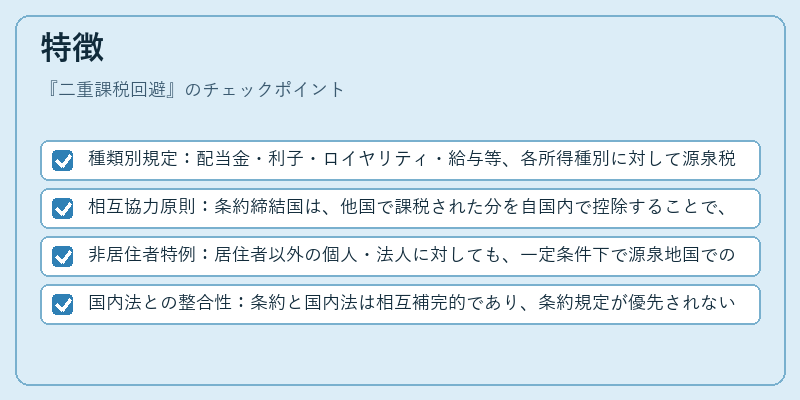
- 種類別規定:配当金・利子・ロイヤリティ・給与等、各所得種別に対して源泉税率や控除方法が異なる。
- 相互協力原則:条約締結国は、他国で課税された分を自国内で控除することで、二重課税の回避を実現する。
- 非居住者特例:居住者以外の個人・法人に対しても、一定条件下で源泉地国でのみ課税されるケースがある。
- 国内法との整合性:条約と国内法は相互補完的であり、条約規定が優先されない場合には国内法の特例(外国税額控除等)が適用される。
現在の位置づけ
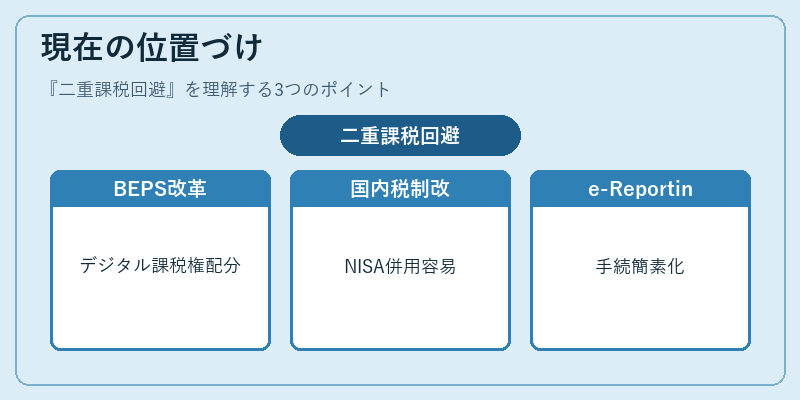
近年、OECD主導のBEPS(Base Erosion and Profit Shifting)対策により、多国間で二重課税回避条約の内容が見直されている。特にデジタル経済の拡大を受け、所得源泉の定義や課税権限の配分について議論が進む。また、日本国内では「外国税額控除」の計算方法や適用範囲が改正され、個人投資家にとってはNISA・iDeCo等の非課税制度との併用が容易になった。さらに、居住国で所得を申告する際に、源泉地国の税額情報を電子的に提出できる仕組み(e-Reporting)が整備され、手続きの簡素化と透明性向上が図られている。
二重課税回避は、国境を越える資本移動や投資活動を円滑にしつつ、公平な税負担を実現するための不可欠な枠組みであり、今後も国際的協調と国内法整備が進展していくことが期待される。
×
続きを読むには確認が必要です