NISA口座投資対象資産区分変更申請書要件とは、個人がNISA(少額投資非課税制度)において保有する投資対象資産の区分を変更する際に提出すべき書類の作成・提出に必要とされる条件である。
概要
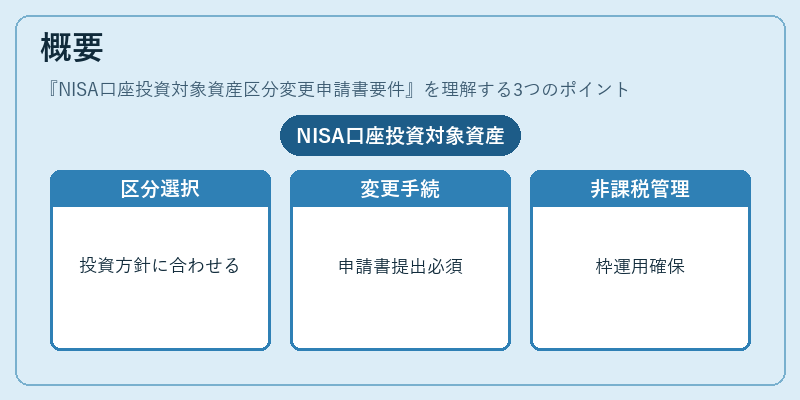
NISAは金融商品取引法に基づく個人向け非課税制度であり、一般NISAとつみたてNISAという区分が存在する。各区分には投資可能な銘柄や投資上限額の違いがあるため、投資家は自身の投資方針に合わせて区分を選択し管理している。市場環境の変化や個人のライフステージの変遷に伴い、既存の区分から別の区分へ変更したいケースが生じる。このような変更を正式に行うためには、金融機関に対して「NISA口座投資対象資産区分変更申請書」を提出し、必要事項を正確に記載することが義務付けられている。制度設計上、この手続きは税制上の非課税枠の適切な運用と管理を確保するために不可欠である。
役割と機能
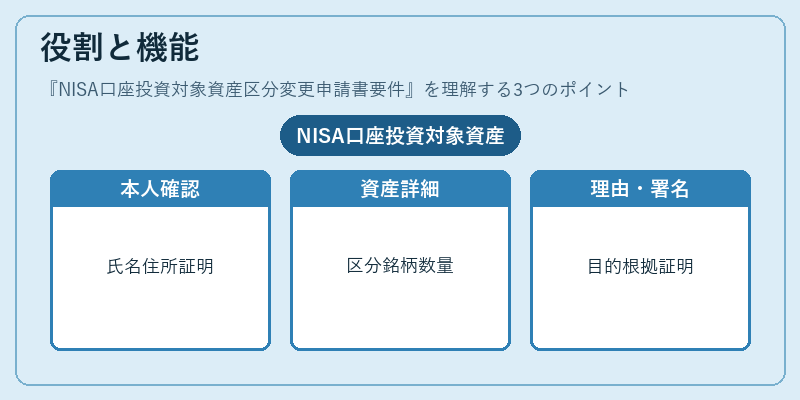
申請書要件は、投資家が区分変更を行う際に金融機関へ提供すべき情報の範囲と形式を定める。主な機能としては以下が挙げられる。
1. 本人確認:氏名・住所・生年月日等の基本情報により、申請者が正当な口座保有者であることを証明する。
2. 投資対象資産の詳細:変更前後の区分、銘柄コード、数量、取得価格など具体的な取引内容を記載し、税務上の非課税枠への影響を把握できるようにする。
3. 理由・目的の明示:区分変更の根拠(投資戦略の転換やライフイベント)を簡潔に述べることで、金融機関が適切な審査を行えるようにする。
4. 署名・捺印:本人の意思表示と法的拘束力を確保し、後日紛争が生じた際の証拠として機能する。
これらを通じて、金融機関は税務上の非課税枠を正しく管理し、投資家に対して適切なサービス提供とリスクマネジメントを行う。
特徴
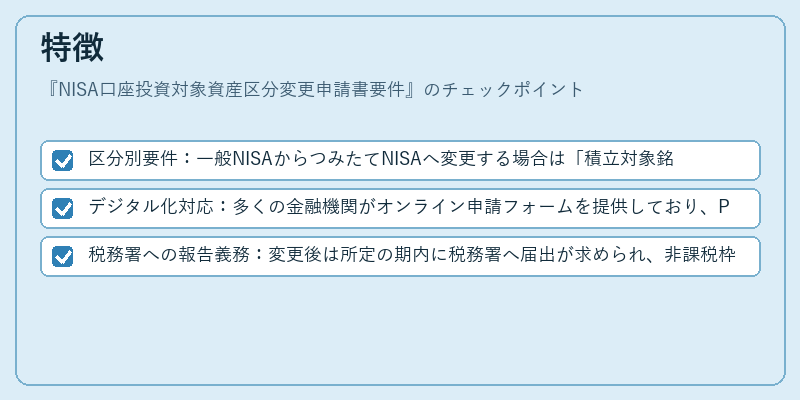
- 区分別要件:一般NISAからつみたてNISAへ変更する場合は「積立対象銘柄」の限定がある一方で、逆方向では投資上限額の再設定が必要となる。
- デジタル化対応:多くの金融機関がオンライン申請フォームを提供しており、PDF形式での提出も認められるケースが増加している。
- 税務署への報告義務:変更後は所定の期内に税務署へ届出が求められ、非課税枠の再計算や確定申告時の扱いに影響する。
これらの特徴は、従来の「一般NISAのみ」だった制度から多様な投資ニーズを反映した形態へと進化したことを示している。
現在の位置づけ
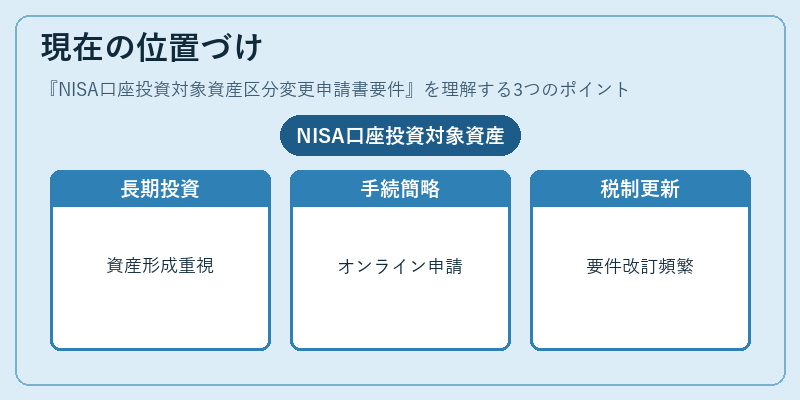
近年の金融市場では長期的な資産形成が重視される中、つみたてNISAは特に個人投資家から注目を集めている。新NISA制度導入に伴い、区分変更手続きも一層重要性を増している。金融機関は顧客のニーズに応じてオンライン申請サポートや自動化ツールを提供し、手続きの簡素化とエラー削減を図っている。また、税制改正が行われるたびに要件も更新され、金融庁のガイドラインに基づく最新情報の提示が求められる。結果として、NISA口座投資対象資産区分変更申請書要件は、個人投資家が税制優遇を最大限活用しつつ、リスク管理と投資戦略の柔軟性を維持するために不可欠な手続きとなっている。
続きを読むには確認が必要です