オプションベースETFとは、基礎資産の価格変動をヘッジまたはレバレッジするためにオプション取引を組み込んだ上場投資信託である。
通常のETFが指数や株式の実物保有によって構成されるのに対し、オプションベースETFは現物と同等かそれ以上のリターン・リスクプロファイルを提供するために、コール・プット・スプレッドなどのデリバティブを活用している。
概要
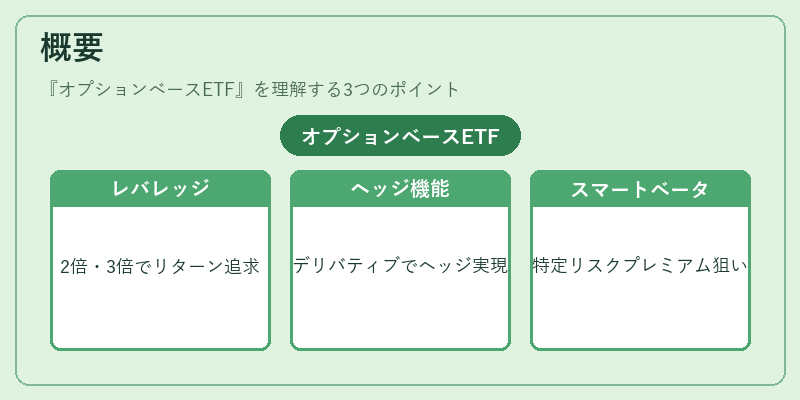
金融市場におけるレバレッジやヘッジ手段としてのオプションは、1970年代以降、証券取引所での標準化が進むにつれ、投資信託への応用が拡大した。特に、個別株式や指数を直接保有することなく、同等または拡張されたリスク・リターンを追求できる点が注目され、2000年代後半からETF市場で実装されるようになった。
オプションベースETFは、投資家に対し、パッシブ運用の透明性とデリバティブによる効率的なポジショニングを同時に提供することを目的としている。その結果、レバレッジ型ETF(2倍・3倍)や逆張り型ETF(インバース)だけでなく、スマートベータ戦略や特定のリスクプレミアムを狙う商品も含まれるようになった。
役割と機能
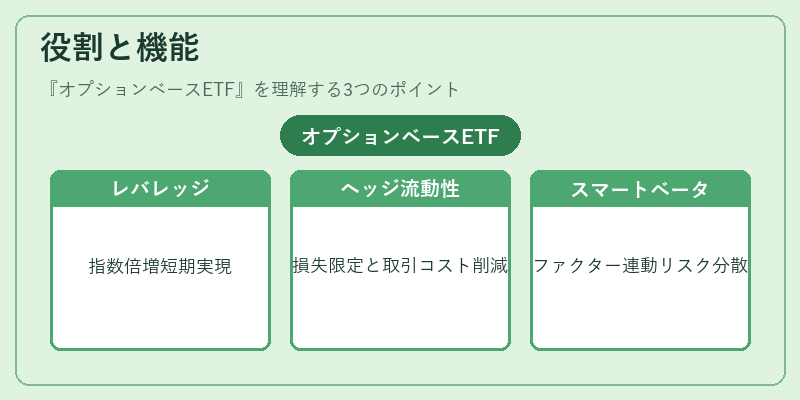
オプションベースETFは主に以下の場面で利用される。
1. レバレッジ調整:指数の2倍・3倍など、現物投資より高いエクスポージャーを短期的に実現し、ポートフォリオ全体の収益性を向上させる。
2. ヘッジ機能:市場下落時にプット保有で損失を限定するインバース型商品や、特定のボラティリティレベルを維持するためのスプレッド戦略が組み込まれる。
3. スマートベータ実装:オプションの行使価格と期限を調整して、株価変動率・売上高・配当利回りなどのファクターに連動したリスク分散効果を追求する。
4. 流動性向上:現物保有よりも低い資産規模で市場参加者がエントリーできるため、取引コストや解約手数料の面でメリットとなる。
特徴
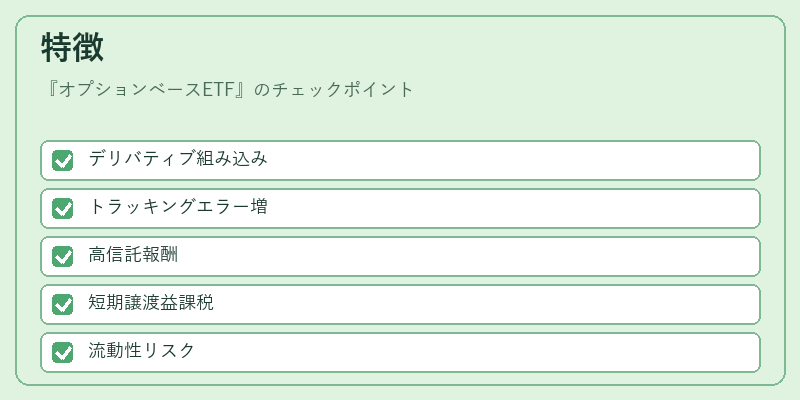
| 特色 | 説明 |
|---|---|
| デリバティブ組み込み | 現物保有とオプションを組み合わせることで、レバレッジ・ヘッジが実現できる。 |
| トラッキングエラーの増大傾向 | オプション価格変動や金利差により指数との乖離が生じやすい。 |
| 高い信託報酬 | デリバティブ取引手数料・管理コストが加わるため、一般的なインデックスETFよりも費用率が高くなることが多い。 |
| 税務上の取り扱い | 取引頻度や利益確定タイミングに応じて短期譲渡益課税となるケースが増える。 |
| 流動性リスク | オプション市場の深さが限定される場合、現物と比べて売買スプレッドが拡大する可能性がある。 |
これらの特徴は、投資家に対し、パッシブ運用の透明性を保ちながらも、レバレッジ・ヘッジ機能を活用した高度なリスク管理手段として位置付けられる。
現在の位置づけ
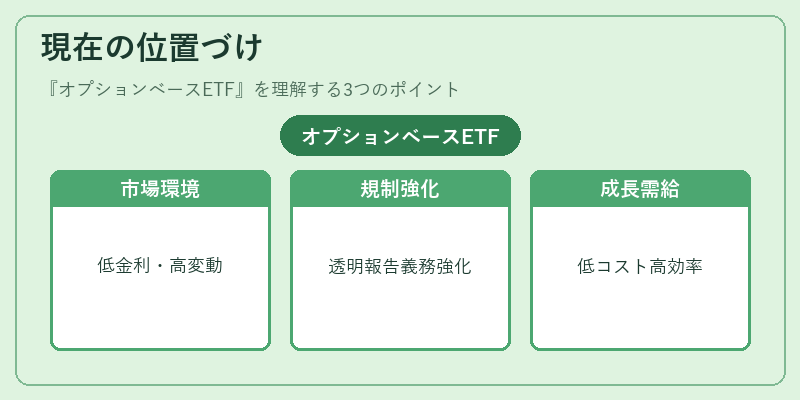
近年の市場環境では、低金利・高ボラティリティが続く中で、オプションベースETFは投資家にとって重要な選択肢となっている。特に、個人投資家向けのiDeCoやつみたてNISA枠内で利用可能な商品も増加しており、税優遇制度との親和性が高まっている。また、機関投資家はヘッジファンド的戦略をETF化したいというニーズから、スマートベータ型オプションベースETFの購入比率が上昇している。
規制面では、デリバティブを含む商品に対する透明性や報告義務が強化されており、投資家保護と市場安定性を両立させるための監督体制が整備されつつある。今後は、オプション構造の複雑化とともに、トラッキングエラーや流動性リスクへの対策が求められる一方で、低コスト・高効率な投資手段としての需要は継続的に拡大すると見込まれる。
続きを読むには確認が必要です