連動型ファンドのリスク調整手法とは、特定のベンチマークやインデックスに対して投資戦略を設計し、そのパフォーマンスとリスク特性を最適化するために用いられる一連の方法である。
目次
概要
連動型ファンドは、指数追随を基本としつつも、リスク管理を組み込むことで投資家の期待リターンと許容リスクのバランスを調整する。ベンチマークに対して過剰なボラティリティや下落時の損失を抑えるために、ファクターモデルや動的ヘッジング、再配分頻度の最適化などが採用される。この手法は、パッシブ投資とアクティブ管理の中間的な位置づけとして発展し、特にリスクパリティやスマートベータ戦略との親和性が高い。
役割と機能
- リスク分散の強化 – ベンチマーク構成銘柄を超えて因子別にポジションを調整し、相関低減を図る。
- ボラティリティ制御 – ボラティリティ・ターゲットやダウンサイドリスク指標(VaR, CVaR)に基づき、投資比率を動的に変更する。
- パフォーマンス最適化 – トラッキングエラーを許容範囲内に抑えつつ、追加リターンを狙うためのファンドオブファンズ構造やデリバティブ活用が行われる。
- 投資家ニーズへの適応 – iDeCoやつみたてNISAなどの税制優遇口座で利用され、長期的な資産形成におけるリスク調整を実現する。
特徴
- 因子ベースのリスク管理:市場、サイズ、バリュー、モメンタム等のファクターを組み合わせ、ベンチマークと異なるリスクプロファイルを構築。
- 動的ヘッジ戦略:期貨・オプションなどデリバティブを用いて、特定期間の市場変動に対するヘッジ比率を調整。
- 再配分頻度の最適化:過去の価格変動やボラティリティ推移を解析し、再配分タイミングを決定。
- 低コスト設計:純粋なアクティブファンドに比べて信託報酬は抑えられつつも、パッシブ指数追随より高いリスク調整機能が付与される。
現在の位置づけ
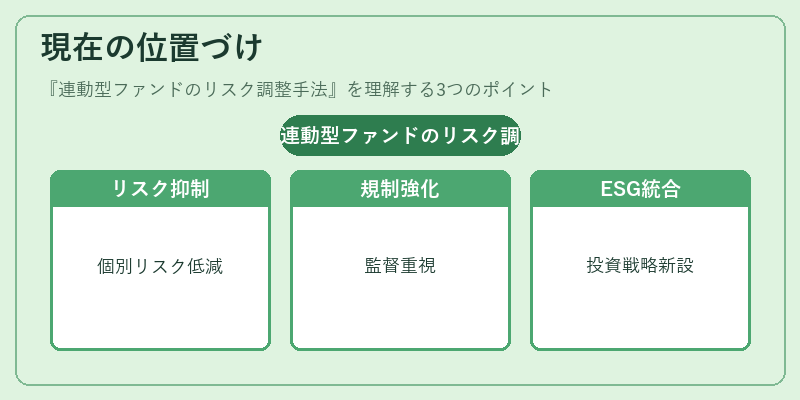
連動型ファンドのリスク調整手法は、投資家が市場全体へのエクスポージャーを保ちつつも、個別銘柄やセクター固有のリスクを抑えるために広く採用されている。スマートベータや因子投資の拡大とともに、手法自体が標準化されつつある一方で、規制当局はデリバティブ使用量や情報開示の透明性を重視し、ファンド運用者に対する監督強化を図っている。さらに、ESG要因との統合が進む中、リスク調整手法は環境・社会・ガバナンス指標を組み込んだ新たな投資戦略としての位置づけも確立しつつある。
×
続きを読むには確認が必要です