コンベクシティ測定単位とは、債券価格の変動に対する金利変動の二次感応度を表す尺度である。
目次
概要
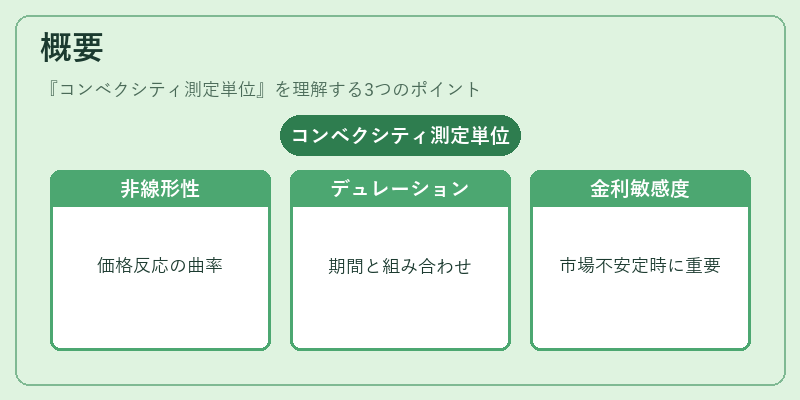
金利が一定割合変化した際に債券価格がどれだけ非線形に反応するかを定量化する指標として、デュレーションと並んで発展した。市場の金利環境が不安定になるほど、価格感応度は一次関数ではなく二次関数的な挙動を示すため、その測定単位が必要になった。
役割と機能
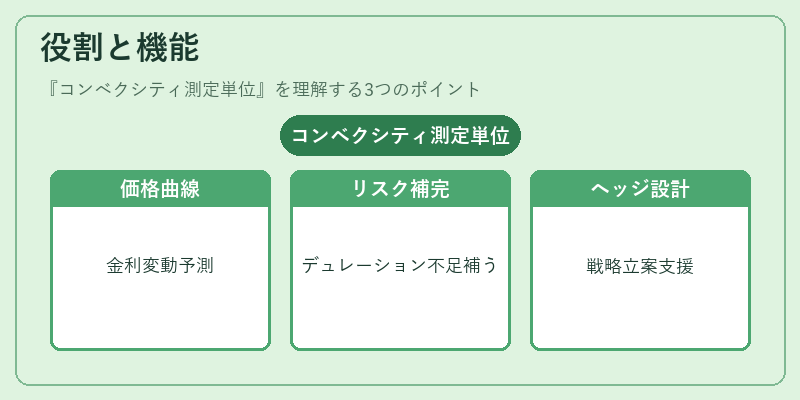
投資家やリスク管理者はコンベクシティ測定単位を用いて、金利変動に対するポートフォリオの価値変化を予測し、ヘッジ戦略を設計する。特に長期債券や高利回り証券では価格が大きく曲線的に変動するため、コンベクシティはデュレーションだけでは把握できないリスク要因を補完する。
特徴
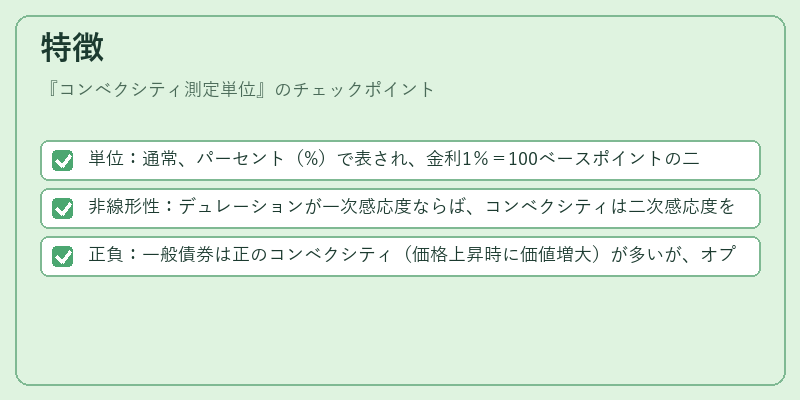
- 単位:通常、パーセント(%)で表され、金利1%=100ベースポイントの二乗に相当。
- 非線形性:デュレーションが一次感応度ならば、コンベクシティは二次感応度を示す。
- 正負:一般債券は正のコンベクシティ(価格上昇時に価値増大)が多いが、オプション付き証券やデリバティブでは負になる場合もある。
現在の位置づけ
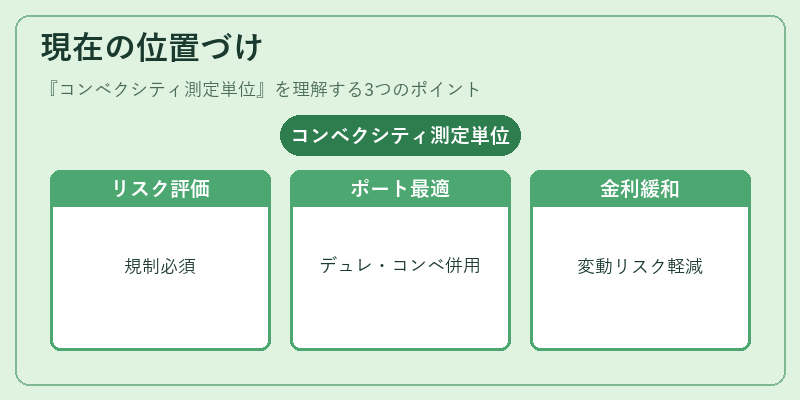
近年の低金利・高ボラティリティ環境では、コンベクシティ測定単位はファンドマネジメントや規制上のリスク評価に不可欠となっている。多くの資産運用会社がポートフォリオ最適化アルゴリズムでデュレーションとコンベクシティを同時に考慮し、金利変動リスクを緩和する手法を採用している。
×
続きを読むには確認が必要です