Payment Initiation Serviceとは、顧客の銀行口座から直接支払を開始するために第三者サービスプロバイダーが提供するAPIベースの機能である。
概要
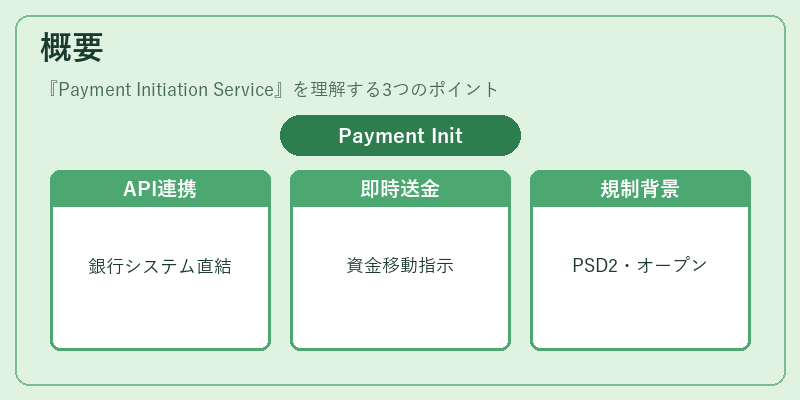
Payment Initiation Service(PIS)は、欧州連合の「第二世代支払いサービス指令」(PSD2)や米国・アジア各国のオープンバンキング規制により生まれた概念である。従来はクレジットカードネットワークやATMを介して行われていた決済が、APIを通じて銀行のシステムと直接連携できるようになったことで実現した。PISは、顧客がオンライン・モバイル環境で支払情報を入力するだけで、取引相手に対し即座に資金移動を指示できる仕組みを提供する。
役割と機能
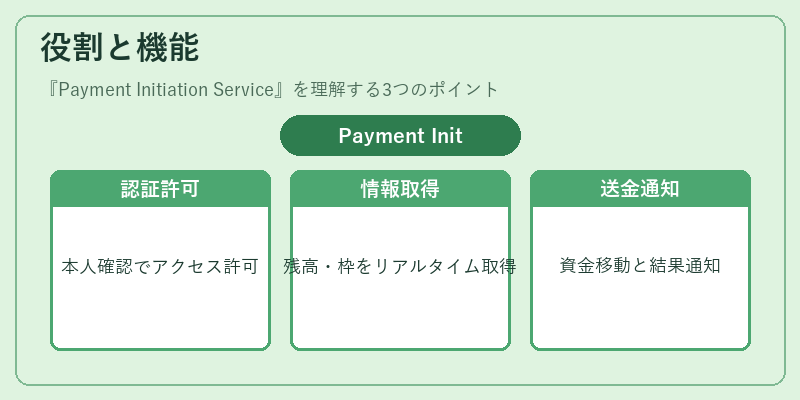
PISの主な役割は、顧客が保有する銀行口座から直接支払を発行し、決済プロセス全体をデジタル化・自動化することである。実際には以下の流れで機能する。
1. 認証:顧客は本人確認(KYC)と強固な本人確認(SCA)によりサービスプロバイダーへアクセス許可を与える。
2. 取引情報取得:サービスプロバイダーは銀行APIから口座残高や利用可能枠をリアルタイムで取得し、支払条件を検証する。
3. 支払指示送信:承認後、PISは銀行に対して「送金」リクエストを発行し、相手先口座へ資金が移動される。
4. 完了通知:取引結果を顧客と受取人双方へリアルタイムで通知する。
このプロセスはカード決済に比べて中間マージンが不要で、送金時間も数秒以内に収まることが多い。さらに、PISは定期支払(サブスクリプション)やB2B取引など、繰り返し行われる決済にも適している。
特徴
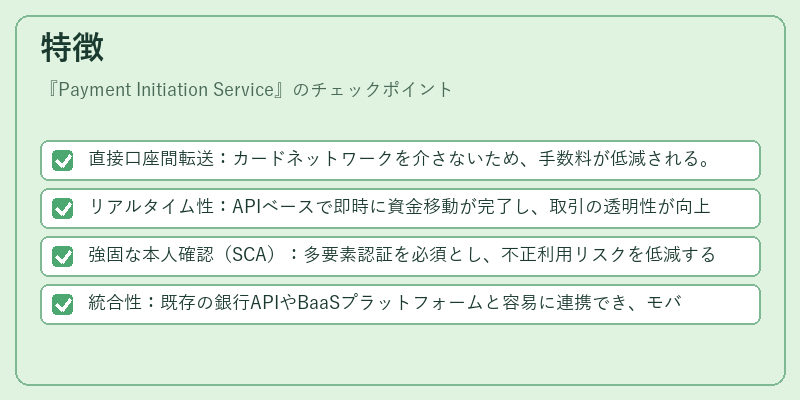
- 直接口座間転送:カードネットワークを介さないため、手数料が低減される。
- リアルタイム性:APIベースで即時に資金移動が完了し、取引の透明性が向上する。
- 強固な本人確認(SCA):多要素認証を必須とし、不正利用リスクを低減する。
- 統合性:既存の銀行APIやBaaSプラットフォームと容易に連携でき、モバイルアプリやeコマースサイトへ組み込むことが可能である。
これらは従来型のACH(自動送金)や国際電信送金(SWIFT)とは異なり、手数料構造と処理速度において優位性を持つ。
現在の位置づけ
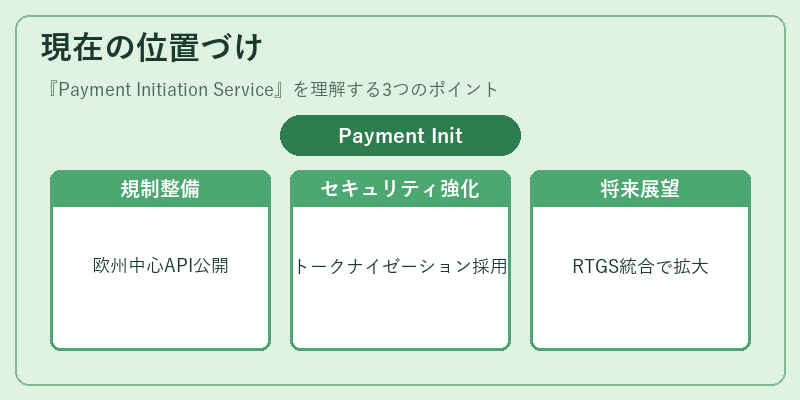
PISは欧州を中心に規制が整備され、主要銀行がAPIを公開しているため、多くのフィンテック企業やeコマースプラットフォームで採用が進んでいる。米国ではOpen Banking Initiativeが推進されつつあり、アジア諸国でもデジタルバンキングの拡大に伴いPISへの関心が高まっている。
近年はトークナイゼーションやPCI DSSとの連携を通じてセキュリティレベルがさらに向上し、チャージバックやAML対策も強化されている。また、BaaS(Banking-as-a-Service)プロバイダーがPIS機能をパッケージ化して提供するケースが増加し、新規参入者にとっては低コストで金融サービスを展開できる環境が整いつつある。
将来的には、リアルタイム決済ネットワーク(RTGS)や分散型台帳技術との統合が進むことで、PISの適用範囲がさらに拡大し、グローバルな即時決済ソリューションとして確固たる位置を占めることが予想される。
続きを読むには確認が必要です