基準価額算定時の評価対象とは、投資信託やETFが基準価額を算出する際に評価・計上される資産および負債の範囲である。
概要
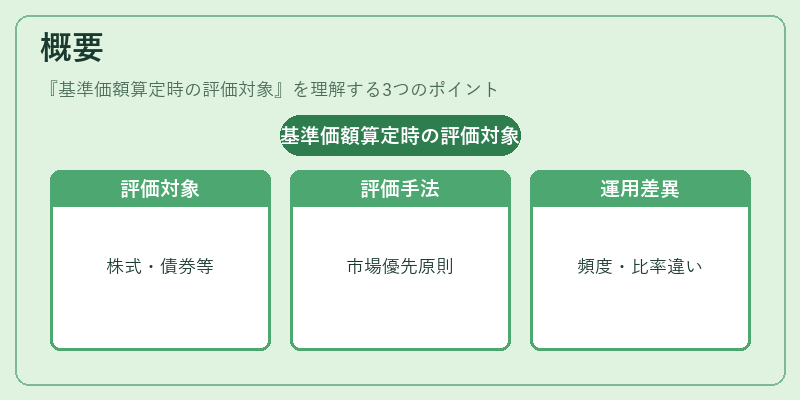
基準価額は投資家に対してファンドの価値を示す指標であり、その算定には「評価対象」が不可欠である。日本では金融商品取引法や投信業務規則により、基準価額算定時の評価対象は明確に定義されている。主に、保有する証券(株式・債券等)、現金類、派生商品の公正価値、未実現損益を含む負債(借入金・手数料前払)などが対象となる。評価方法は市場価格の優先原則に基づき、流動性の高い資産については時価で算定され、流動性が低い場合は公正価値測定を行う。投資信託とETFでは評価対象の構成比率や計算頻度に違いがあるが、基本的には同一の枠組み内で運用される。
役割と機能
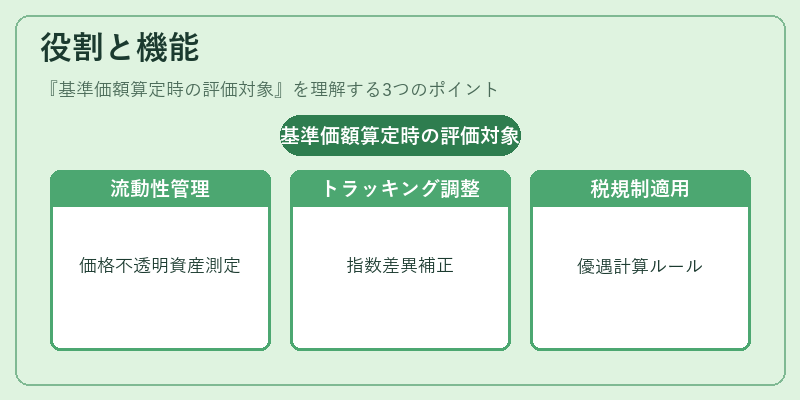
評価対象は基準価額の正確性を担保するための根拠となり、投資家への情報開示や取引決定に直結する。具体的には以下の場面で重要になる。
- 流動性リスク管理:市場価格が不透明な資産は公正価値測定を行い、基準価額の変動幅を抑える。
- トラッキングエラー調整:パッシブ運用でインデックスに連動させる際、評価対象の構成比が指数と一致しない場合に発生する誤差を補正する。
- 税務・規制遵守:iDeCoやつみたてNISA等の税優遇制度では、評価対象に対して特別な計算ルール(未実現損益の繰延など)が適用される。
特徴
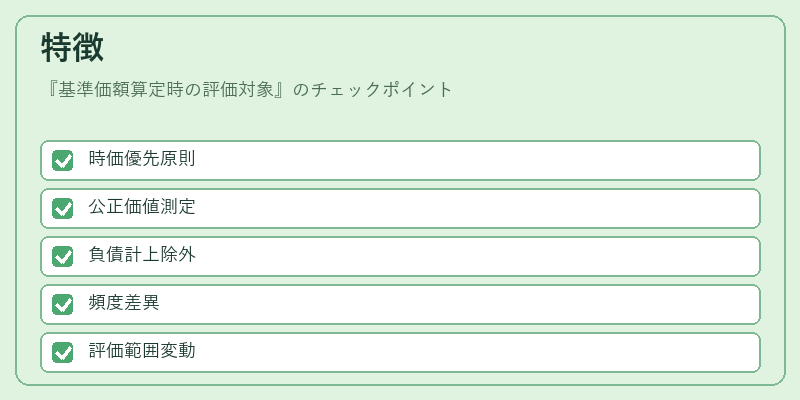
| 項目 | 内容 | 説明 |
|---|---|---|
| 時価優先原則 | 市場価格が存在する場合は必ず時価で評価 | 透明性と公正を確保し、投資家の信頼を維持。 |
| 公正価値測定 | 流動性低い資産や派生商品に適用 | 第三者評価機関との協働が必要になるケースもある。 |
| 負債計上 | 借入金・手数料前払等を含む | 基準価額は純資産であるため、負債の除外が必須。 |
| 頻度差異 | 投資信託は日次、ETFは取引時間内に更新 | 市場環境に応じた柔軟な算定タイミング。 |
これらの特徴は、同一カテゴリ内でもファンドオブファンズやヘッジファンドなどで評価対象の範囲が拡大・縮小することで差異を生む。
現在の位置づけ
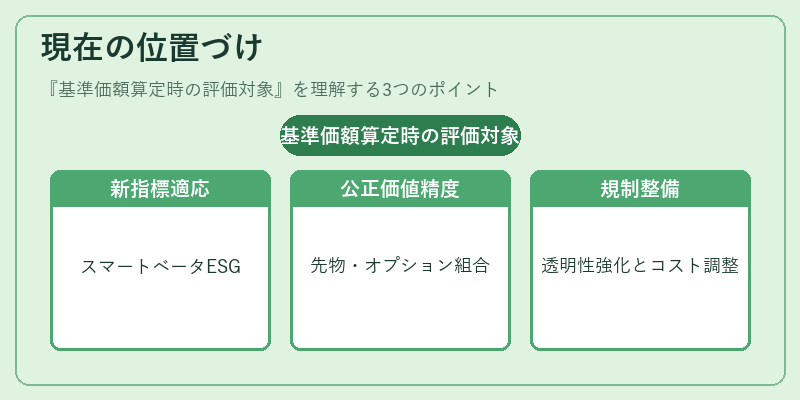
近年、金融市場の複雑化に伴い、基準価額算定時の評価対象は「スマートベータ」やESG投資等新たな指標への対応が求められている。特にETFでは、指数構成銘柄以外にもオプション・先物を組み合わせるケースが増え、その公正価値測定の精度向上が課題となっている。また、国際会計基準(IFRS 9)との整合性を図るために、日本国内でも評価方法の見直しが進められており、第三者評価機関の導入やAIによる時価推定モデルの活用が試みられている。規制面では、金融庁が「基準価額算定ルール改正」を通じて透明性と投資家保護を強化しつつ、運用コストとのバランスを考慮したガイドラインが策定されている。結果として、評価対象の設計は投資信託・ETFにおける競争力の重要指標となり、今後も市場動向と規制環境の変化に応じた柔軟な対応が求められる。
続きを読むには確認が必要です