金融庁金融商品取引業者監査基準違反報告書提出期限とは、金融商品取引業者が監査基準に違反した事実を認識した際に、その内容を記載した報告書を金融庁へ提出しなければならない法定の期間である。
目次
概要
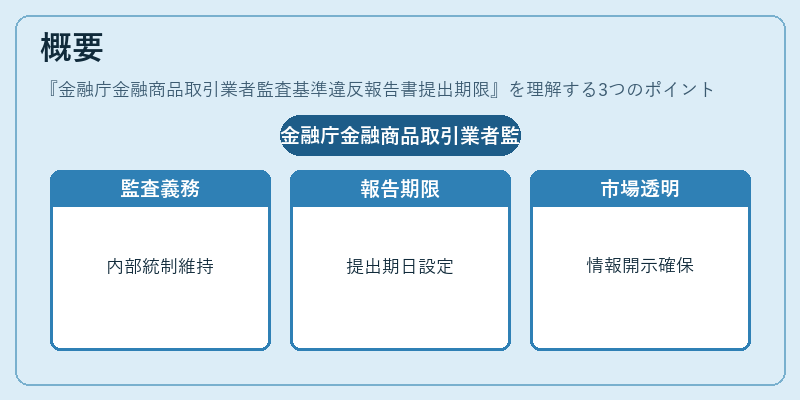
金融商品取引法に基づき、金融商品取引業者は内部統制や監査体制の適正性を維持する義務が課せられている。監査基準違反が発覚した場合、金融庁への報告は不正行為の早期検知と市場の透明性確保を目的として設けられた。提出期限は規制当局の監督効率化と業者のコンプライアンス意識向上を図るために定められている。
役割と機能
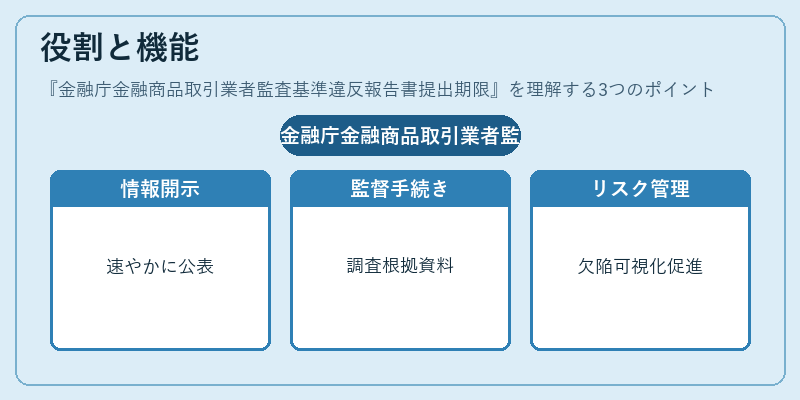
報告書提出期限は、以下のような機能を果たす。
- 情報開示:違反事実を速やかに公表し、投資家保護を強化する。
- 監督手続きの基礎:金融庁が調査・是正措置を講じる際の根拠資料となる。
- リスク管理の指標:業者内部での統制欠陥を可視化し、改善活動を促進する。
特徴
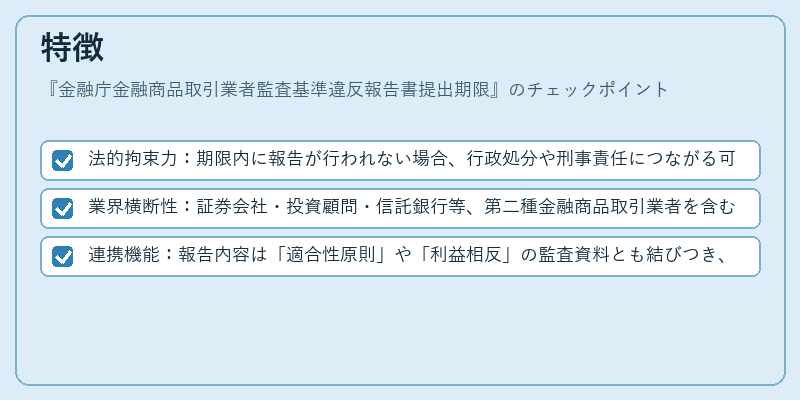
- 法的拘束力:期限内に報告が行われない場合、行政処分や刑事責任につながる可能性がある。
- 業界横断性:証券会社・投資顧問・信託銀行等、第二種金融商品取引業者を含む全ての金融商品取引業者に適用される。
- 連携機能:報告内容は「適合性原則」や「利益相反」の監査資料とも結びつき、総合的なコンプライアンス評価に利用される。
現在の位置づけ
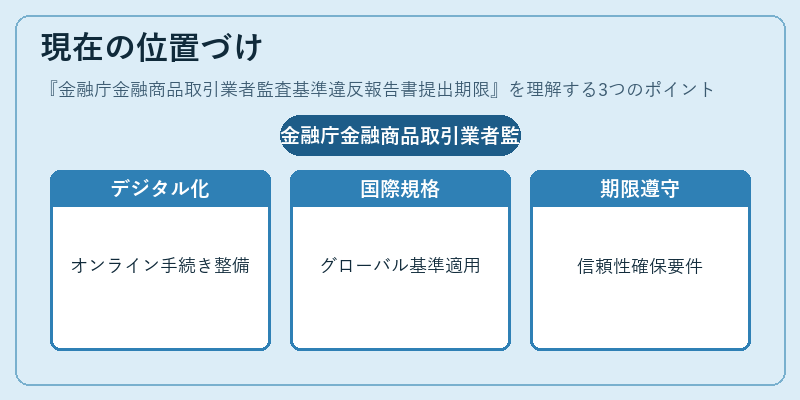
近年、金融庁はデジタル化を推進し、報告書提出手続きもオンラインで完結できる体制を整備している。さらに、国際的な規制調和(バーゼル合意やFSAとの協働)に伴い、監査基準違反の報告はグローバルスタンダードとして位置づけられており、業者間でのベンチマーク化が進む。金融市場全体の信頼性向上と投資家保護の観点から、提出期限遵守は不可欠な要件となっている。
×
続きを読むには確認が必要です