レバレッジ・コンベクシティ効果とは、債券の価格変動に対してレバレッジ(投資比率)を掛け合わせることで、コンベクシティ(価格の二次変動性)が変化する現象である。
目次
概要
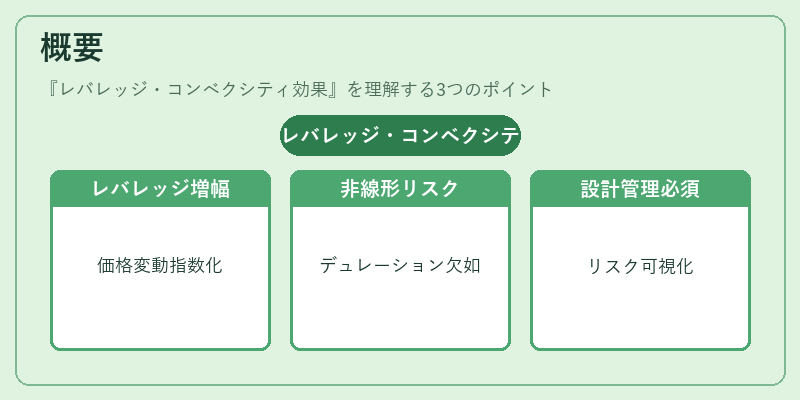
レバレッジ・コンベクシティ効果は、レバレッジ取引を行う際に生じる、債券価格の非線形変動を定量化する指標である。
レバレッジをかけることで、価格変動の影響が指数関数的に増幅され、単純なデュレーションでは捉えきれないリスクが浮上する。
この効果は、レバレッジ取引の設計やリスク管理において不可欠な概念として位置づけられる。
役割と機能
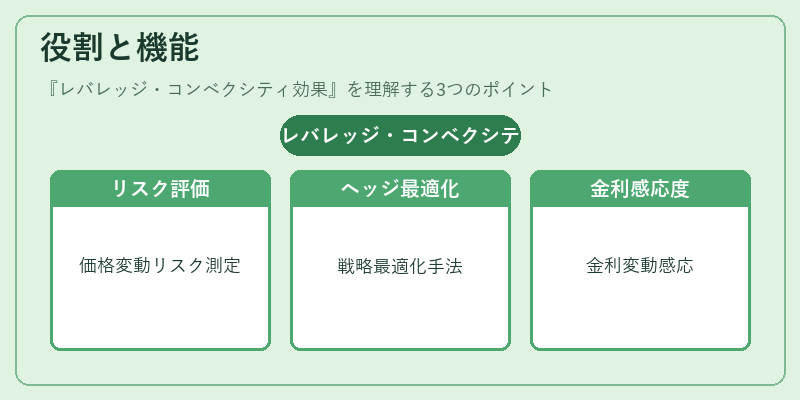
レバレッジ・コンベクシティ効果は、投資家がレバレッジポジションを取る際に、価格変動リスクを正確に評価するために用いられる。
具体的には、ヘッジ戦略の最適化、デリバティブ取引の価格設定、ポートフォリオのリスクパラメータ調整に活用される。
また、レバレッジ比率が高いほど、コンベクシティが大きく変動し、金利変動に対する感応度が増大する点を示す。
特徴
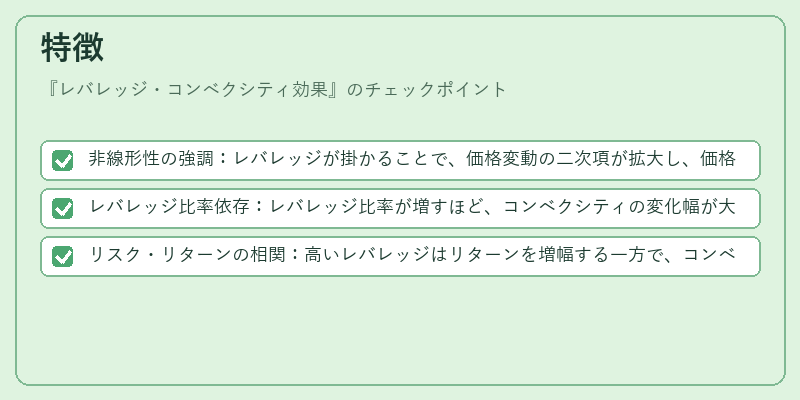
- 非線形性の強調:レバレッジが掛かることで、価格変動の二次項が拡大し、価格変動の方向性が変わる。
- レバレッジ比率依存:レバレッジ比率が増すほど、コンベクシティの変化幅が大きくなる。
- リスク・リターンの相関:高いレバレッジはリターンを増幅する一方で、コンベクシティの変動によりリスクも増大する。
現在の位置づけ
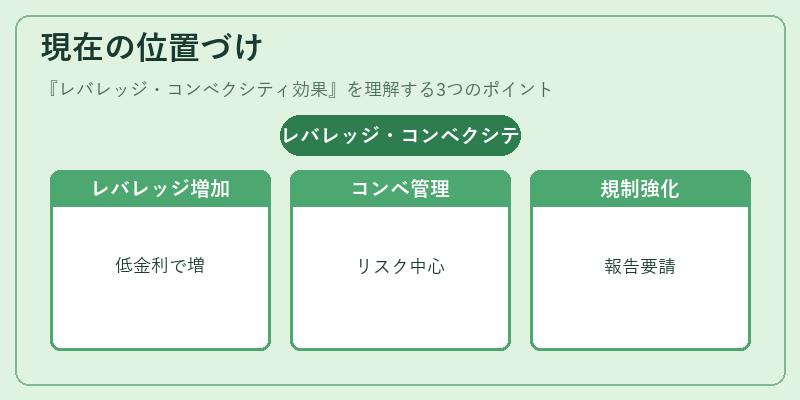
レバレッジ・コンベクシティ効果は、特にレバレッジファンドやヘッジファンド、構造化金融商品において重要視されている。
近年の低金利環境下では、レバレッジを効かせたポジションが増加し、コンベクシティの管理がリスク管理の中心課題となっている。
規制当局は、レバレッジ取引の透明性とリスク評価を強化するため、コンベクシティに関する指標の報告を求める動きが進んでいる。
×
続きを読むには確認が必要です