NISA税務申告とは、NISA口座における投資取引の結果を税務署へ報告する手続きである。
目次
概要
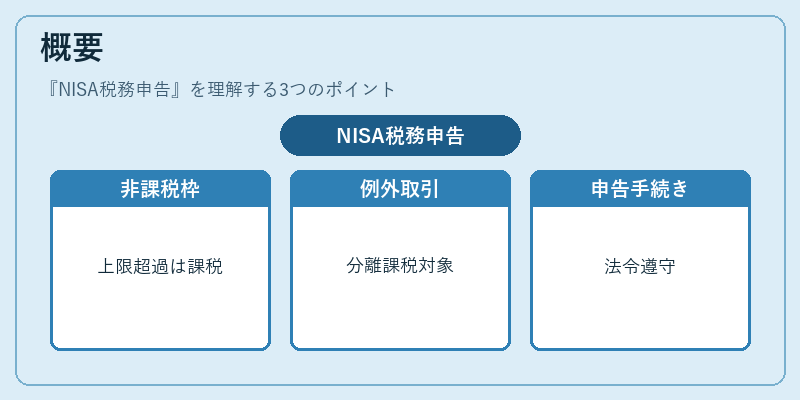
日本におけるNISA(少額投資非課税制度)は、株式や投資信託などから得られる配当・譲渡益を一定期間非課税とする仕組みである。しかし、非課税枠の上限を超えた投資や、非課税期間外に発生した利益は分離課税対象となる。NISA税務申告は、そのような例外的取引を正確に把握し、税務署へ提出することで法令遵守を図るための手続きである。
役割と機能
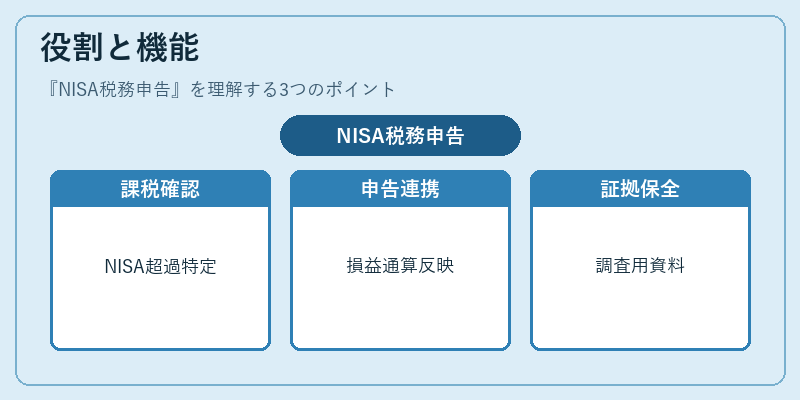
- 分離課税対象の確認 – NISA枠超過や非課税期間外で得た利益を特定し、正しい税率で課税されるようにする。
- 確定申告との連携 – 他の所得と損益通算が必要な場合、NISA取引情報を基に計算を行い、確定申告書へ反映させる。
- コンプライアンス証拠 – 税務調査時に提出できる公式資料として機能し、不正や誤報のリスクを低減する。
- データ連携促進 – 金融機関が発行する年間取引報告書(NISA年次報告)を基に、税務署へ自動転送されるケースも増えている。
特徴
- 非課税枠の管理:NISA口座内で得た利益は原則非課税だが、上限超過分は「分離課税」として個別に扱われる。
- 報告義務の限定性:通常は確定申告を行わなくてもよいが、他所得との関係や超過投資がある場合にのみ提出が必要となる。
- 書類形式の統一:金融機関から提供される年次報告書を基に作成するため、手続きは標準化されている。
- 電子申告対応:多くの金融機関がe-Taxや税務署のオンラインシステムと連携し、提出プロセスを簡素化している。
現在の位置づけ
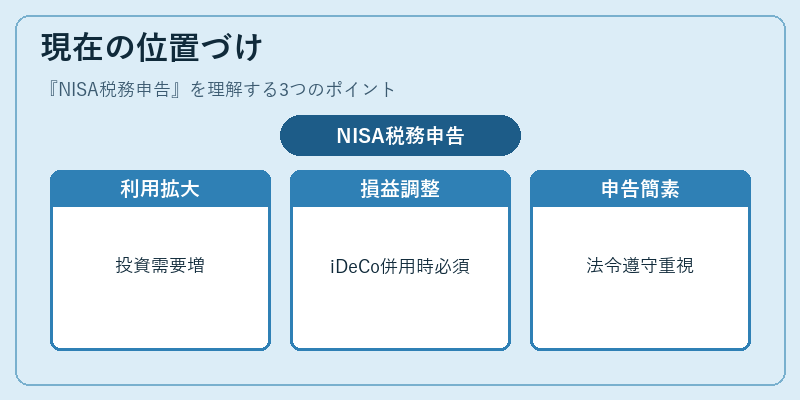
投資需要の拡大に伴い、NISA利用者数は増加傾向にある。新NISA制度導入で非課税枠が拡大されるとともに、報告対象となるケースも増える可能性が高い。iDeCoや退職所得控除との併用時には、複数口座間の損益通算を円滑に行うためにNISA税務申告は不可欠である。税務署側はデータ連携を強化し、電子申告システムを導入して手続き負担を軽減する動きを進めている。これらの変化により、NISA税務申告は投資家が法令遵守と税務最適化を図る上で重要な位置づけとなっている。
×
続きを読むには確認が必要です