NOI Adjustment for Insuranceとは、保険費用を考慮した上で計算される正味営業収益(Net Operating Income)の調整項目である。
概要
不動産評価においては、正味営業収益(NOI)が物件の収益性を測る基本指標となる。保険費用は固定資産税や管理費と同様、継続的な支出項目であるが、その金額は物件種別・所在地・保険内容によって大きく変動する。NOI調整として保険費用を差し引くことで、実際にオーナーが受け取るキャッシュフローをより正確に反映できるようになる。特に私募REITやサブリース契約の物件では、賃借人側が保険を負担するケースも多く、オーナー側の実質収益は保険費用の有無で大きく左右されるため、調整は必須とされている。さらに、近年の気候変動リスクや災害頻度増加に伴い、保険料が急騰するケースも相次ぎ、NOIへの影響が顕著になってきた。
役割と機能
NOI Adjustment for Insuranceは、以下のような場面で活用される。
1. 評価・算定:キャップレート(Cap Rate)計算時に、実際の営業収益を正確に把握するために保険費用を差し引く。
2. 投資判断:投資家が物件のリスク・収益性を比較検討する際、保険費用を含めたNOIで統一した指標を使用することで、公平な評価が可能となる。
3. 財務報告:REITや不動産会社は、税務上および投資家向け開示資料において、保険費用の内訳とNOIへの影響を明確化する義務がある。
4. リスク管理:保険料の変動が収益構造に与える影響を事前に把握し、ヘッジや再保険戦略を検討する際の基礎データとなる。
特徴
- 費用性質の区別:保険費用は通常「運営費」へ分類され、資本化できない点が特徴。したがってNOI調整では常に差し引き項目として扱われる。
- 種類別の影響度:財産保険(Property)、賠償責任保険(Liability)、事業中断保険(Business Interruption)など、保険種別ごとに費用が異なるため、調整時には各種保険料を個別に算出する必要がある。
- 税務上の取り扱い:多くの管轄区では保険費用は経費として全額損金算入できるが、会計基準(IFRS/US GAAP)によっては一部を資産計上し将来減価償却するケースもある。NOI調整時には税務と会計の差異を考慮した修正が求められる。
- 市場比較の課題:同業他社との比較において、保険料の構成比率が大きく異なる場合、単純なNOI指標だけでは実態を把握しにくい。したがって調整後NOIとともに「保険費用比率」など補足指標も併記されることが多い。
現在の位置づけ
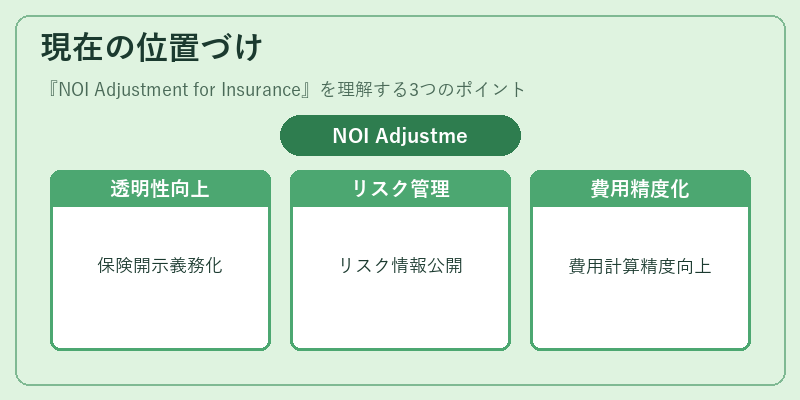
近年、REIT市場は透明性とリスク管理への関心が高まっている。特に私募REITや新興国での不動産投資では、保険料の変動が収益安定性に直結するため、NOI Adjustment for Insurance は不可欠な指標となっている。規制当局は財務諸表における保険費用の開示を義務付けており、投資家向け資料では「調整後NOI」とともに保険料の詳細が記載されるケースが増加している。また、気候変動やサイバーリスクの拡大に伴い、保険費用は過去最高水準を記録することも珍しくない。こうした背景から、NOI調整の精度向上と保険料構造の透明化が業界標準として確立しつつある。
続きを読むには確認が必要です