NOI後テナント改善費償却とは、賃貸物件においてテナントが改装等に要した費用を、純営業利益(NOI)計算後に減価償却する会計処理である。
目次
概要
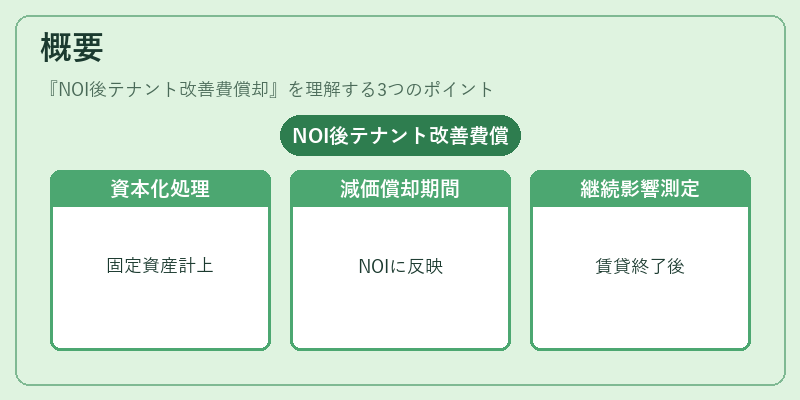
テナント改善費は、入居者が自ら負担して行う建物内の改修・設備更新等を指す。これらの支出は一般的に資本化され、貸借対照表上では固定資産として計上される。NOI後テナント改善費償却は、その資本化された費用を一定期間にわたり減価償却し、キャッシュフロー計算や物件評価の際に NOI に反映させる手法である。この処理は、賃貸契約終了後も継続するテナント改善費の影響を正確に把握するために導入された。
役割と機能
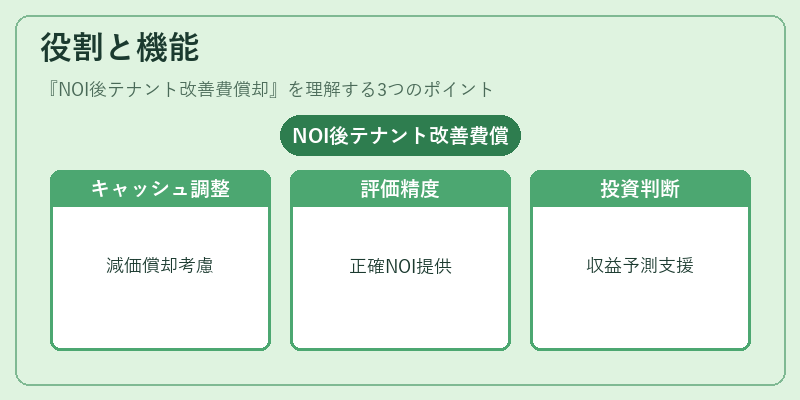
- キャッシュフロー調整:NOI は税引前営業利益を示すが、実際のキャッシュアウトフローは減価償却後の費用を考慮しなければならない。
- 評価指標の精度向上:物件価値算定におけるキャップレート計算では、NOI が基礎となるため、テナント改善費の償却は正確な NOI を提供する。
- 投資判断材料:REIT のファンドマネージャーや投資家は、テナント改善費の償却スケジュールを確認し、将来の収益性を予測する。
特徴
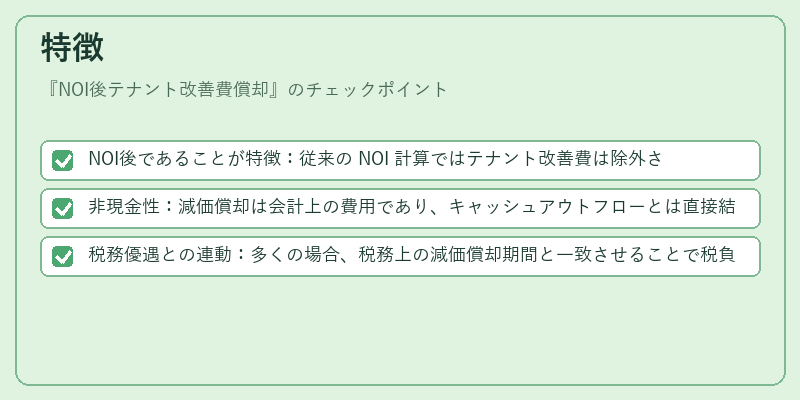
- NOI後であることが特徴:従来の NOI 計算ではテナント改善費は除外されるため、実際の運用コストと乖離が生じやすい。
- 非現金性:減価償却は会計上の費用であり、キャッシュアウトフローとは直接結びつかない点に留意する必要がある。
- 税務優遇との連動:多くの場合、税務上の減価償却期間と一致させることで税負担を最適化できる。
現在の位置づけ
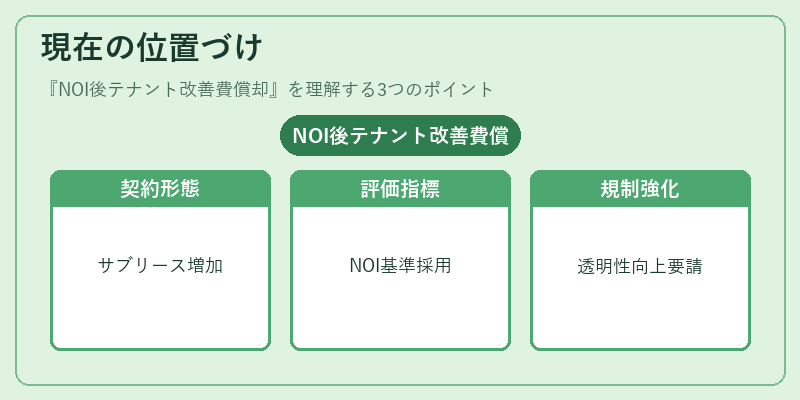
近年、サブリース契約やテナント改善費の分担形態が増加しているため、NOI後テナント改善費償却はREIT の財務諸表において重要な項目となっている。JREITインデックスでも、テナント改善費を含む NOI を基準とした評価指標が採用されるケースが増えている。また、規制当局は非現金性の減価償却処理に対する透明性向上を求めており、会計基準の見直しや開示要件の強化が進行中である。
×
続きを読むには確認が必要です