ノンパフォーマンス債権評価法とは、既存の返済義務が履行されず、回収可能性を測定するために用いられる特別な評価手法である。
概要
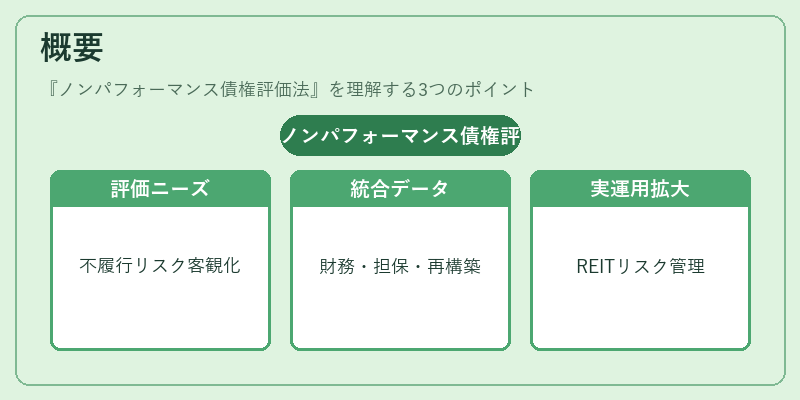
ノンパフォーマンス債権評価法は、不動産担保付きローンやREIT資金調達の際に発生する不履行(NPL)を客観的に価値化するために開発された。従来の市場価格ベースの評価では、将来的な回収確率が極めて低く、情報が乏しい債権に対して適切なリスク反映が困難であった。この手法は、債務者の財務状況、担保価値、再構築計画など多角的データを統合し、回収率(Recovery Rate)と損失発生確率(Probability of Default)を定量化することで、評価額を算出する。日本国内では不動産投資信託(JREIT)の運用や、私募REITにおけるリスク管理の一環として採用されるケースが増えている。
役割と機能
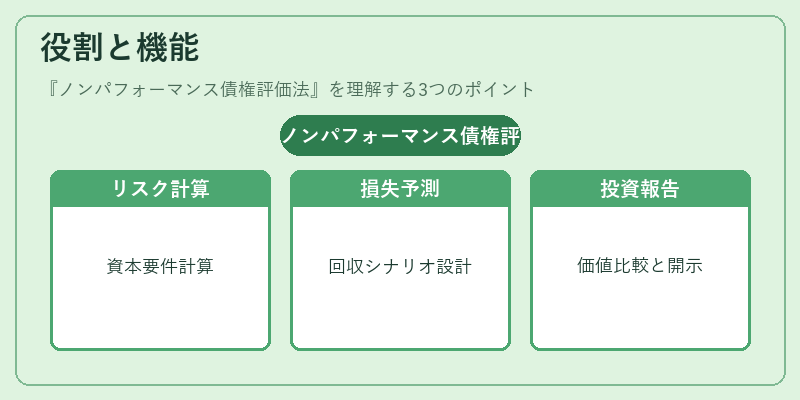
ノンパフォーマンス債権評価法は、金融機関・投資家・規制当局に対し、以下のような機能を提供する。
1. リスク加重係数算定: Basel III 等の資本要件で求められるリスクウェイトを正確に計算できる。
2. 損失予測と回収シナリオ設計: 回収率の分布を想定し、ストレステストやシミュレーションに組み込むことで、資金繰りの安定化策を立案できる。
3. 投資判断支援: 既存のNPLポートフォリオの価値を明確化し、売却・再構築・保有継続の選択肢を比較可能にする。
4. 監査・報告義務対応: 金融庁や税務署への開示要件を満たすため、透明性の高い評価手順が求められる。
特徴
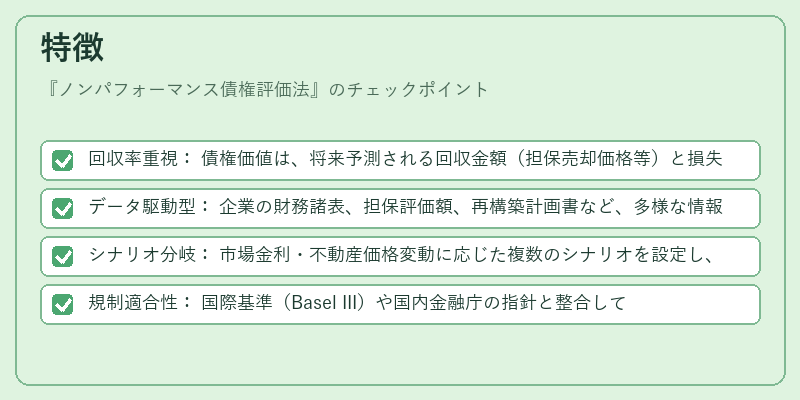
- 回収率重視: 債権価値は、将来予測される回収金額(担保売却価格等)と損失発生確率を掛け合わせて算出する。
- データ駆動型: 企業の財務諸表、担保評価額、再構築計画書など、多様な情報源からパラメータを抽出し統計的手法で推定。
- シナリオ分岐: 市場金利・不動産価格変動に応じた複数のシナリオを設定し、評価結果の感度分析が可能。
- 規制適合性: 国際基準(Basel III)や国内金融庁の指針と整合しているため、監督当局への報告に利用できる。
現在の位置づけ
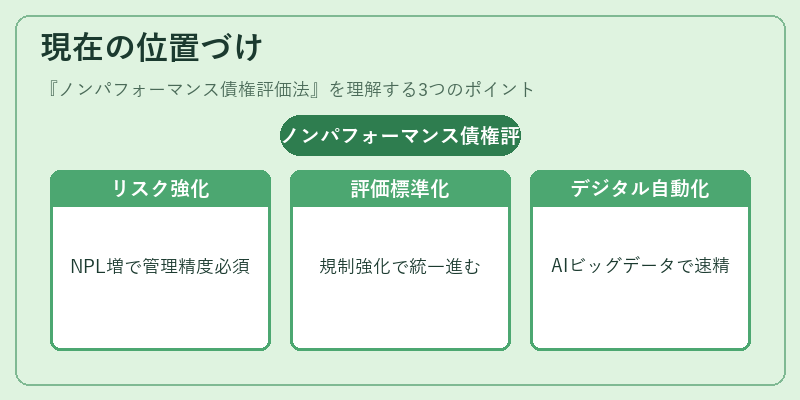
近年、不動産市場の変動や経済不況に伴いNPL比率が上昇し、投資家・金融機関はリスク管理の精度を高める必要性が増している。ノンパフォーマンス債権評価法は、その中核的手段として位置づけられ、特に私募REITやサブリース構造において担保価値と回収可能性の統合評価が求められる場面で活用されている。規制当局も資本要件を厳格化する中で、この手法を採用した評価モデルの開発・導入を促進しており、業界全体で標準化が進む兆候が見られる。さらに、デジタル技術の進展により、AIやビッグデータ解析を組み合わせた自動化評価ツールが登場し、評価精度とスピードの向上が期待されている。
続きを読むには確認が必要です