ノンパラメトリック推定とは、データの分布形状を仮定せずに統計量を推定する手法である。
概要
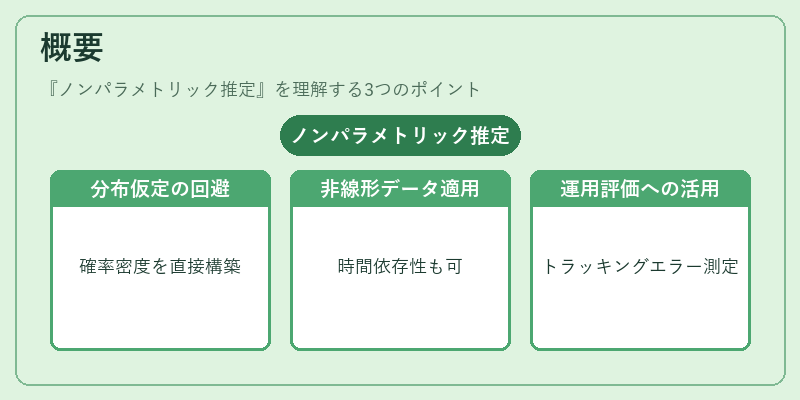
投資信託・ETFの運用管理では、期待収益率やボラティリティ、相関係数といったリスク指標が不可欠だ。しかし、金融市場はしばしば正規分布を満たさない極端な値や尖度の高い分布を示す。ノンパラメトリック推定は、分布仮定(正規、t分布等)に縛られず、観測データから直接確率密度関数や累積分布関数を構築することで、実際の市場行動をより忠実に反映できる。
この手法は、過去の価格変動だけでなく、非線形性や時間的依存性が強いデータセットにも適用可能であり、アクティブ運用者がパフォーマンスの源泉を検証する際や、パッシブファンドのトラッキングエラー評価において重要な役割を果たす。
役割と機能
-
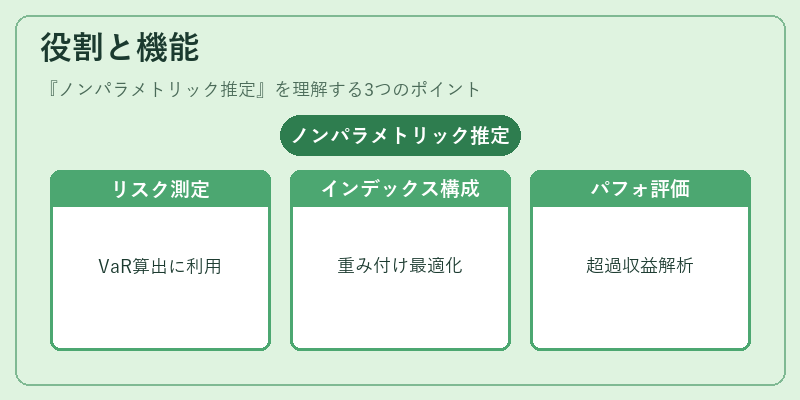
リスク測定
ノンパラメトリック手法は、ベータ分布近似やヒストグラム推定を通じて、VaR(バリュー・アット・リスク)やCVaR(条件付きVaR)の計算に用いられる。これにより、極端な市場変動時の損失確率を実測データから直接求めることができ、ヘッジファンドやスマートベータ戦略でリスク管理基準とする。 -
インデックス構成
パッシブ運用では、対象指数の構成銘柄に対して非パラメトリック分布推定を行い、実際の価格変動に最も適合した重み付けを決定する。これがトラッキングエラー低減や、ファンドオブファンズでのポートフォリオ再構築時にも応用される。 -
パフォーマンス評価
アクティブマネージャーは、ノンパラメトリック推定を利用して市場ベンチマークと比較した超過収益の分布を解析し、戦略的な投資判断や報酬設計に活かす。
特徴
-
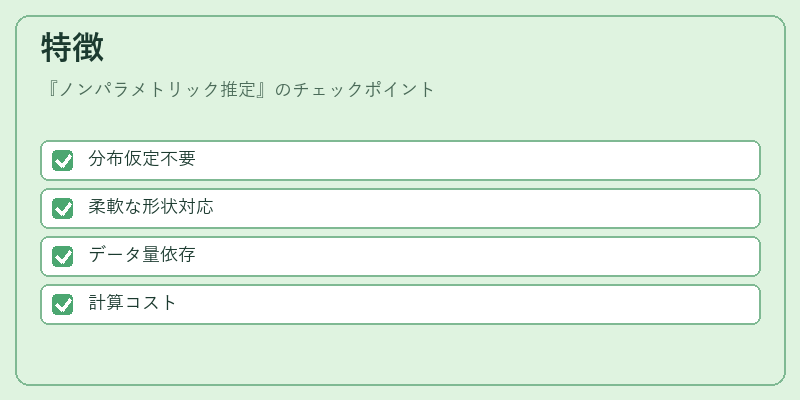
分布仮定不要
正規性や対称性を前提とせず、実測データから直接確率密度関数を構築するため、極端値の影響が大きい市場環境でも頑健に推定できる。 -
柔軟な形状対応
カーネル密度推定やブートストラップ法と組み合わせることで、多峰性や非対称性を含む複雑な分布構造を捉えることが可能。 -
データ量依存
推定精度はサンプルサイズに大きく左右され、短期的・高頻度データではノイズが増加するリスクがある。 -
計算コスト
パラメトリック手法と比べてアルゴリズムの実装や計算時間が長くなるため、大規模ポートフォリオでのリアルタイム運用には注意が必要。
現在の位置づけ
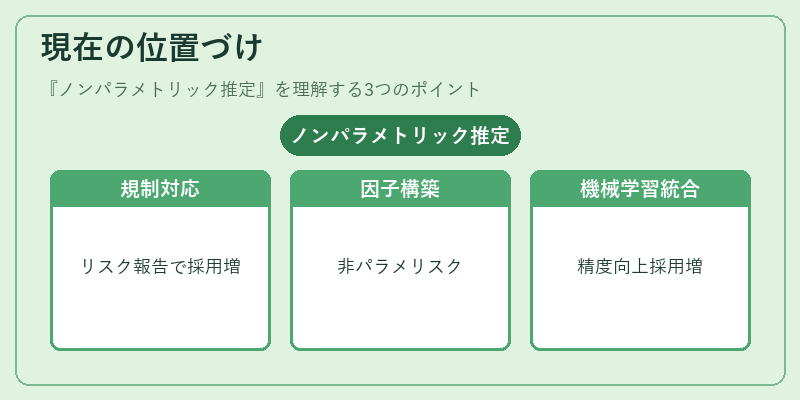
近年、金融市場の複雑化と高頻度取引データの増加に伴い、ノンパラメトリック推定は投資信託・ETF運用の標準的なツールへと進化している。
- 規制対応:金融庁や証券取引所が提出を求めるリスクレポートで、実測分布に基づくVaR計算が推奨されており、ノンパラメトリック手法の採用率が高まっている。
- スマートベータ戦略:市場指数ではなく、非パラメトリックで推定されたリスク・リターン特性を基にした因子構築が主流となり、ETFプロバイダーはこの手法を用いて差別化を図っている。
- 機械学習との統合:ディープラーニングやブースティング系アルゴリズムと組み合わせることで、非線形パターンの検出精度が向上し、ヘッジファンドでも積極的に採用されている。
ノンパラメトリック推定は、分布仮定を排除した柔軟性と実証力で、投資信託・ETF運用のリスク管理やパフォーマンス評価に不可欠な手段となっている。
続きを読むには確認が必要です