レバレッジ・ボンドとは、企業がレバレッジド買収(LBO)や再資本化を目的として発行する、高い負債比率を伴うサブオーディネートでない社債である。
概要
レバレッジ・ボンドは、主に投資銀行が設計し、特別目的会社(SPV)や担保付きファイナンス構造の一部として発行される。企業は既存の株式を薄めずにキャッシュフローで返済できるように、高利回りと高レバレッジを組み合わせた資金調達手段を選択する。この種の債券は、投資家に対して比較的高いクーポンを提示しつつ、発行体の資産やキャッシュフローで担保されるため、純粋なジャンクボンドよりもリスクが低いと位置づけられる。
役割と機能
レバレッジ・ボンドは、企業の資本構造において「中間層」的な位置を占める。既存のサブオーディネート債(例:高利回り社債)よりも優先順位が高く、株式よりは劣後であるため、財務レバレッジを維持しつつ資金調達コストを抑えることができる。
- LBOのファイナンス:買収対象企業に対して大規模な負債を組み込み、株主資本比率を低減させる。
- 再資本化・リキャップ:既存の高利回り社債やサブオーディネート債を置き換え、より安定した返済スケジュールとコスト構造を実現する。
- 担保付きファイナンス:特定資産(不動産・設備等)を担保にし、投資家の信用リスクを低減させる。
特徴
| 要素 | 説明 |
|---|---|
| 高いクーポン率 | 企業のキャッシュフローに対する期待リターンを反映し、通常の投資格付け社債よりも高い利回りが設定される。 |
| 担保付き(Collateralized) | 設備・不動産など具体的な資産で裏付けられ、デフォルト時に優先返済権を有する。 |
| サブオーディネートではない | 既存のサブオーディネート債や株式よりも優先順位が高いが、上位のメジャー社債には劣後となる。 |
| SPV発行 | 発行体から資産を分離し、投資家に対するリスク隔離を図る構造。 |
| コール・プレミアム条項 | 企業が早期償還を選択した場合に追加費用が課され、投資家の収益性を保護する。 |
| 高い流動性リスク | 市場での取引は限定的であり、需要と供給によって価格変動が大きくなることがある。 |
現在の位置づけ
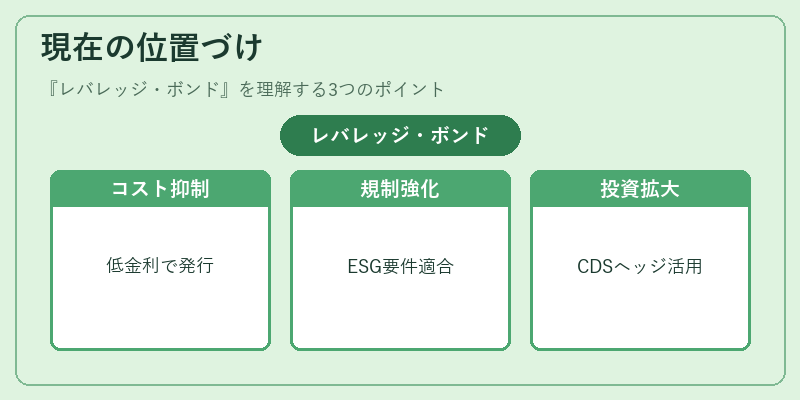
レバレッジ・ボンドは、低金利環境下で企業が資本コストを抑えるために活用される重要な金融商品である。近年では、ESG(環境・社会・ガバナンス)要件への適合や規制強化の影響で、発行条件や担保構造が厳格化されている。また、投資家側ではリスク管理手法としてクレジットデフォルトスワップ(CDS)やヘッジファンド戦略との組み合わせが進む。
金融市場全体においては、従来の高利回り社債と比べて信用格付けが安定しているため、投資家層が拡大しつつある一方で、発行者側ではレバレッジ率や担保評価額を慎重に設定する必要性が増している。これらの動向は、企業財務戦略と投資環境の変化を反映したものであり、今後もレバレッジ・ボンドは高レバレッジ取引の主要なファイナンス手段として位置づけられる見通しである。
続きを読むには確認が必要です