利回りコンベクシティとは、債券価格と金利の関係を二次導関数で表した指標である。
目次
概要
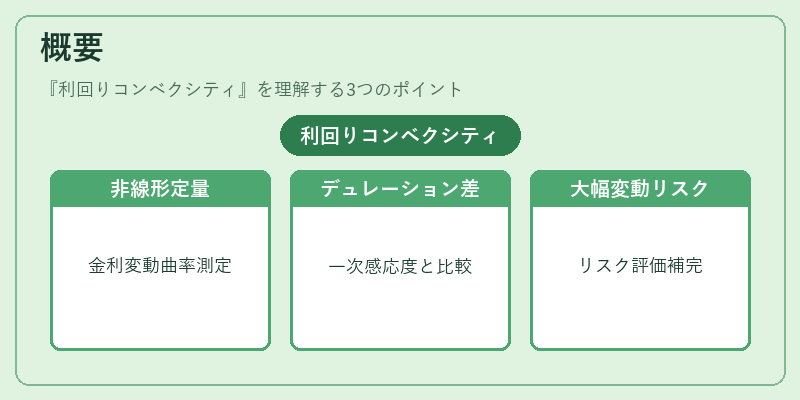
利回りコンベクシティは、債券の価格変動が金利変動に対して非線形であることを定量化するために開発された。従来のデュレーションが一次感応度(価格と金利の直線的関係)を示す一方、コンベクシティはその曲率を測り、金利変動幅が大きい場合のリスク評価を補完する。
役割と機能
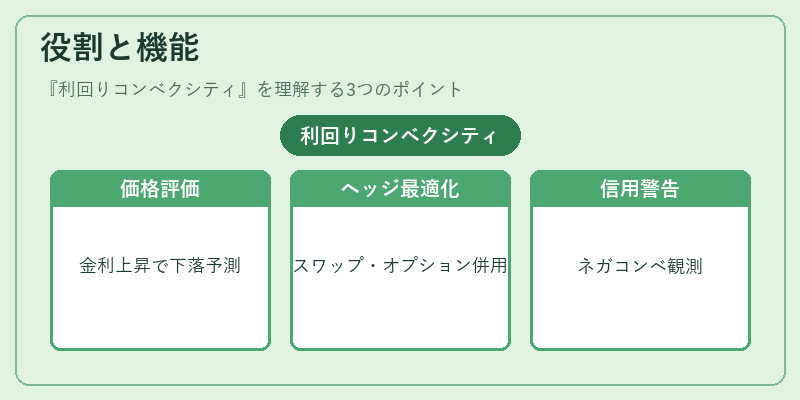
ポートフォリオマネージャーは、デュレーションで金利上昇時の価格下落を予測しつつ、コンベクシティで実際の価格変動がどれほど大きくなるかを評価する。ヘッジ戦略では、金利スワップやオプションポジションと組み合わせて、金利リスクを最適化するために利用される。また、信用リスクが高いジャンク債ではネガティブコンベクシティが観測され、損失の拡大リスクを警告する指標ともなる。
特徴
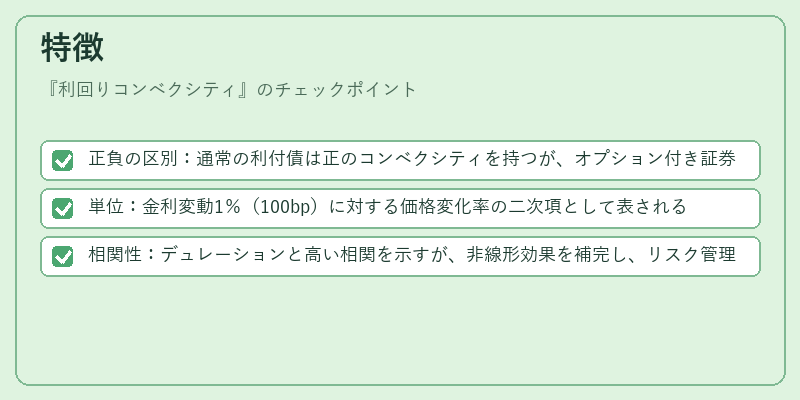
- 正負の区別:通常の利付債は正のコンベクシティを持つが、オプション付き証券や逆イールド構造では負になる。
- 単位:金利変動1%(100bp)に対する価格変化率の二次項として表される。
- 相関性:デュレーションと高い相関を示すが、非線形効果を補完し、リスク管理に不可欠。
現在の位置づけ
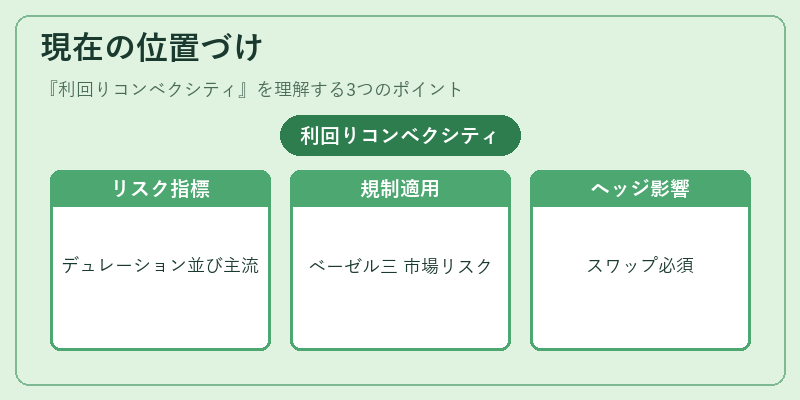
近年の低金利環境下で債券価格は大きく変動するため、コンベクシティはデュレーションと並んで主要なリスク指標として重視されている。規制枠組み(Basel III)では資本充足率計算における市場リスクの測定に活用され、ETFや債券ファンドの構築時にも重要なパラメータとなっている。さらに、金利スワップや金利オプションを組み合わせたデリバティブ戦略では、コンベクシティの正確な評価がヘッジ効果を左右するため、専門家間で継続的に議論されている。
×
続きを読むには確認が必要です