贈与の特例とは、個人が他者に財産を無償で譲渡する際に課される贈与税の負担を軽減または免除するために設けられた税制上の優遇措置である。
概要
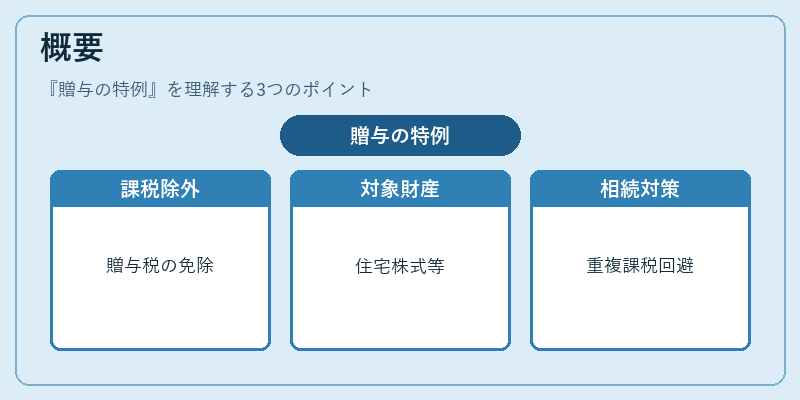
贈与税は、贈与者が受贈者へ財産を譲渡した時点で課される税金であり、その計算基準は贈与された財産の評価額に応じて決定される。贈与の特例は、この標準的な課税プロセスから除外または減免対象とすることで、家族間や親族内での資産移転を円滑にし、相続時の重複課税を回避する目的で導入された。主に住宅用不動産や株式等の特定財産に対して適用されるケースが多く、贈与者と受贈者双方にとって税負担の最小化を図る手段として位置づけられている。
役割と機能
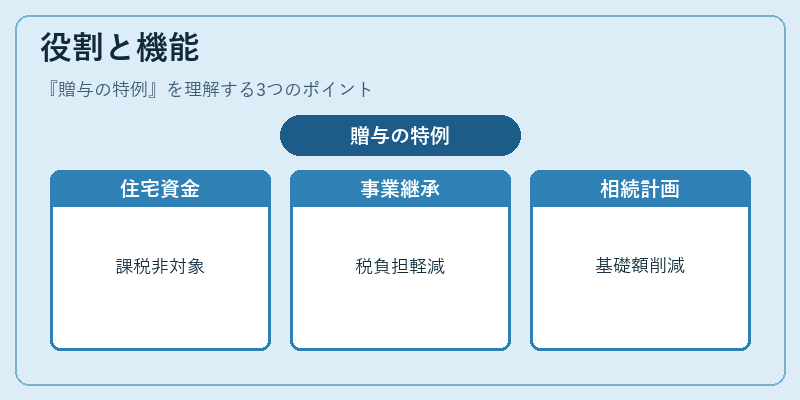
贈与の特例は、以下のような具体的場面で活用される。
1. 住宅取得資金の提供:親が子に対し住宅購入費用を贈与する際、一定額まで課税対象外となり、実質負担が軽減される。
2. 事業承継の促進:家族経営企業の株式や持分を次世代へ譲渡する際に、特例適用で税金を抑え、スムーズな事業継続を支援する。
3. 相続計画の一環:遺産分割前に財産を贈与し、相続税の課税基礎額を削減する手法として利用される。
これらは、贈与者が「無償で資産を移転」した場合でも、税制上の優遇措置を受けることで、社会的・経済的な負担を緩和し、家族間の財産管理を円滑にする機能を果たす。
特徴
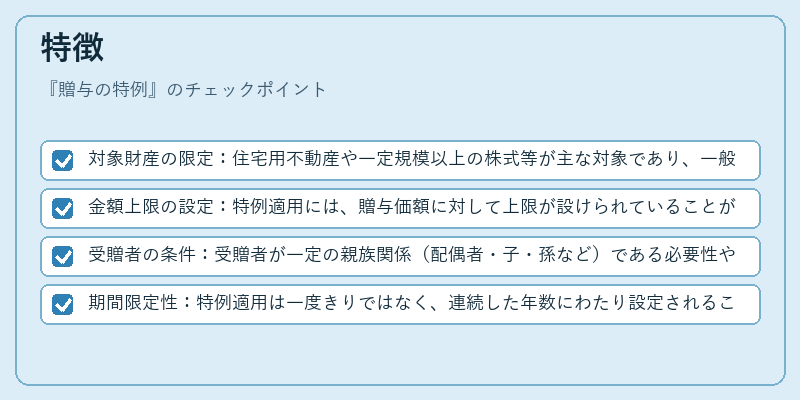
- 対象財産の限定:住宅用不動産や一定規模以上の株式等が主な対象であり、一般財産への適用は制限される。
- 金額上限の設定:特例適用には、贈与価額に対して上限が設けられていることが多い。これを超える部分については通常課税となる。
- 受贈者の条件:受贈者が一定の親族関係(配偶者・子・孫など)である必要性や、贈与時期に応じた制限が存在する場合がある。
- 期間限定性:特例適用は一度きりではなく、連続した年数にわたり設定されることもあり、計画的な資産移転を促す設計となっている。
これらの特徴により、贈与の特例は単なる税減免策ではなく、家族内での財産循環や事業承継といった長期的視点を踏まえた制度として機能する。
現在の位置づけ
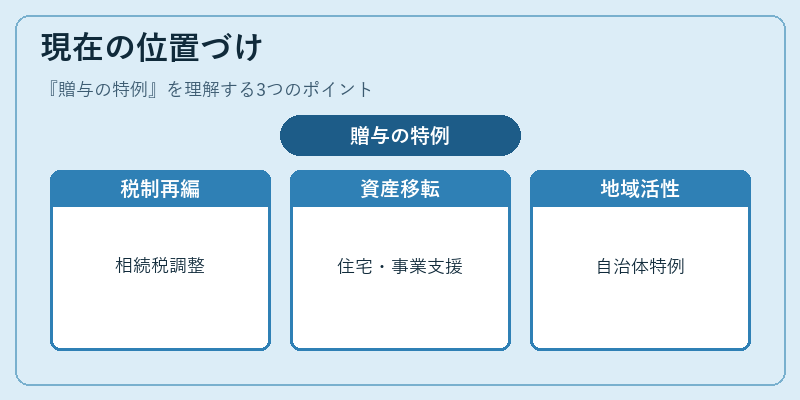
近年の税制改革により、贈与の特例は相続税とのバランスを考慮した形で再編成されている。住宅取得資金の支援や中小企業承継の促進という社会的ニーズが高まる中、特例の適用範囲や上限額は時折見直しが行われる。また、金融商品(NISA・iDeCo等)との連携も検討されており、個人投資家にとっては資産形成と税負担軽減を両立させる手段として注目されている。さらに、地方自治体が独自に住宅贈与の特例を設定するケースも見られ、地域経済の活性化にも寄与している。
総じて、贈与の特例は家族間資産移転を円滑にし、相続税負担の軽減や事業承継の安定化といった社会的課題への対応策として、現代日本の税制において重要な位置を占めている。
続きを読むには確認が必要です