遺言信託に関する税法条文とは、個人が死亡時に遺言で指定した受益者へ財産を信託形式で分配する際の課税ルールを定めた国税庁・地方自治体等の法規範である。
概要
遺言信託は、相続人以外の第三者(受益者)に対し、被相続人が生前に設定した目的や条件に従って財産を管理・分配する仕組みである。税法上は「贈与」と「相続」の二重的性質を持ち、遺言信託の設立と運用に際しては相続税法及び贈与税法が適用される。主な条文は、相続税法第○条(受益者への分配)や贈与税法第△条(信託財産の評価・課税)が挙げられ、地方自治体による条例も併せて規定されることが多い。遺言信託は、相続手続きを簡素化しつつ、受益者に対して継続的な管理を保証するため、近年の事業承継や資産保全策として注目されている。
役割と機能
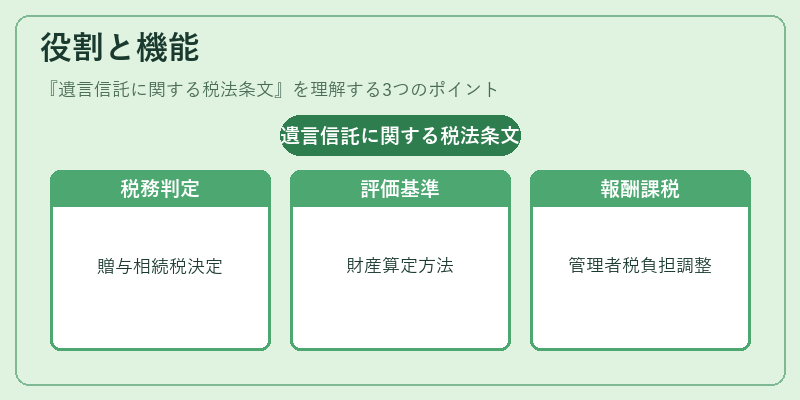
税法条文は遺言信託の設立・運用段階で発生する課税対象を明確にし、以下のような役割を果たす。
1. 贈与税の適用判定:受益者が死亡前に信託財産を取得した場合、贈与税の課税基準と控除額を決定する。
2. 相続税評価の指針:遺言で指定された分配金額や残余財産は、相続税法上の「被相続人の財産」として評価されるため、その算出方法が条文で規定される。
3. 信託管理者への報酬課税:信託財産を運用する受託者(銀行・証券会社等)に対し、所得税の源泉徴収や法人税の計算基準が示される。
4. 遺留分との調整:相続人の遺留分権利と信託による配分額の衝突を防ぐため、条文は差し止め手続きや補償金算定基準も含む。
実務上は、被相続人が生前に遺言書で「受益者Aに対して信託財産を10%分配」と明記した場合、その10%は贈与税の対象となるか、あるいは相続税の評価項目として計上されるかが条文によって決まる。
特徴
- 二重課税防止措置:遺言信託に関する条文では、贈与税と相続税の両方を一度に適用しないよう、控除額や課税基準が設けられている。
- 受益者保護規定:受益者が未成年または判断能力が不十分な場合、信託財産の管理・分配に関して法的保護を強化する条項が存在する。
- 税務申告義務の明確化:信託開始時と終了時に必要な税務申告書類や期限が細かく定められ、受託者はこれを遵守しなければならない。
- 地方自治体条例との連携:国税法の枠組みだけでなく、各都道府県が独自に設定した信託関連条例も併用されるため、地域差が生じる点が特徴的。
現在の位置づけ
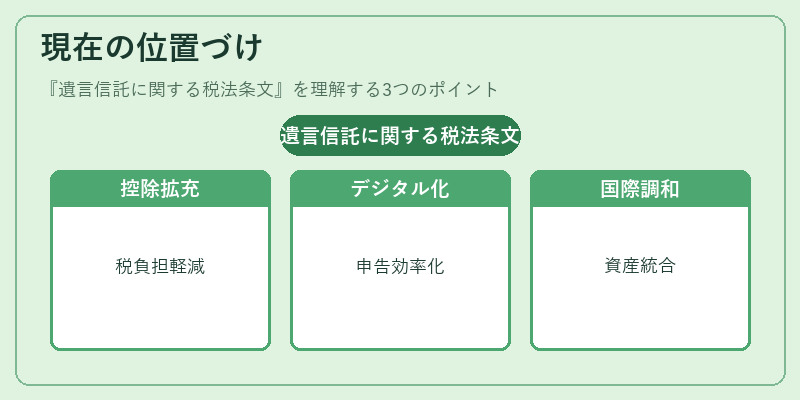
近年、少子高齢化と相続税負担増大を背景に、遺言信託は資産承継の柔軟な手段として拡大している。税法条文はその成長を支える基盤であり、以下の動向が見られる。
- 相続税・贈与税の控除額拡充:遺言信託を利用した分配に対する控除枠が段階的に増加し、個人投資家や中小企業経営者の利用促進が図られている。
- デジタル化への対応:電子証券・オンライン遺言サービスの普及に伴い、税務署は信託関連情報の電子申告を推進し、手続きの効率化を進めている。
- 国際的調和:海外資産を含む複雑な相続ケースが増加する中、国際税法との整合性を保つために条文改正が検討されている。
総じて、遺言信託に関する税法条文は、個人の資産承継計画と税務リスク管理を統合した重要な規範であり、今後も制度改正や技術進化に伴いその適用範囲と詳細が拡充されることが予想される。
続きを読むには確認が必要です