SOFR連動型デリバティブ商品とは、米国の短期金利ベンチマークであるSecured Overnight Financing Rate(SOFR)を基準にして価格が決定される金融派生商品の一種である。
概要
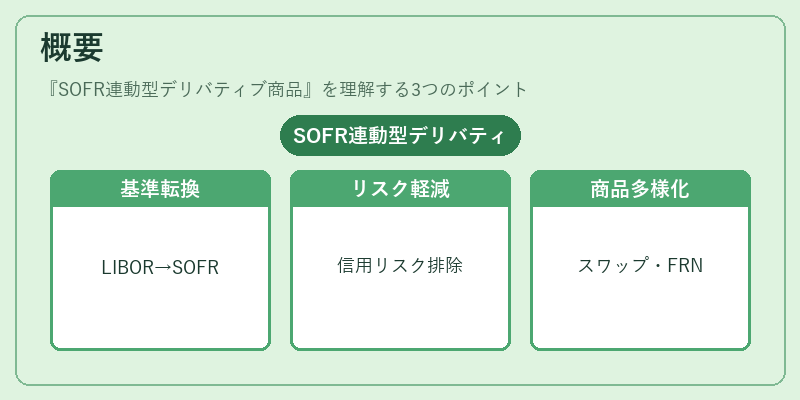
SOFRは、米国財務省証券を担保としたオーバーナイト貸借取引の実質金利を算出する指標で、LIBORの代替として導入された。従来のLIBORは信用リスクを含むため、監査や不正操作の懸念が高まり、金融機関はより透明性と安全性の高いベンチマークへ移行した。SOFR連動型デリバティブ商品は、この新しい基準に合わせて設計され、金利スワップ、フローティングレートノート(FRN)、キャッシュ・オプションなど多様な形態で提供される。
役割と機能
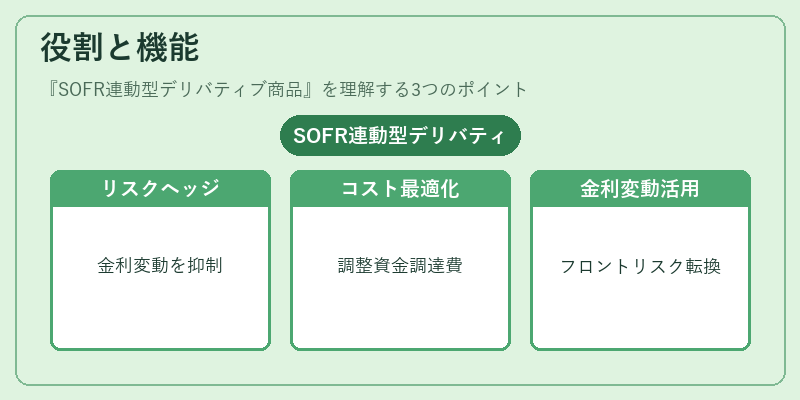
SOFR連動型デリバティブは、企業や金融機関が金利変動リスクをヘッジし、資金調達コストを最適化するために使用される。具体的には、以下のような場面で活用される。
- 金利スワップ:固定金利とSOFRベースのフローティング金利を交換し、将来の金利変動への曝露を調整する。
- キャッシュ・オプション:SOFRに連動したレバレッジ付きオプションで、金利上昇時の利益確定や下落リスク回避を図る。
- フローティングレートノート(FRN):発行体が一定期間ごとにSOFRをベースにクーポンを再設定し、投資家にインターレスト収益の変動性を提供する。
特徴
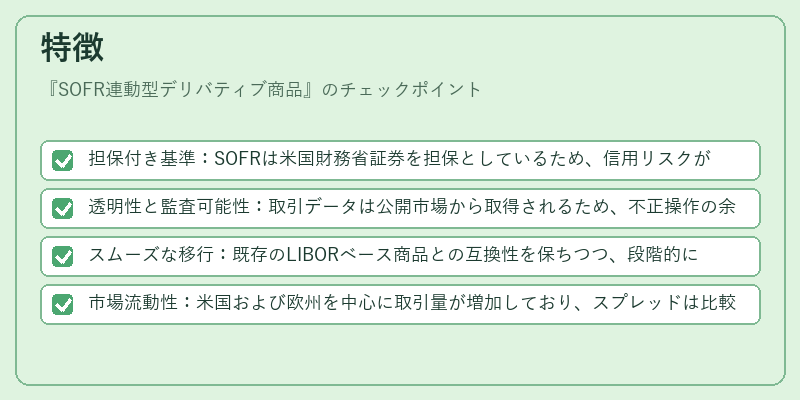
- 担保付き基準:SOFRは米国財務省証券を担保としているため、信用リスクがほぼゼロである。
- 透明性と監査可能性:取引データは公開市場から取得されるため、不正操作の余地が少ない。
- スムーズな移行:既存のLIBORベース商品との互換性を保ちつつ、段階的にSOFRへ切り替える設計が可能である。
- 市場流動性:米国および欧州を中心に取引量が増加しており、スプレッドは比較的狭い水準にある。
現在の位置づけ
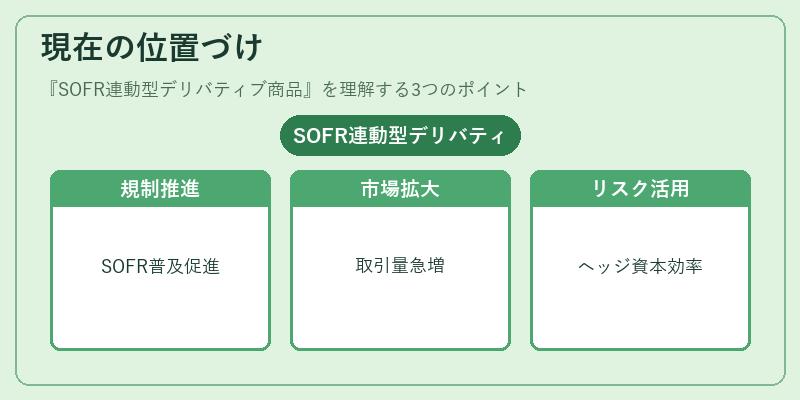
金融規制当局や主要中央銀行は、LIBOR廃止後も市場安定性を確保するためにSOFR連動型デリバティブ商品の普及を推進している。近年では、米国債金利スワップ市場での取引量が急増し、企業の資金調達戦略に不可欠なツールとなっている。また、欧州連合や英国も自国の短期金利ベンチマークをSOFRに置き換える動きを進めており、国際的な金利市場での統一性が高まっている。さらに、金融機関はリスク管理部門でSOFRベース商品を活用し、金利変動ヘッジや資本効率向上に寄与している。
続きを読むには確認が必要です