再構築頻度とは、投資信託やETFが保有資産の割合を一定期間ごとに見直し、調整する回数である。
目次
概要
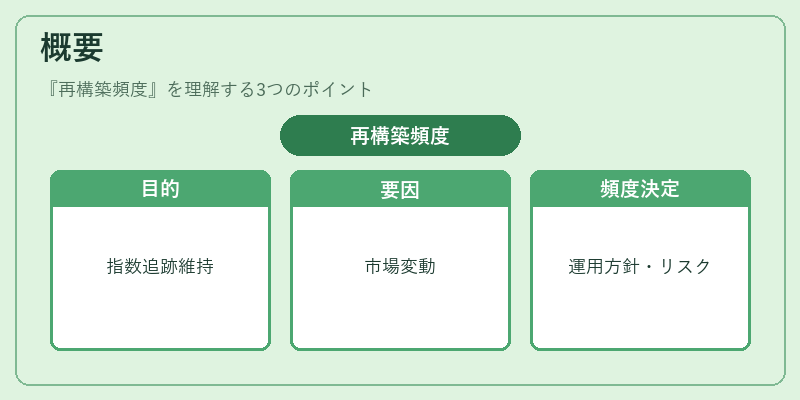
再構築は、指数連動型ファンドやスマートベータ戦略などで設定された基準ポートフォリオと実際の投資比率が乖離した際に行われる。市場価格変動や銘柄追加・除外によって目標比率が崩れ、指数追跡精度を維持するために必要となる。再構築頻度は、運用方針とリスク許容度から決定され、アクティブファンドでは戦略的なタイミングで実施されることもある。
役割と機能
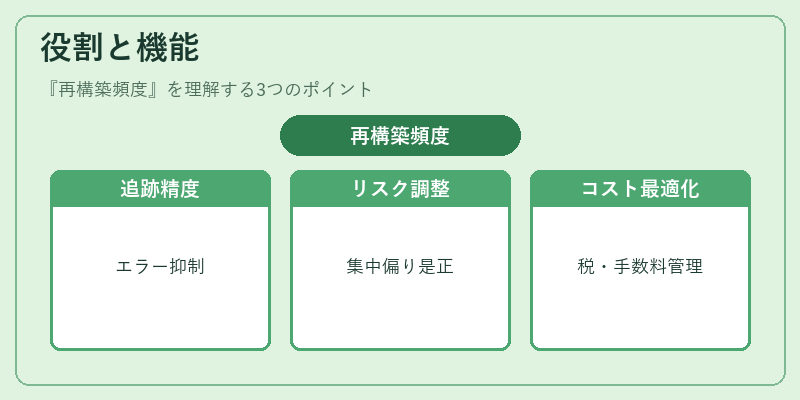
- 指数追跡精度の維持:目標比率から逸脱した資産配分を修正し、トラッキングエラーを抑制する。
- リスク管理:市場変動に応じてポートフォリオ構成を調整し、過度な集中や分散の偏りを是正する。
- 税務最適化:売買タイミングを考慮してキャピタルゲインの実現をコントロールできる場合がある。
- 手数料とコスト管理:頻繁な再構築は取引コストや信託報酬に影響するため、費用対効果を考慮した設計が求められる。
特徴
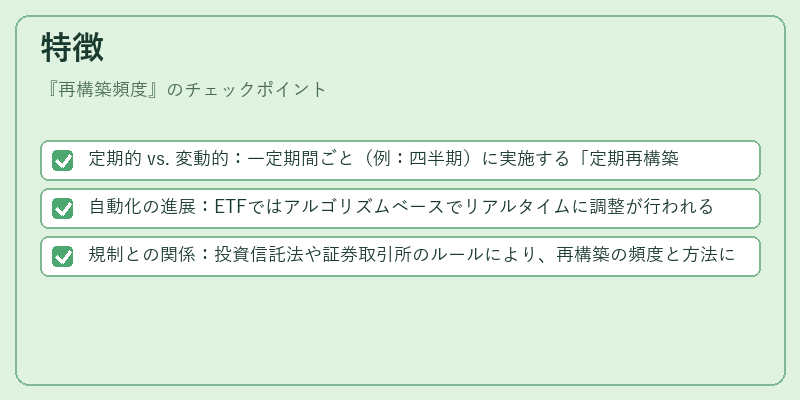
- 定期的 vs. 変動的:一定期間ごと(例:四半期)に実施する「定期再構築」と、市場状況や指標の変更時に行う「イベントドリブン再構築」がある。
- 自動化の進展:ETFではアルゴリズムベースでリアルタイムに調整が行われるケースも増加。
- 規制との関係:投資信託法や証券取引所のルールにより、再構築の頻度と方法に制限が設けられることがある。
現在の位置づけ
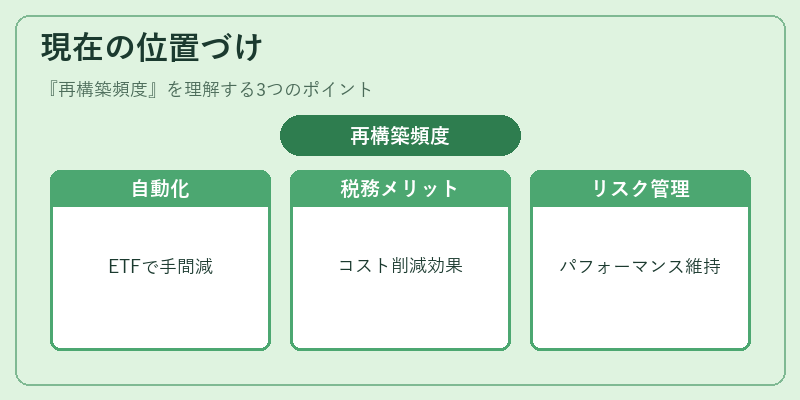
近年はスマートベータ戦略や低コストインデックスファンドの拡大に伴い、再構築頻度の最適化が重要視されている。自動リバランス機能を備えたETFが普及し、投資家は手間なく目標比率を維持できるようになった。また、税務上のメリットや取引コスト削減を目的に、再構築頻度を低減する運用も検討されている。市場環境の変動性が高まる中で、適切な再構築戦略はファンドのパフォーマンスとリスク管理に不可欠な要素となっている。
×
続きを読むには確認が必要です