解約手数料対象無分配型投信種別とは、投資家が保有期間中に解約(売却)する際に一定の手数料が課される無分配型(配当・利益を分配しない)投資信託の一種である。
概要
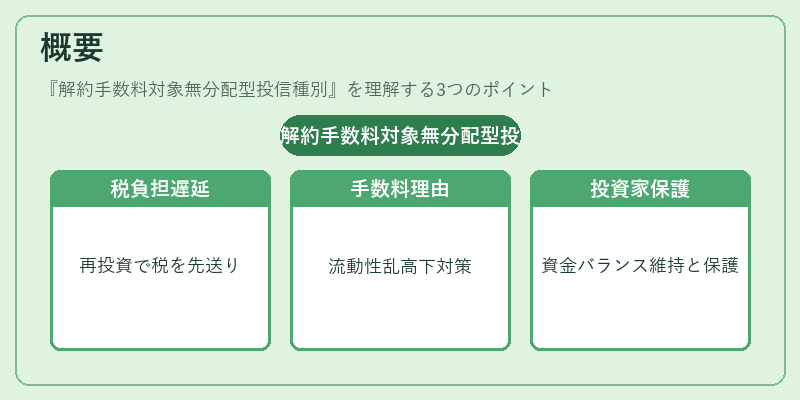
無分配型投信は、運用益や配当金を投資家へ直接還元せず、ファンド内に再投資する構造をとる。これにより税負担が遅延し、長期的な複利効果を最大化できる点が魅力である。一方、解約手数料は、短期売買による流動性の乱高下や運用コストの回収を目的として設定される。従来、分配型ファンドに比べて取引頻度が低い無分配型投信では、解約手数料がないケースも多かったが、資金流入・流出のバランスを保つため、近年は「解約手数料対象無分配型」というカテゴリが設けられた。これは、ファンド運用会社が資産価格の安定性と投資家保護を両立させる試みとして位置づけられる。
役割と機能
解約手数料対象無分配型投信は、主に以下の場面で活用される。
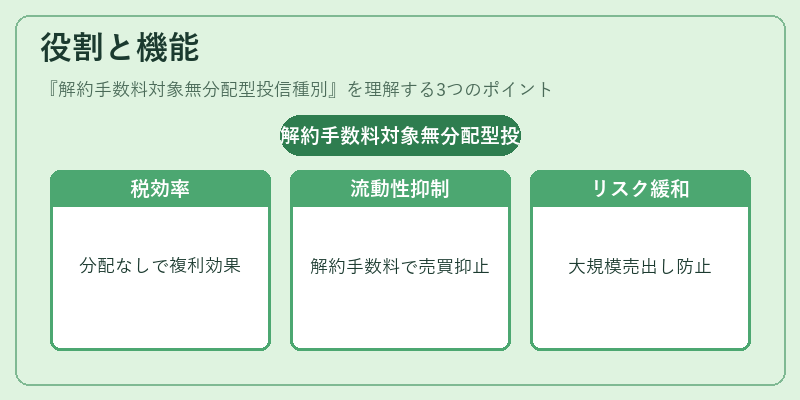
1. 長期積立・資産形成:税効率が高く、定期的な分配を受けないため、再投資による複利効果が期待できる。
2. 流動性管理:解約手数料により短期売買の抑制を図り、ファンド内資産の安定運用を支える。
3. 税務上の最適化:分配がないため、確定申告時に発生する所得税や住民税を遅延させることができ、投資家は保有期間中のキャッシュフローをコントロールしやすい。
4. リスク管理:解約手数料が設定されていることで、大量売出しによる市場への影響を抑制する効果も期待できる。
特徴
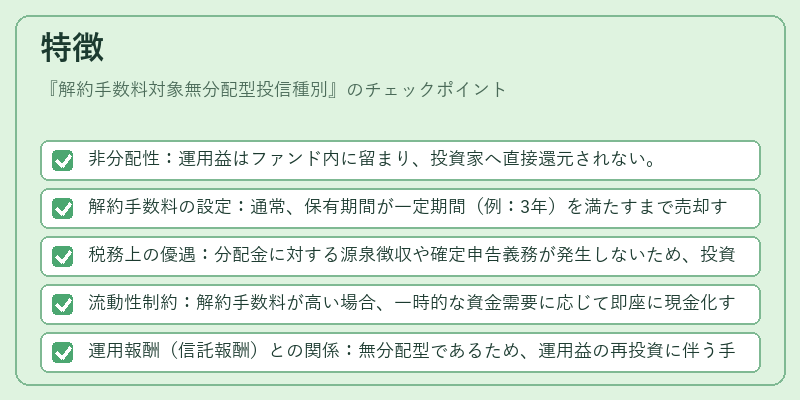
- 非分配性:運用益はファンド内に留まり、投資家へ直接還元されない。
- 解約手数料の設定:通常、保有期間が一定期間(例:3年)を満たすまで売却すると高額な手数料が課せられる。
- 税務上の優遇:分配金に対する源泉徴収や確定申告義務が発生しないため、投資家は税負担を先送りできる。
- 流動性制約:解約手数料が高い場合、一時的な資金需要に応じて即座に現金化することが難しくなる。
- 運用報酬(信託報酬)との関係:無分配型であるため、運用益の再投資に伴う手数料は信託報酬に含まれるケースが多い。
現在の位置づけ
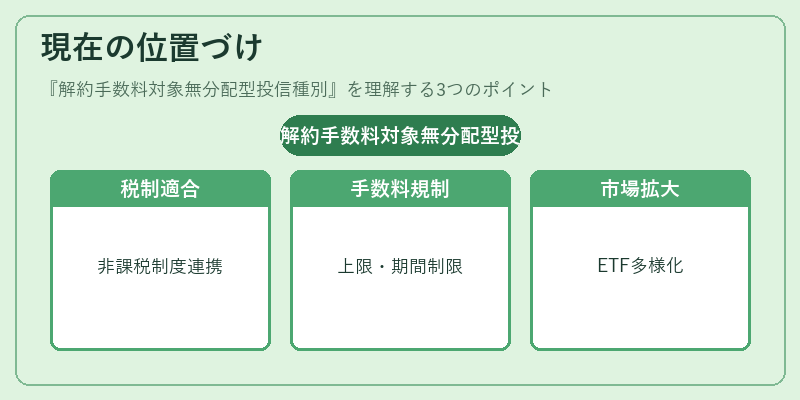
近年、日本の投資環境では税制改正や金融商品取引法の見直しが進んでおり、無分配型投信への関心が高まっている。特にiDeCo(個人型確定拠出年金)やつみたてNISAといった非課税制度との親和性から、解約手数料対象無分配型投信は積立投資の主要選択肢となりつつある。
一方で、投資家保護観点から解約手数料の上限や期間設定が規制される動きも見られ、ファンド運用会社は手数料構造を見直すケースが増えている。また、ETF(上場投資信託)市場の拡大に伴い、同様の特徴を持つETF商品も登場し、選択肢が多様化している。
総じて、解約手数料対象無分配型投信は長期的な資産形成と税務最適化を求める投資家にとって重要な金融商品であり、今後も規制・市場動向によってその位置づけが変化していく可能性が高い。
続きを読むには確認が必要です