暦年贈与の贈与税課税対象者の添付書類とは、毎年一定期間内に受け取った贈与が贈与税の課税対象となる場合に、贈与税申告時に添付する必要がある書類である。
目次
概要
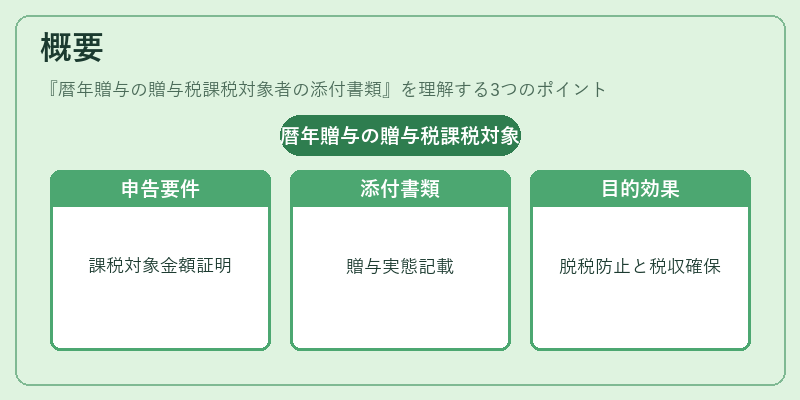
暦年贈与は、親等以内の相続人や非相続人へ年間一定額までを無税で贈与できる制度である。課税対象となる金額を証明し、税務署に提出するために「添付書類」が必要とされる。これらは、贈与の実態を透明化し、脱税防止や税収確保を目的としている。
役割と機能
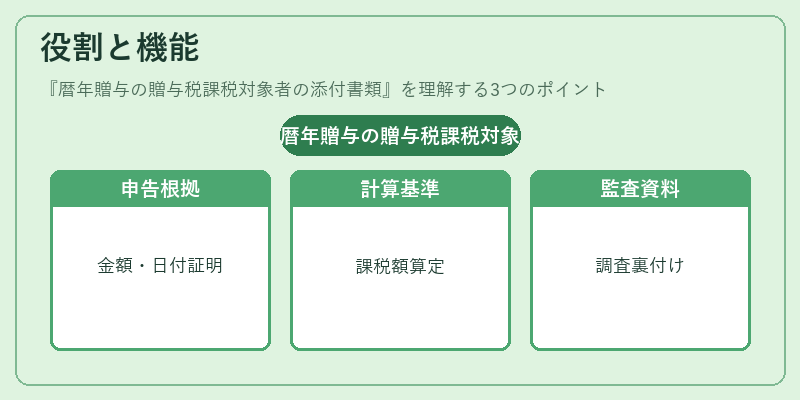
- 申告根拠:贈与金額、受領日、受給者情報を証明する。
- 計算基準:課税対象額の算定に使用される。
- 監査資料:税務調査時の裏付けとして機能。
- 記録保持:将来の相続や遺産分割で必要となる履歴を残す。
特徴
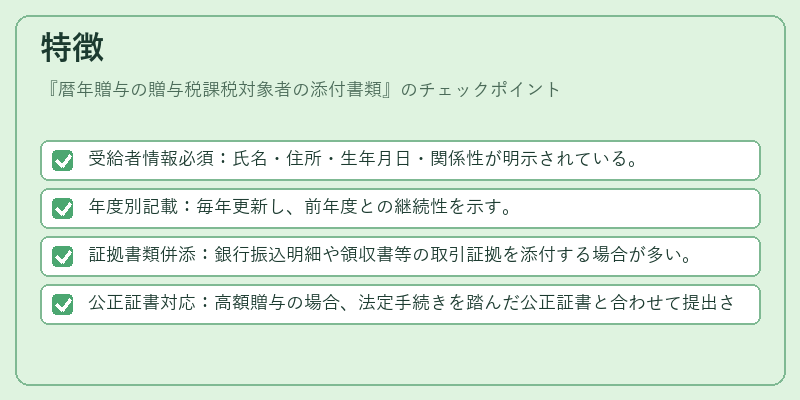
- 受給者情報必須:氏名・住所・生年月日・関係性が明示されている。
- 年度別記載:毎年更新し、前年度との継続性を示す。
- 証拠書類併添:銀行振込明細や領収書等の取引証拠を添付する場合が多い。
- 公正証書対応:高額贈与の場合、法定手続きを踏んだ公正証書と合わせて提出されることもある。
現在の位置づけ
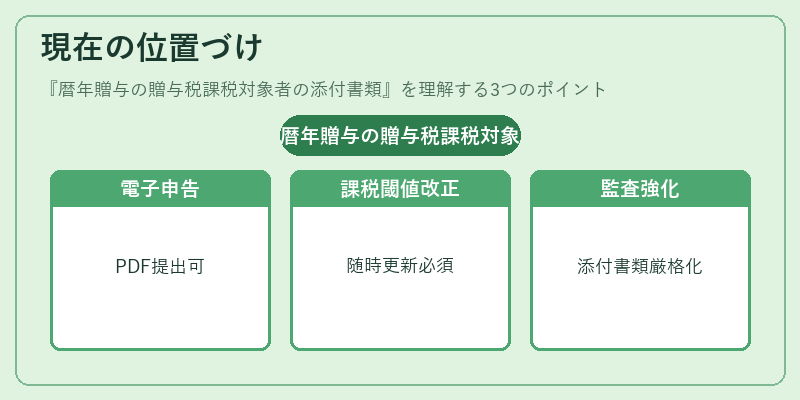
近年、税務署は電子申告を推進しており、添付書類もPDF等でのデジタル提出が可能となっている。制度自体は安定しているものの、課税閾値や手続き要件の改正が随時行われるため、最新情報への対応が重要である。また、脱税防止策として監査頻度が増加し、添付書類の作成・保存義務は厳格化されている。
×
続きを読むには確認が必要です