リセールリスクプレミアムリセールオプション劣後債とは、再販リスクに対するプレミアムを含み、投資家が二次市場での売却を容易にするオプションを備えた劣後債券である。
目次
概要
この証券は、主に構造化金融やプロジェクトファイナンスにおいて発行される。劣後債として低い優先順位と高い利回りを提供する一方、再販リスク(市場価格が予想より下落する可能性)を補償するためにプレミアムが設定される。また、投資家が保有期間中に売却できる「リセールオプション」を付与し、流動性を高めている。こうした設計は、発行体と投資家双方のリスク・リターンバランスを最適化する目的で生まれた。
役割と機能
- 資金調達手段:劣後債として低い信用格付けながらも高利回りを実現し、発行体のキャピタル構造を多様化させる。
- 流動性提供:リセールオプションにより投資家は市場価格が下落した際でも事前定めた条件で売却でき、再販リスクを抑制する。
- 信用補強:プレミアムとオプションの組み合わせが、債券全体の価格安定性に寄与し、格付機関からの評価向上にもつながる。
特徴
- 再販リスクプレミアム:市場変動による価値下落を補填する追加利回り。
- リセールオプション:投資家が保有期間中に売却できる権利(通常は事前定めた価格での売買)。
- 劣後順位:清算時には上位債務者よりも優先度が低く、リスクプレミアムとオプションが補償役割を果たす。
- 高利回り:一般的な国債や投資適格社債に比べて利率が上乗せされる。
- 信用担保:多くの場合、資産担保(ABS/CLO)に裏付けられ、信用リスクを分散させる構造が採用される。
現在の位置づけ
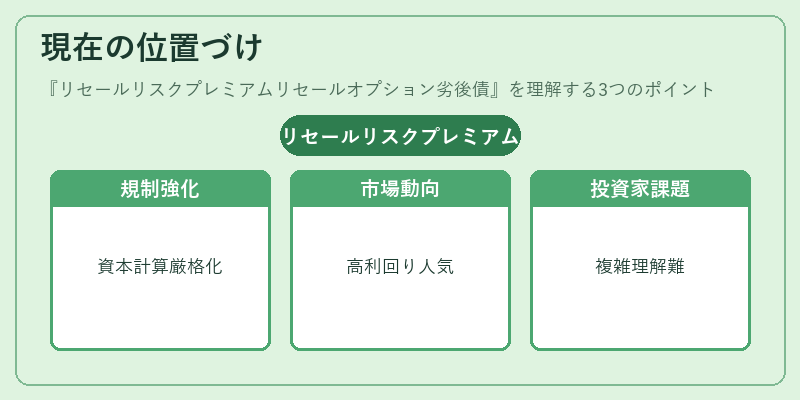
近年の低金利環境下で高いリターンを求める機関投資家の需要増加とともに、リセールリスクプレミアムリセールオプション劣後債は構造化金融市場で重要な位置を占めている。
- 規制環境:Basel IIIやEUのMiFID II等により、発行体の資本計算や投資家保護が厳格化され、透明性とリスク管理が求められる。
- 市場動向:新興国市場では高利回り劣後債が人気を集める一方、先進国では信用リスクの評価に慎重な姿勢が強まっている。
- 投資家視点:再販リスクプレミアムとオプションは、流動性不足や市場変動時の損失抑制策として評価されるが、同時に複雑さから理解・評価が難しいという課題も残る。
×
続きを読むには確認が必要です