住民税の課税所得金額計算方法とは、地方自治体が個人に対して課す住民税を算定する際に、所得から各種控除等を差し引いて求める課税対象となる所得金額を決定する手続きである。
目次
概要
住民税は所得税と同様の所得概念を基に計算されるが、課税基準日や適用される控除項目が異なる。課税所得金額は、前年の総所得金額から各種控除(基礎控除、配偶者控除、扶養控除等)と社会保険料控除を差し引き、さらに住民税特有の控除(住宅ローン控除の一部や医療費控除の上限調整など)を適用した金額である。計算は確定申告または給与所得者の場合は源泉徴収票に基づいて行われ、住民税課税決定通知書に記載される。
役割と機能
課税所得金額の算出は、地方自治体が個人住民に対して公平かつ均衡な税負担を実現するための基礎となる。具体的には、①所得水準に応じた税率(標準税率+評価点税)を適用し、②各種控除を反映した課税ベースを確定させることで、所得格差調整と地方財源の安定化を図る。給与所得者は年末調整で算出され、個人事業主やフリーランスは確定申告時に計上する。
特徴
- 控除項目が税種別で異なる:住民税では所得税と同等の基礎控除・配偶者控除を適用しつつ、住宅ローン控除や医療費控除の一部が独自に調整される。
- 評価点制度との連動:課税所得金額は評価点(住民税標準税率)と結び付けられ、地方自治体ごとに異なる評価点設定が可能である。
- 前年所得を基準:課税対象となるのは前年度の所得であり、翌年の住民税額はその計算結果に基づいて決定される。
現在の位置づけ
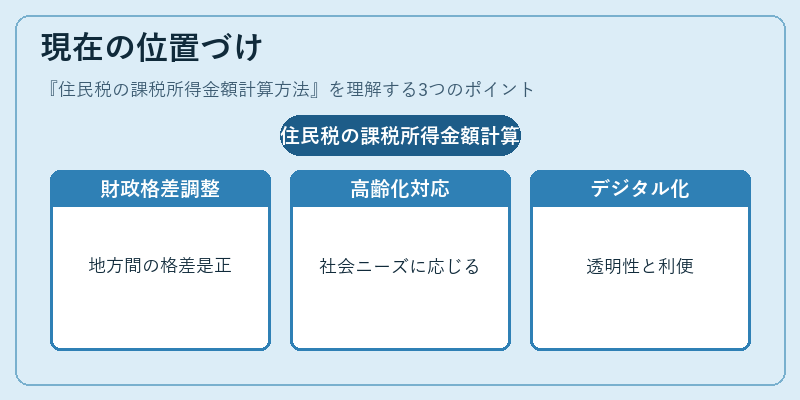
近年、地方自治体間の財政格差是正や高齢化社会への対応として、課税所得金額計算方法の見直しが進められている。住民税は地方財源の主要な柱であり、課税所得の算定精度向上は財政健全化に直結する。また、デジタル行政の推進により、電子申告・オンライン計算ツールの導入が拡大し、納税者への透明性と利便性が高まっている。
×
続きを読むには確認が必要です