住民税の課税所得金額とは、居住する市区町村が前年の所得を基に算定し、課税対象となる所得の金額である。
概要
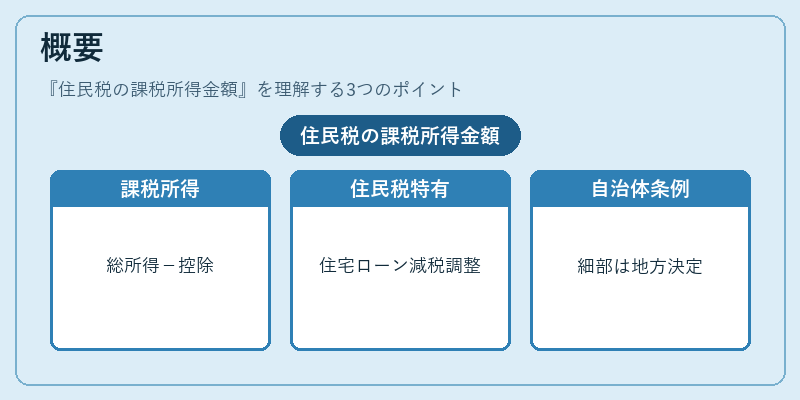
住民税は国税である所得税と並行して地方自治体が課す税であり、その計算基礎として「課税所得金額」が用いられる。課税所得金額は、前年に得た総所得から必要経費・各種控除(基礎控除、配偶者控除、扶養控除、社会保険料控除等)を差し引いた残額である。国税の所得税と同一の算定手順を踏むが、住民税特有の控除項目や調整(例:住宅ローン減税の反映方法)が存在するため、結果として所得税課税所得金額とは若干異なる場合がある。日本では各自治体が条例で細部を定めているものの、基本的な枠組みは国税庁が示す「住民税課税所得金額算定基準」に従っている。
役割と機能
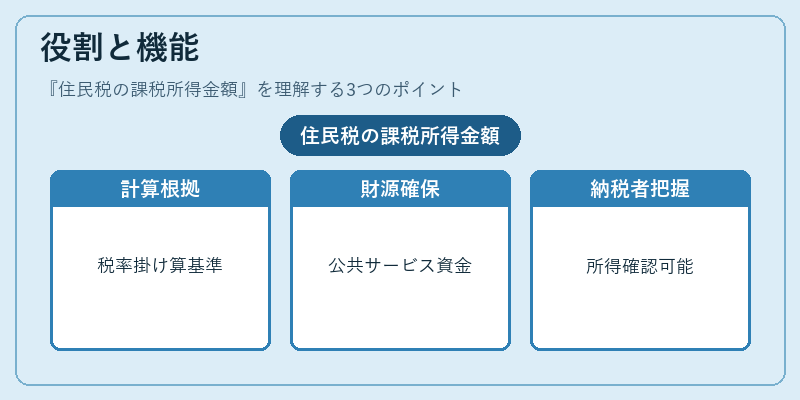
課税所得金額は、地方自治体における住民税率(均等割+所得割)を掛け合わせて実際の税額を算出するための根拠となる。具体的には、所得割部分は課税所得金額に対して10%程度の累進税率が適用され、均等割は定額で設定される。住民税は地方公共サービス(教育・福祉・インフラ整備等)の財源となるため、正確な課税所得金額の算出は自治体財政に直結する。また、個人が確定申告を行う際に「住民税の計算表」や市区町村のオンラインサービスで確認できるようになっており、納税者自身が自らの課税所得金額を把握しやすくなっている。
特徴
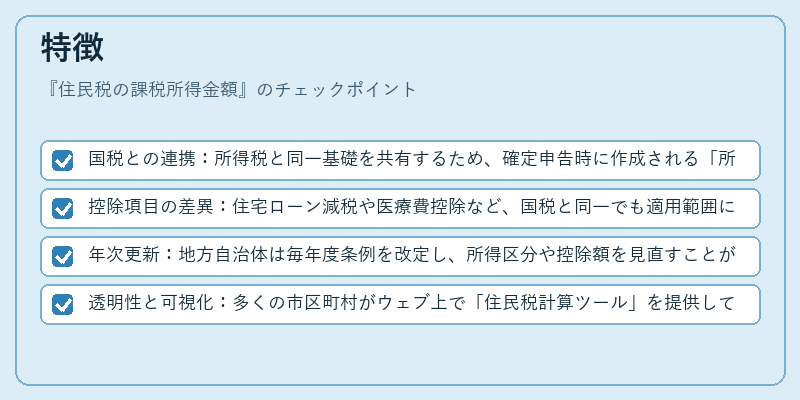
- 国税との連携:所得税と同一基礎を共有するため、確定申告時に作成される「所得税の源泉徴収票」等が住民税計算の入力データとなる。
- 控除項目の差異:住宅ローン減税や医療費控除など、国税と同一でも適用範囲に若干の違いがある。
- 年次更新:地方自治体は毎年度条例を改定し、所得区分や控除額を見直すことができるため、課税所得金額の算出方法も変化する可能性がある。
- 透明性と可視化:多くの市区町村がウェブ上で「住民税計算ツール」を提供しており、納税者は自らの課税所得金額を簡易に確認できる。
現在の位置づけ
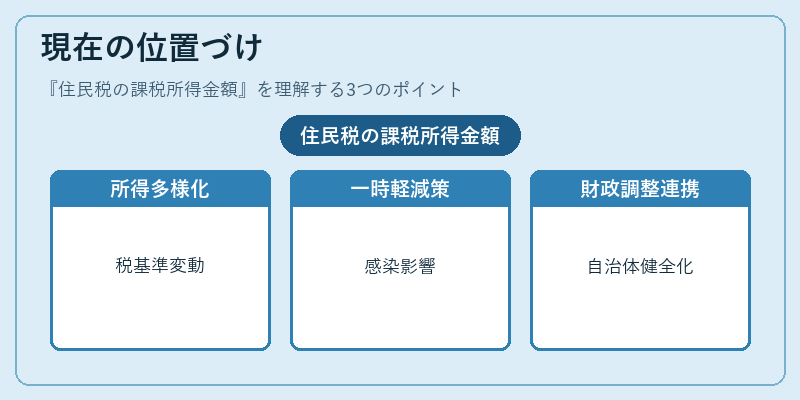
近年、高齢化社会や非正規雇用の増加に伴い、個人の所得構造が多様化している。これにより、住民税の課税所得金額算定においても、扶養家族数の増減や医療費控除の拡充など、社会保障関連の調整が重要視されている。また、新型コロナウイルス感染症の影響で一時的な収入減少を受けた個人に対しては、自治体による所得税・住民税の軽減措置(例:特別控除)が導入され、課税所得金額が実質的に低下するケースも見られる。さらに、地方交付税や国からの補助金等の財源調整と連動し、住民税の算定基準は継続的に改訂される傾向にある。これらを踏まえると、課税所得金額は単なる計算要素ではなく、地方自治体の財政健全化や社会保障政策と深く結びついた重要な指標となっている。
続きを読むには確認が必要です