退職金受取方式とは、雇用者が退職時に支払う退職金を一括で受け取るか、一定期間にわたり分割して受け取るかを選択する方法のことである。
概要
退職金は長期雇用によって蓄積された報酬の一部として位置付けられ、従業員が働き続けた期間に対する補償と再就職後の生活安定を目的として設計されている。制度の背景には、企業側が退職者への負担を軽減しつつ、労働市場での競争力を維持する必要性がある。日本では主に「一括受取」と「分割受取(年金方式)」の二種類が存在し、選択は税制上の優遇措置や個人の資産運用方針と密接に結びついている。
役割と機能
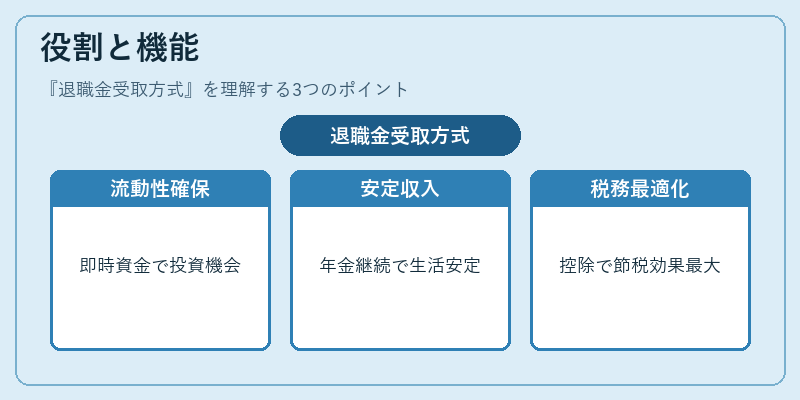
退職金受取方式は、個人ファイナンスにおけるキャッシュフロー設計を左右する重要な要素である。
- 流動性確保:一括受取では大きな資金が即座に手元に入るため、住宅ローンの繰上げ返済や投資機会への迅速な対応が可能となる。
- 安定収入源:分割受取は年金として継続的に所得を提供し、生活費の見通しを安定させる。
- 税務最適化:退職所得控除や課税区分が受取方式によって変わり、節税効果を最大化するために選択肢が活用される。
- リスク管理:一括で投資に回す場合は市場リスクを負担しつつ高いリターンを狙う戦略と、分割受取で元本保全を重視する戦略の二極化が見られる。
特徴
- 税制上の差異:一括受取は退職所得控除後に課税される一方、分割受取は年金としての税率が適用されるため、受取時期と金額によって課税負担が変動する。
- 資産運用の自由度:一括受取では投資判断を個人で行える反面、市場タイミングリスクが伴う。分割受取は運用リスクが低減されるが、投資先の選択肢は限定的になる。
- キャッシュフロー計画への影響:一括受取は大きな流動性を提供するが、一度に多額を管理する必要がある。一方で分割受取は長期にわたる安定収入を保証し、家計簿やライフプランの予測精度を向上させる。
現在の位置づけ
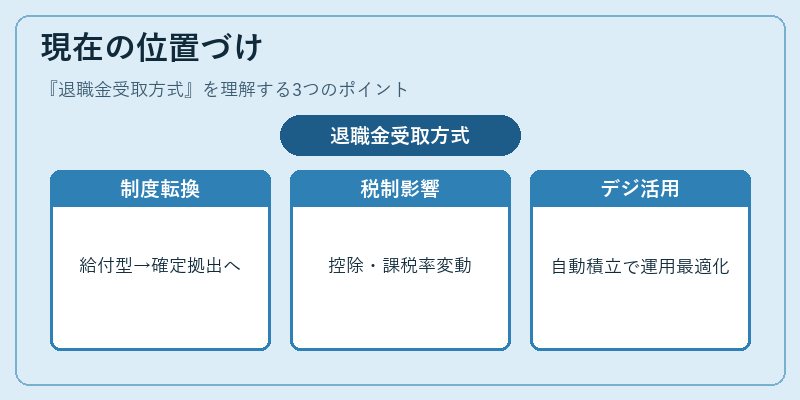
近年、超高齢化社会と企業の退職金制度改革が進行する中で、退職金受取方式は個人ファイナンス戦略に不可欠な要素となっている。
- 定義給付型から確定拠出型への移行:多くの企業が確定拠出年金へシフトし、従業員自身が資産運用を管理するケースが増加している。これにより、一括受取と分割受取の選択肢はさらに重要化している。
- 税制改正:退職所得控除額や年金課税率の見直しが行われ、受取方式による節税効果が変動している。投資家は最新の税法を踏まえて選択する必要がある。
- 金融テクノロジーの活用:自動積立やアセットアロケーションツールが普及し、退職金を分割受取に合わせて効率的に運用できる環境が整いつつある。
以上から、退職金受取方式は個人の資産形成とライフプラン設計において不可欠な概念であり、その選択が長期的な経済安定を左右する重要因子となっている。
続きを読むには確認が必要です