退職所得の源泉徴収とは、退職金等に対して課税を行う際に、支払者があらかじめ所定率で税額を差し引き、国へ納付する仕組みである。
目次
概要
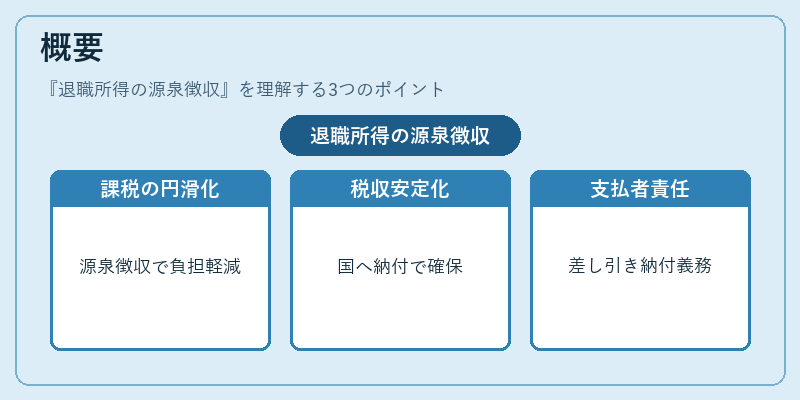
退職所得の源泉徴収は、退職金や一時金に対して適用される税制上の仕組みである。従来から国が課税を円滑化するために設けた制度であり、支払者が税額を差し引いて国へ納付することで、個人の確定申告負担を軽減するとともに、税収の安定性を確保している。
役割と機能
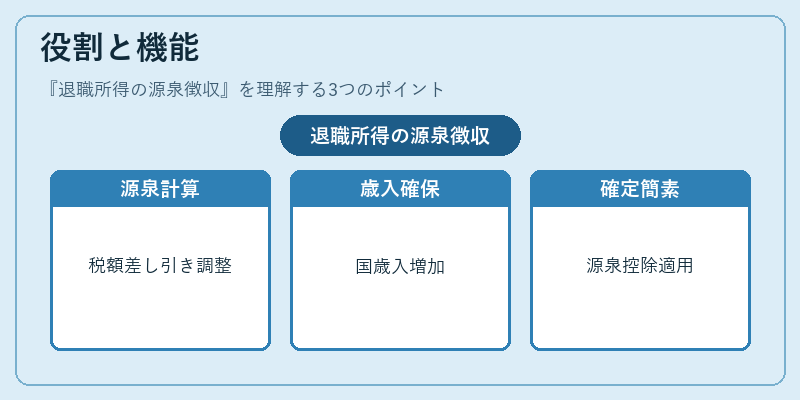
退職所得の源泉徴収は、以下のような役割を果たす。① 支払者(企業・金融機関)が税額を計算し、差し引くことで個人が受取時に課税される金額を調整する。② 事前に税金を納付するため、国の歳入確保につながる。③ 確定申告の際に源泉徴収分が控除対象となり、手続きが簡素化される。
特徴
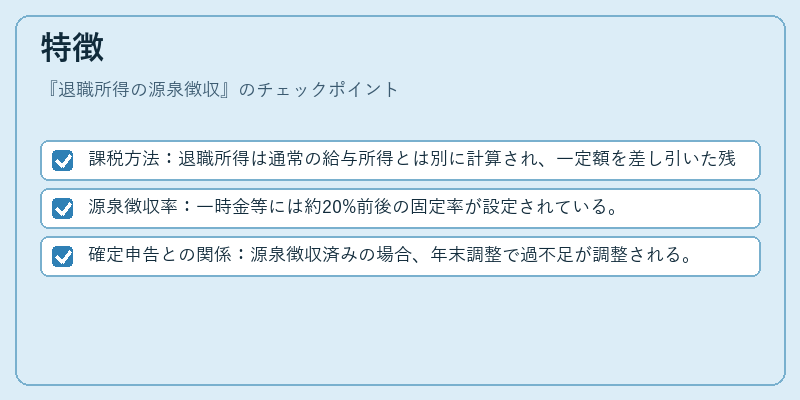
- 課税方法:退職所得は通常の給与所得とは別に計算され、一定額を差し引いた残金に対して半分の税率が適用される。
- 源泉徴収率:一時金等には約20%前後の固定率が設定されている。
- 確定申告との関係:源泉徴収済みの場合、年末調整で過不足が調整される。
現在の位置づけ
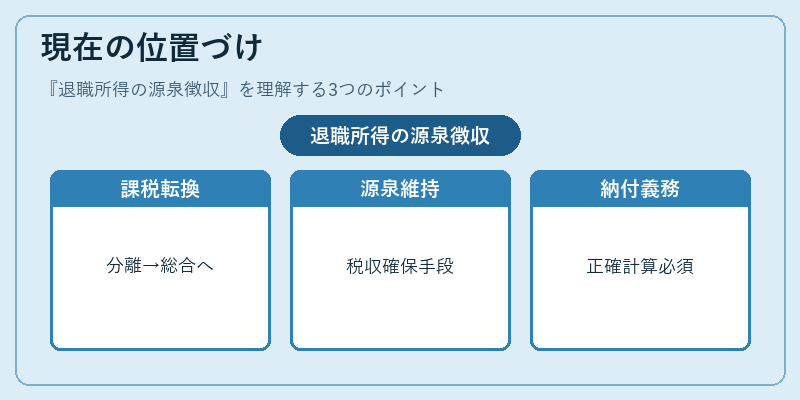
近年の税制改正により、退職所得の扱いは分離課税から一定条件下で総合課税へと移行する動きが見られる。しかし、源泉徴収制度自体は依然として主要な税収確保手段であり、企業や金融機関は引き続き正確に計算・納付を求められている。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事