退職金IFRS処理とは、国際財務報告基準(IFRS)に従い、企業が従業員の退職給付を計上・開示する会計手続きである。
目次
概要
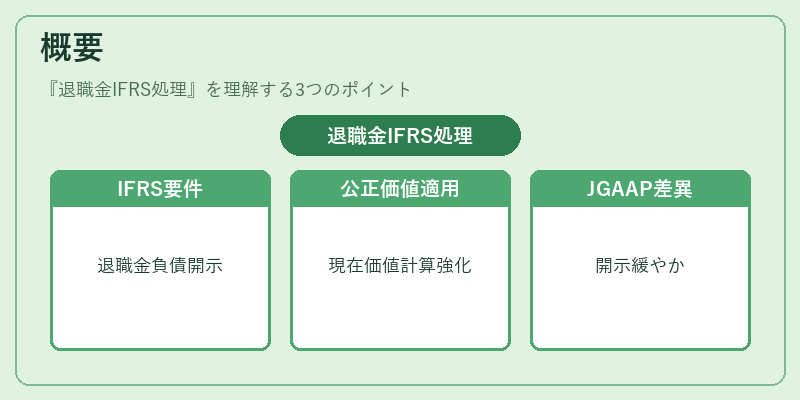
IAS 19「退職給付」をはじめとするIFRS枠組みは、企業が従業員に対して約束した退職金や退職後の福利厚生を財務諸表に反映させるための指針である。
国際的な投資家や多国籍企業が統一された情報開示を求める中、IFRSは日本国内外の上場企業に対し、退職金負債とその変動を透明に報告する義務を課している。従来の日本会計基準(JGAAP)では、退職給付に関する開示要件が緩やかな一方で、IFRSは「公正価値」や「現在価値」の概念を厳格に適用し、負債の金額とその変動理由を詳細に提示することが求められる。
役割と機能
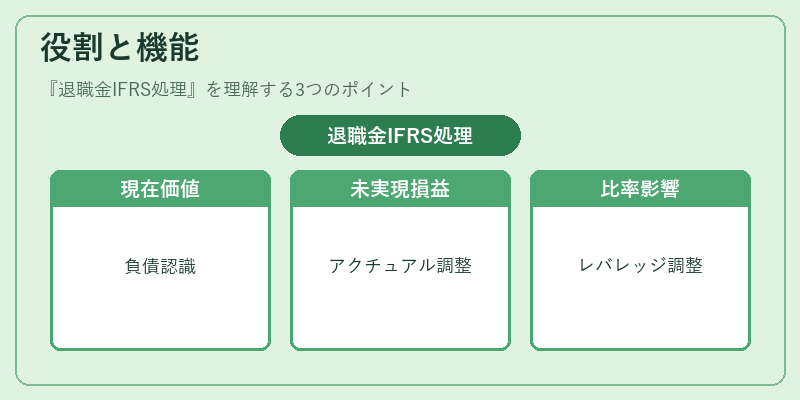
退職金IFRS処理は、以下のような会計上の役割を果たす。
- 現在価値測定 – 将来支払う退職給付の見込額を市場利率で割り引き、負債として認識する。
- アクチュアル・オブザーバー(Actuarial)計算 – 人口統計や給与水準などの仮定に基づき、将来給付額を推定し、その差異を「未実現利益/損失」として計上。
- 公正価値変動の反映 – 退職金負債の評価変更が発生した場合は、株主資本に直接影響する形で開示。
- 財務比率への影響 – 負債と資産のバランスを調整し、レバレッジや流動性指標へ反映させる。
実務上は、企業が退職給付計画(確定給付型)を維持する場合にのみ適用され、確定拠出型ではアカウントベースの処理となる。
特徴
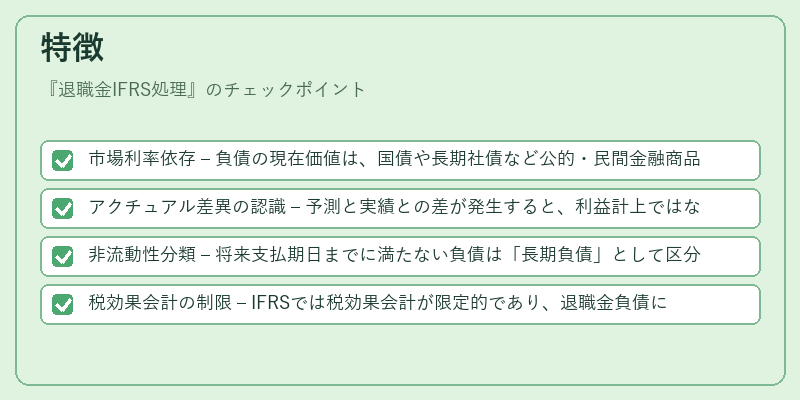
- 市場利率依存 – 負債の現在価値は、国債や長期社債など公的・民間金融商品から算出する「市場利率」に大きく左右される。
- アクチュアル差異の認識 – 予測と実績との差が発生すると、利益計上ではなく株主資本に直接記載される。
- 非流動性分類 – 将来支払期日までに満たない負債は「長期負債」として区分し、キャッシュフロー計算書にも影響を与える。
- 税効果会計の制限 – IFRSでは税効果会計が限定的であり、退職金負債に対する税控除は認識されない点が特徴。
現在の位置づけ
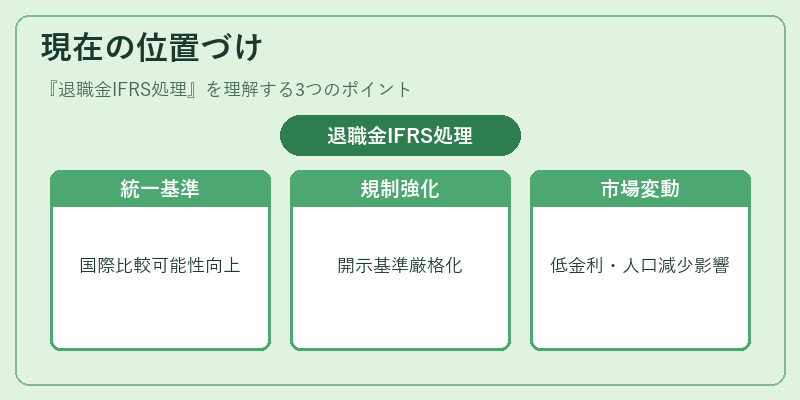
近年、企業価値評価やESG(環境・社会・ガバナンス)報告の重要性が高まる中で、退職金IFRS処理は投資家への情報提供手段として不可欠となっている。
- 統一基準への移行 – 日本企業も多くがIFRS採用を進めており、退職給付の公正価値開示は国際的な比較可能性を高める。
- 規制強化 – 金融庁や証券取引所が、退職金負債に関する開示基準を厳格化し、監査対象として注目している。
- 市場変動への対応 – 低金利環境の長期化や人口減少による給付水準の見直しが進み、アクチュアル差異の計算方法に議論が生じている。
このように、退職金IFRS処理は企業の財務健全性と投資家情報開示の両面で重要な役割を担い、今後も会計基準の改訂や市場環境の変化に応じた適切な運用が求められる。
×
続きを読むには確認が必要です