リターン・オン・リスク調整資産とは、ある資産の実現リターンを、その資産に付随するリスク要因で割り引いた指標である。
概要
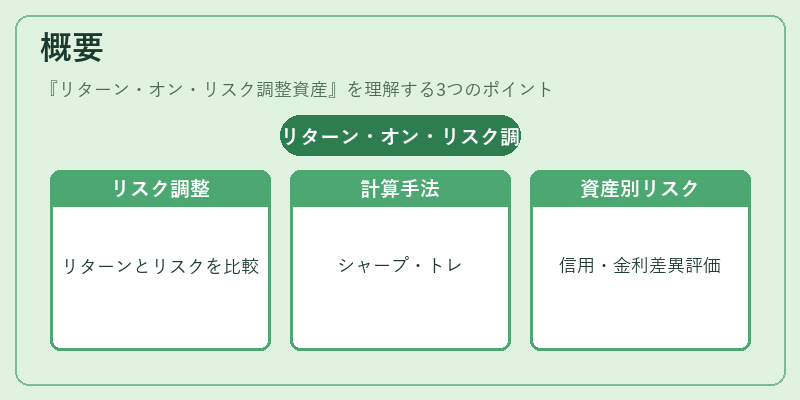
金融市場では、単なる金利や価格変動によるリターンだけでなく、同一期間におけるリスク負担の度合いも重要視されるようになった。その背景には、国債や社債など固定収益資産が持つ信用リスク・金利リスク・流動性リスクの違いを比較的公平に評価する必要性がある。
リターン・オン・リスク調整資産(RORA)は、投資家が「どれだけのリスクを取ったか」に対してどれだけのリターンを得たかを定量化し、異なる証券やポートフォリオ間でパフォーマンスを比較できるように設計された。
計算方法は多岐にわたり、代表的にはシャープレシオ(実現リターンと無リスク金利との差を標準偏差で割る)やトレイナーレシオ(ベータで割る)が挙げられる。また、債券特有のリスク指標としてはデュレーション・コンベクシティやスプレッド変動に対する感応度を用いるケースもある。
このような多様な計算手法は、資産クラスごとのリスク構造が異なることから導入された。たとえば、国債は信用リスクがほぼゼロで金利リスクのみを考慮するのに対し、社債は信用スプレッド変動も重要になるため、同一指標内でそれらを統合的に評価できる必要性があった。
役割と機能
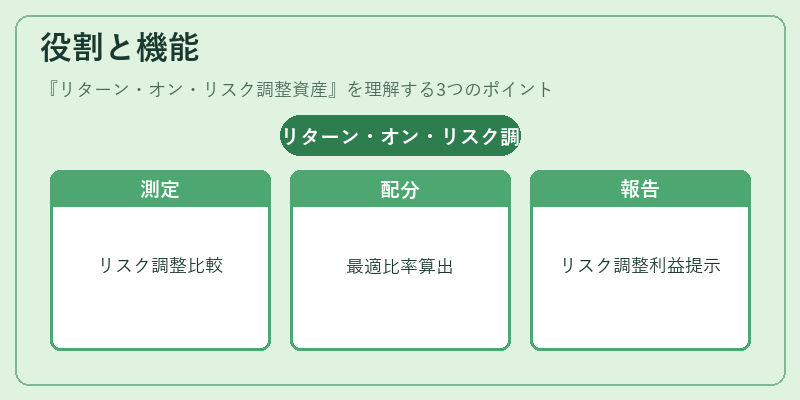
RORA は主に以下の場面で活用される。
1. パフォーマンス比較 – 同一期間における国債、投資適格社債、ジャンク債など異なるリスクプロファイルを持つ証券間で、実質的なリターンを公平に測定できる。
2. 資産配分決定 – ポートフォリオマネージャーは、各資産のRORAを基に「リスク単位あたりの価値」を算出し、最適な資産比率を設定する。これはリスク予算(Risk Budgeting)やシャープレシオ最大化戦略で重要となる。
3. 規制・報告 – 金融機関は Basel III 等の枠組みで「リスク調整後利益」を示すことが求められる場合がある。RORA はその指標として利用され、資本充足率や内部統制評価に反映される。
4. 投資家教育 – 投資初心者に対しては、単なる金利や配当だけでなく「リスクを考慮した実質的なリターン」を提示することで、情報の透明性と意思決定のサポートが可能になる。
特徴
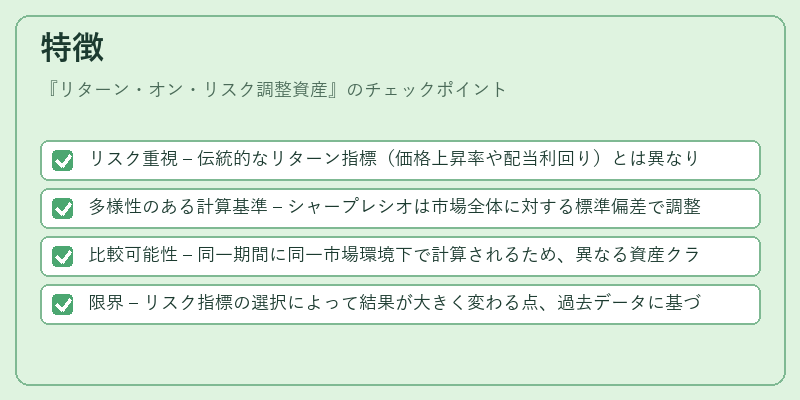
- リスク重視 – 伝統的なリターン指標(価格上昇率や配当利回り)とは異なり、リスクを数値化して除外することで「実質的な価値」を測定できる。
- 多様性のある計算基準 – シャープレシオは市場全体に対する標準偏差で調整し、トレイナーレシオはベータ(市場リスク)で調整する。債券ではデュレーション・コンベクシティを用いた調整も一般的。
- 比較可能性 – 同一期間に同一市場環境下で計算されるため、異なる資産クラス間でも相対評価が容易になる。
- 限界 – リスク指標の選択によって結果が大きく変わる点、過去データに基づく仮定(リスク分布やベータ)が将来も同様であると保証できない点が挙げられる。
現在の位置づけ
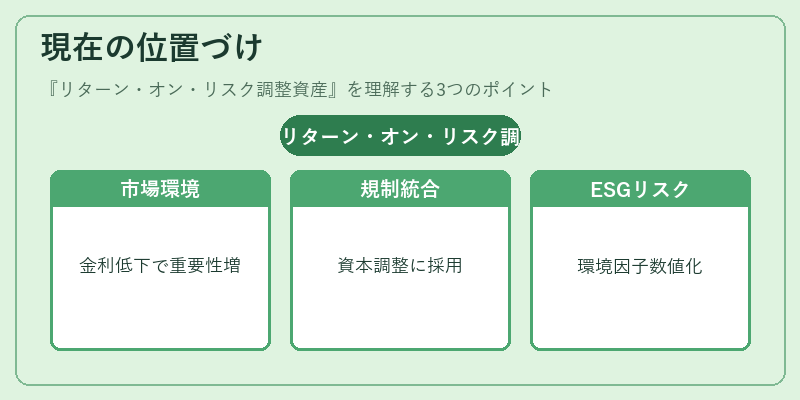
近年の金融市場は低金利環境・高い流動性リスク・ESG投資の台頭により、単純な金利だけでは評価しきれない複雑さを増している。その中でRORA は「リスク調整後利益」を明示する手段として重要視されている。
- 固定収益ファンド では、国債・社債・カバードボンド等の構成資産ごとにRORAを算出し、投資家へパフォーマンス報告書で提示しているケースが増加。
- 規制当局 は資本調整やリスク管理の基準としてRORAを含む指標を採用する動きが見られ、金融機関は内部計算プロセスに統合している。
- 量的緩和後の市場環境 では金利変動幅が縮小し、リスク調整の重要性が高まるため、RORA を用いたリスク・リターン分析が投資戦略策定の中心に位置づけられる。
- ESG統合投資 においては、環境・社会的リスクを数値化し、それをリスク調整因子として組み込む試みも進行中である。
総じて、リターン・オン・リスク調整資産は、固定収益市場におけるリスクとリターンのバランスを定量的に評価し、投資判断や規制遵守の基盤として不可欠な指標となっている。
続きを読むには確認が必要です