リボ払残高減少率の予測とは、クレジットカード等のリボルビング払いにおける未返済残高が一定期間内でどれだけ減少するかを数値化して見積もる指標である。
目次
概要
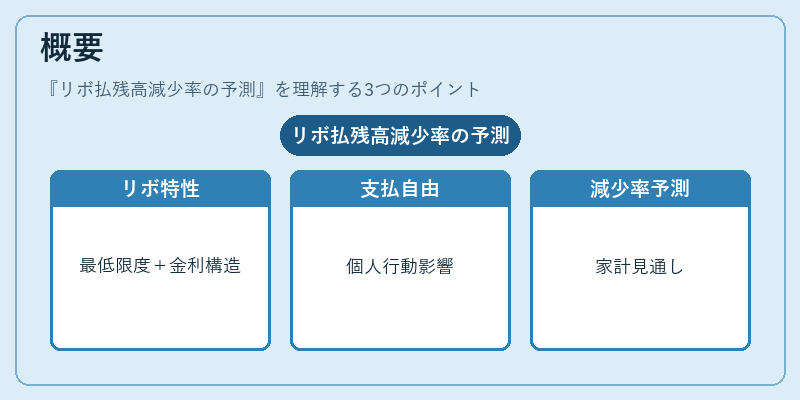
リボ払残高減少率は、借入金の支払構造が「最低限度額+金利」の形態にあるリボルビング払い特有の概念である。従来の返済計画では月々の返済額を一定とし、残高を線形的に減らすモデルが主流だったが、実際には利用者は支払額を自由に設定できるため、残高の減少速度は個人の消費行動や金利変動に大きく左右される。したがって、将来の残高推移を正確に把握するためには「残高減少率」を予測し、返済計画と照らし合わせて家計全体の見通しを立てる必要がある。
役割と機能
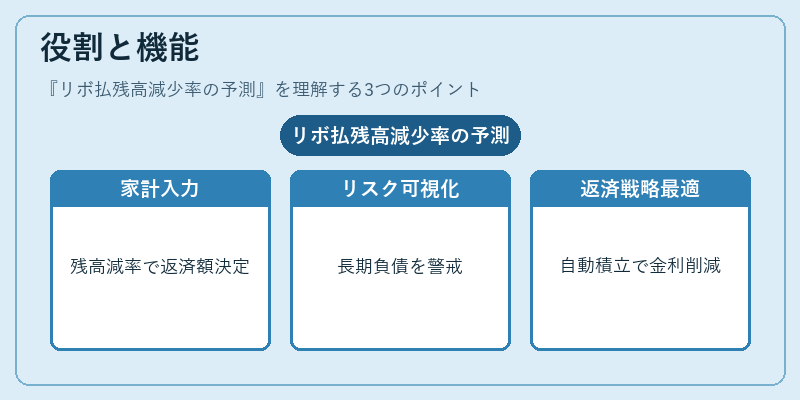
- 家計シミュレーションの基礎 – リボ払残高減少率は、可処分所得や固定費とのバランスを図りながら、どれだけの金額を返済に充てるべきかを決定する際の入力データとなる。
- リスク管理 – 残高が急激に減少しない場合、負債残高が長期化し金利負担が増大するリスクを可視化できる。
- 自動積立・繰上げ返済戦略の策定 – 予測値をもとに、自動積立額や繰上げ返済タイミングを最適化し、金利コスト削減を図る。
- 金融商品選択の指標 – リボ払いから分割払いや住宅ローンへの転換時に、残高減少率が低いケースは早期返済によるメリットが大きくなるため、比較材料として活用される。
特徴
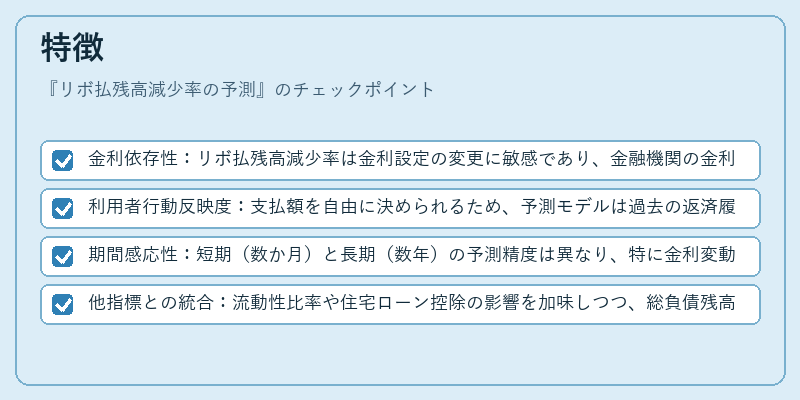
- 金利依存性:リボ払残高減少率は金利設定の変更に敏感であり、金融機関の金利改定時には即座に再計算が必要となる。
- 利用者行動反映度:支払額を自由に決められるため、予測モデルは過去の返済履歴や消費傾向を重視した統計的手法(回帰分析・機械学習)で構築される。
- 期間感応性:短期(数か月)と長期(数年)の予測精度は異なり、特に金利変動が頻繁な市場環境では長期予測の不確実性が高まる。
- 他指標との統合:流動性比率や住宅ローン控除の影響を加味しつつ、総負債残高と比較することで家計全体の健全度を評価できる。
現在の位置づけ
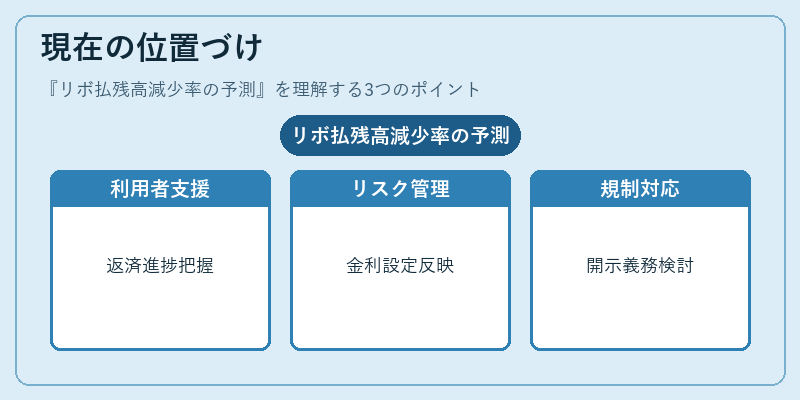
近年、カードローン・リボ払い利用者が増加するとともに、金融テクノロジー企業は家計簿アプリや自動積立サービスで「残高減少率予測」を組み込むケースが拡大している。これにより、ユーザーはリアルタイムで返済進捗を把握し、必要に応じて支払額の調整や繰上げ返済を検討できるようになった。また、金融機関側ではリスク管理ツールとして予測モデルを活用し、金利設定や商品設計に反映させる動きが進んでいる。規制面では、消費者保護の観点から返済シミュレーションの透明性が求められ、正確な減少率予測データの開示義務化も検討されている。
総じて、リボ払残高減少率の予測は個人ファイナンスにおける負債管理と資金計画の核心指標として位置づけられ、今後もデータドリブンな家計支援サービスで重要性を増す見込みである。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事