リボ払率とは、消費者がリボ払い(revolving payment)で借入金を返済する際に適用される利息の割合である。
概要
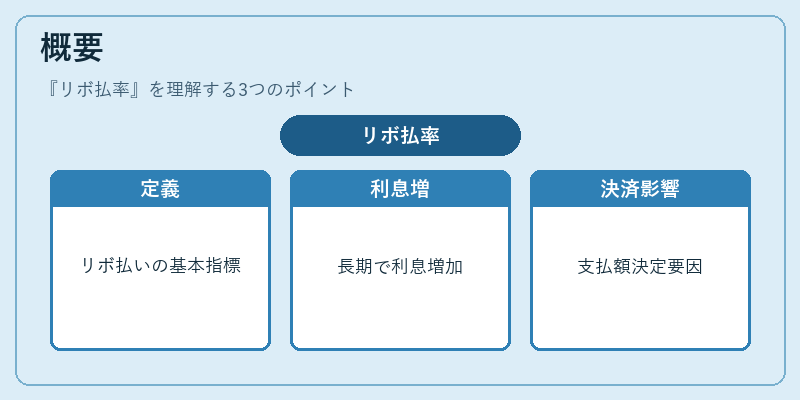
リボ払率は、クレジットカード会社やキャッシング業者が提供する「リボ払い」商品の基本的なコスト指標である。リボ払いとは、購入金額を一括で返済せず、一定の最低支払額(または設定した金額)を毎月支払うことで残高を減らしていく仕組みである。この方式は、短期的に手元資金を確保しやすい反面、借入残高が長期間残ると総利息負担が増大するという特徴がある。リボ払率はその総利息の計算基礎となり、消費者が実際に支払う金額を決定付ける重要なパラメータである。
役割と機能
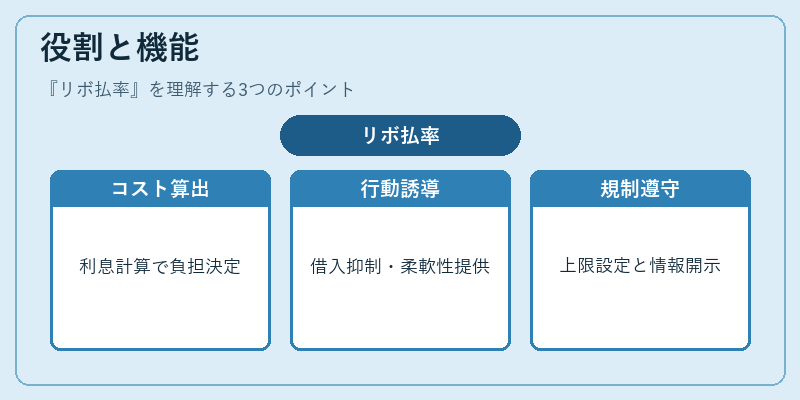
リボ払率は以下のような場面で機能する。
1. 借入コストの算出
毎月の残高に対して利息が計算され、次回の請求額に加算される。したがって、リボ払率は総支払額を決定し、返済スケジュール全体の負担感を左右する。
2. 消費者行動への誘導
高いリボ払率は借入残高の増加を抑制し、低いリボ払率は短期的なキャッシュフローの柔軟性を提供する。金融機関はこのバランスを調整して顧客獲得・維持に活用する。
3. 規制遵守の指標
金融庁等が設定したリボ払率上限や情報開示要件に従い、透明性と公正取引を確保するために必須となる。
特徴
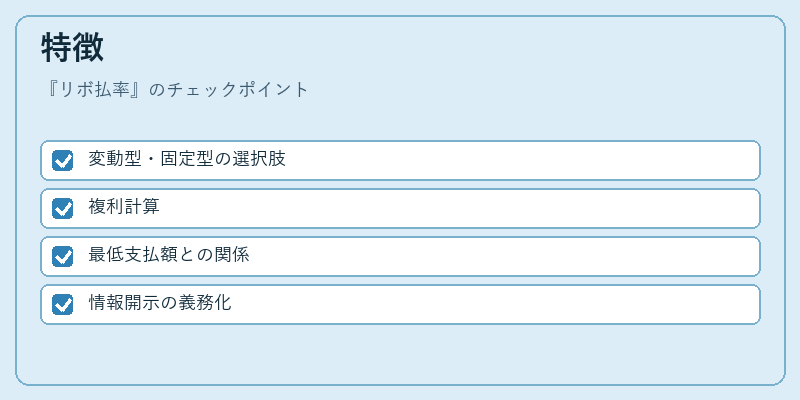
- 変動型・固定型の選択肢
リボ払率は基本的に変動金利で設定されることが多いが、一部商品では固定金利を採用している。変動型は市場金利に連動し、経済環境によって上下する。一方固定型は返済期間中の利息負担が安定する。 - 複利計算
毎月残高に対して利息を加算し、その合計額で次回の支払額を決めるため、利息は元本と残高両方に対して複利的に増える。結果として、長期化すると総支払額が大幅に増加する。 - 最低支払額との関係
リボ払いでは毎月の最低支払額(通常残高の一定割合)が設定される。リボ払率はこの最低支払額を超える金額に対してのみ利息が発生し、実質的な負担は「最低支払額+利息」の形で現れる。 - 情報開示の義務化
金融機関は契約時にリボ払率とその計算方法を明確に提示することが求められ、顧客が比較検討できるようになっている。
現在の位置づけ
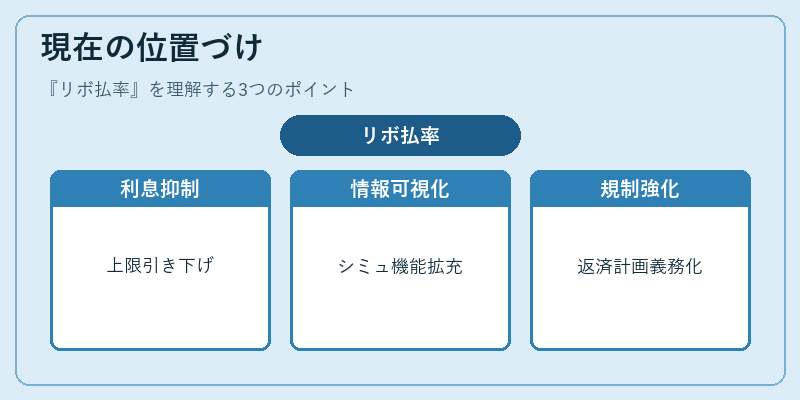
近年、消費者金融やクレジットカード業界はリボ払い商品の利息負担を抑える方向へ移行している。具体的には、リボ払率上限の引き下げや、低金利商品への切り替え促進が進められている。また、金融テクノロジー企業が提供する自動積立サービスと連携し、リボ払い残高を定期的に減額する仕組みも登場している。さらに、消費者の負債管理意識が高まる中で、教育機関や家計簿アプリがリボ払率の情報提供・シミュレーション機能を強化し、借入コストの可視化を支援している。
金融庁はリボ払いに対する消費者保護策として、利息上限設定や返済計画提示義務の厳格化を進めており、業界全体で透明性と公平性が重視される環境へと移行している。これにより、リボ払率は単なる金利指標ではなく、消費者金融市場における信頼構築の重要な要素として位置づけられている。
続きを読むには確認が必要です