ROICと資本コストとは、企業が投資した資本に対して得られる利益率(Return on Invested Capital)と、その資本を調達するために必要な費用(Capital Cost)の両方を示す指標である。
目次
概要
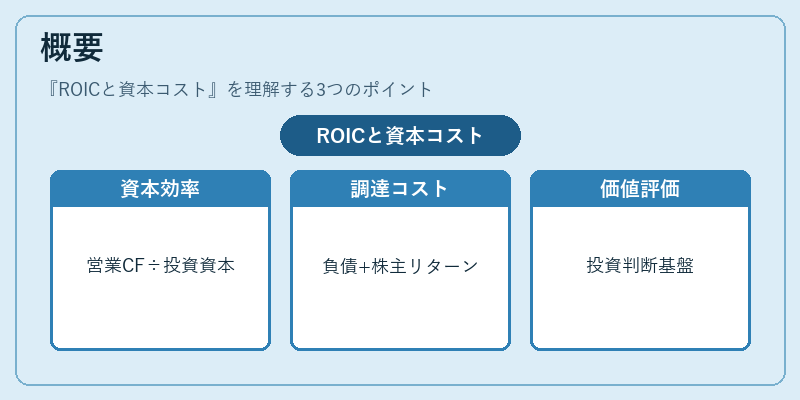
ROICは、営業活動から生み出されるキャッシュフローを投資済み資本で割ったもので、企業がどれだけ効率的に資本を活用して利益を上げているかを測定する。資本コストは、負債と株主資本の調達コストを加重平均したもの(WACC:Weighted Average Cost of Capital)であり、投資家や金融機関が企業に対して要求するリターン率を表す。両指標は、企業価値評価、資金調達戦略、投資意思決定の基盤として広く採用されている。
役割と機能
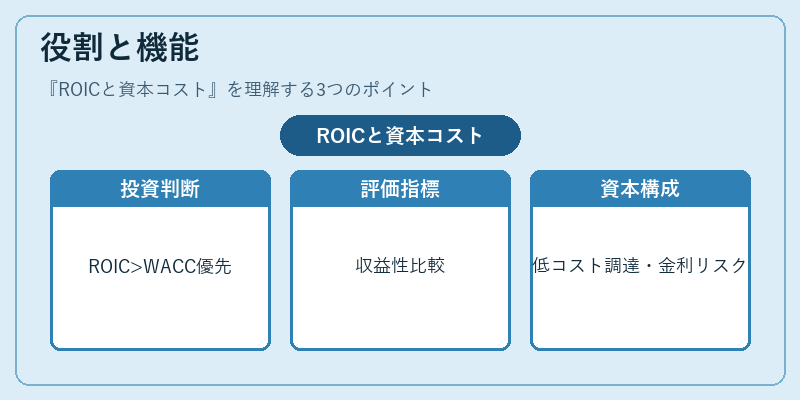
- 投資判断:経営陣はROICがWACCを上回るプロジェクトに優先的に投資し、株主価値創造を図る。
- パフォーマンス評価:投資家やアナリストはROICを用いて企業の収益性と効率性を比較検討する。
- 資本構成最適化:資本コストが低い調達手段(例:長期社債)を選択し、WACCを削減することで企業価値を最大化する。
- リスク管理:資本コストは市場金利や信用スプレッドの変動に敏感であり、金利上昇局面ではROICとの乖離が投資判断の指標となる。
特徴
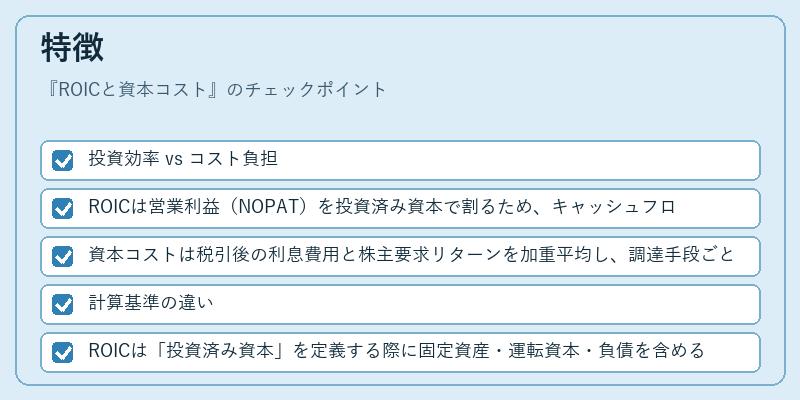
- 投資効率 vs コスト負担
- ROICは営業利益(NOPAT)を投資済み資本で割るため、キャッシュフロー重視。
- 資本コストは税引後の利息費用と株主要求リターンを加重平均し、調達手段ごとのリスクプレミアムが反映される。
- 計算基準の違い
- ROICは「投資済み資本」を定義する際に固定資産・運転資本・負債を含めるかどうかで異なる。
- 資本コストでは、負債利率と株主資本リターンの市場ベースが基準となり、企業固有の信用度や業種特性が影響する。
- 比較対象としての適用
- ROIC > WACC:企業は価値を創造している状態。
- ROIC < WACC:資本コストを上回るリターンが得られず、株主価値は減少する可能性がある。
現在の位置づけ
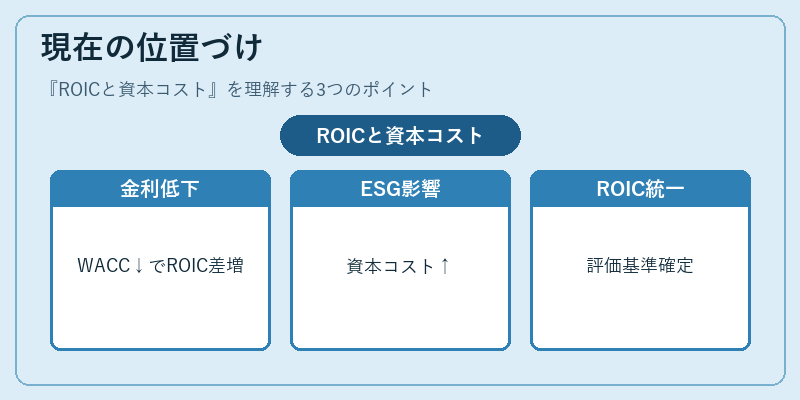
近年の低金利環境下ではWACC自体が低下しやすく、ROICとのギャップが拡大するケースも見られる。しかし、信用リスクの変動やESG(環境・社会・ガバナンス)要因による資本コスト上昇が進む中で、企業は持続可能な投資戦略と低コスト調達を両立させる必要がある。加えて、IFRSや連結会計の適用により投資済み資本の算定基準が統一されつつあり、ROICの比較性が向上している。金融機関はWACCをベースにしたリスク評価モデルを改良し、企業価値評価における重要指標として位置づけている。
×
続きを読むには確認が必要です