ROICの資本効率化とは、企業が投下した総資本に対してどれだけ利益を生み出せているかを測定し、その改善を図るプロセスである。
目次
概要
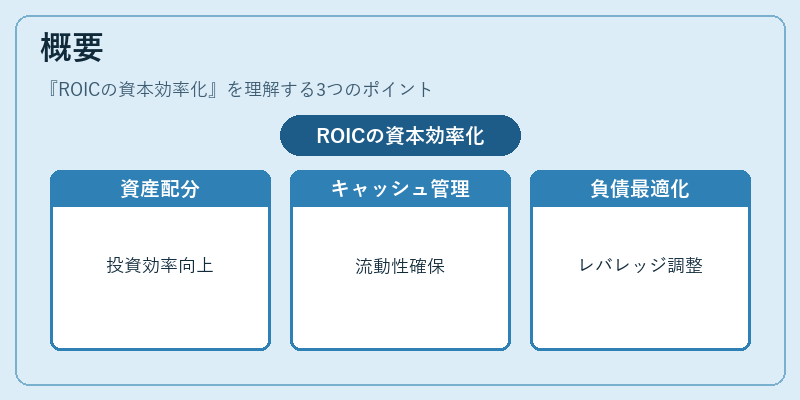
ROIC(Return on Invested Capital)は、営業利益(またはNOPAT)を投下資本で割った指標であり、企業の資金調達構造に関わらず経営効率を示す。資本効率化は、このROICを上げるために資産配分やキャッシュフロー管理、負債比率の最適化を行うことを指す。金融市場では投資判断の基準として広く採用され、企業価値評価に不可欠な要素となっている。
役割と機能
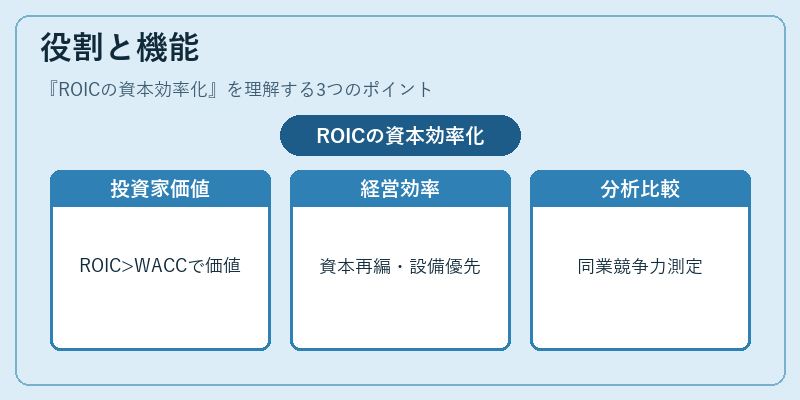
- 投資家視点:ROICがWACC(加重平均資本コスト)を上回る場合、株主価値創造の証拠として評価される。
- 経営者視点:資本効率化は事業再編・設備投資の優先順位決定に活用され、非効率資産の売却や運転資本の削減を促進する。
- アナリスト視点:同業他社と比較し、競争力や成長性を客観的に測る指標として使用される。
特徴
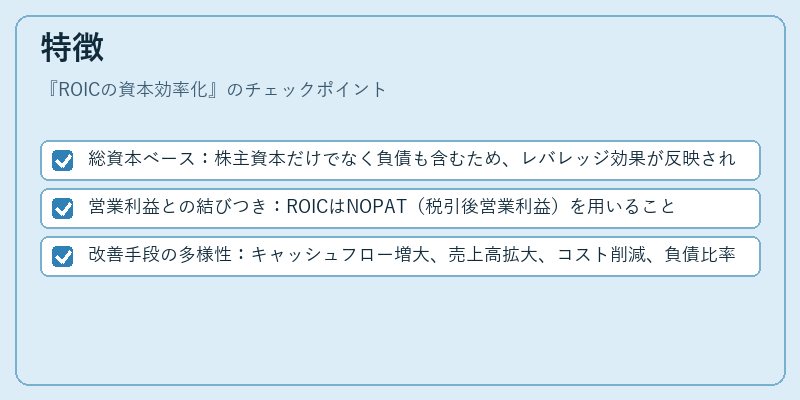
- 総資本ベース:株主資本だけでなく負債も含むため、レバレッジ効果が反映されない純粋な経営効率を示す。
- 営業利益との結びつき:ROICはNOPAT(税引後営業利益)を用いることで資本構造の影響を除外し、オペレーションパフォーマンスに焦点を当てる。
- 改善手段の多様性:キャッシュフロー増大、売上高拡大、コスト削減、負債比率調整など複数のアプローチが可能である。
現在の位置づけ
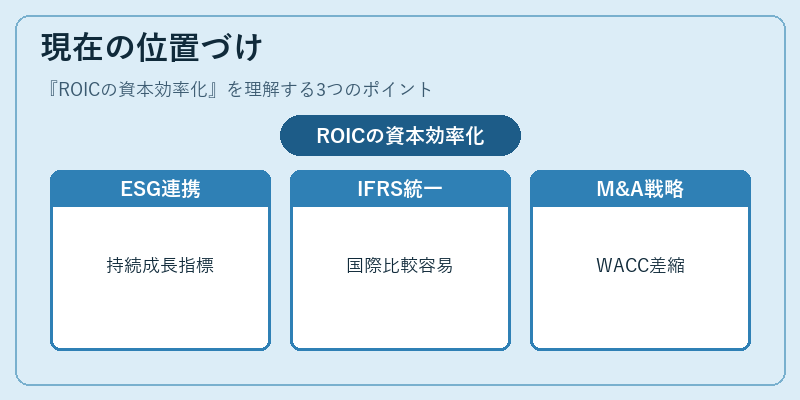
近年の資本市場ではESG要素と結びつき、持続可能な成長を示す指標として注目されている。また、IFRS採用企業はROIC計算基準に統一性を求められ、国際的な比較が容易になっている。さらに、M&A評価や事業再編時の資本配分決定では、WACCとのギャップを縮小するための戦略策定に不可欠である。
×
続きを読むには確認が必要です