Factor VaRとは、ポートフォリオの損失分布を構成する主要因子(市場変数)の動きをモデル化し、その因子変動に対するVaR(Value at Risk)を算出する手法である。
概要
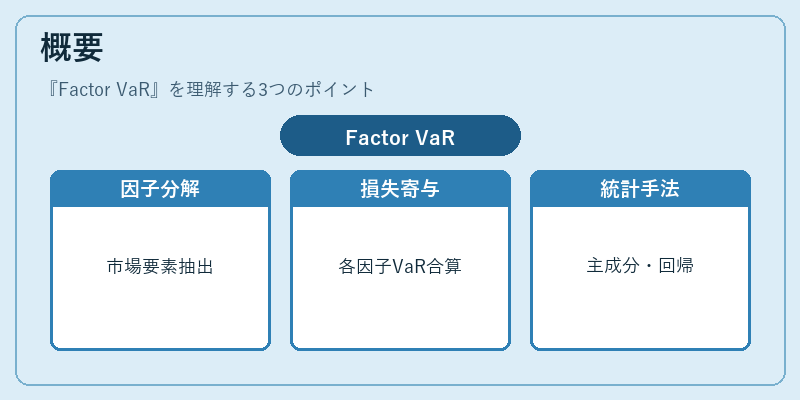
金融機関が保有する多様なデリバティブや資産クラスは、金利スワップ・通貨スワップ・CDSなど複数の市場因子に依存している。従来のポートフォリオVaRでは、全ての取引を単一の統計モデルで評価することが多く、因子別の影響を分離できないという欠点があった。Factor VaRは、これら市場因子(例えば金利水準・為替レート・クレジットスプレッド)を個別に抽出し、それぞれの変動がポートフォリオ損失に与える寄与度を定量化することで、より詳細なリスク構造を明らかにする。因子分解は主成分分析や回帰解析など統計的手法で行われ、各因子のVaRが合算されて総ポートフォリオVaRとなる。
役割と機能
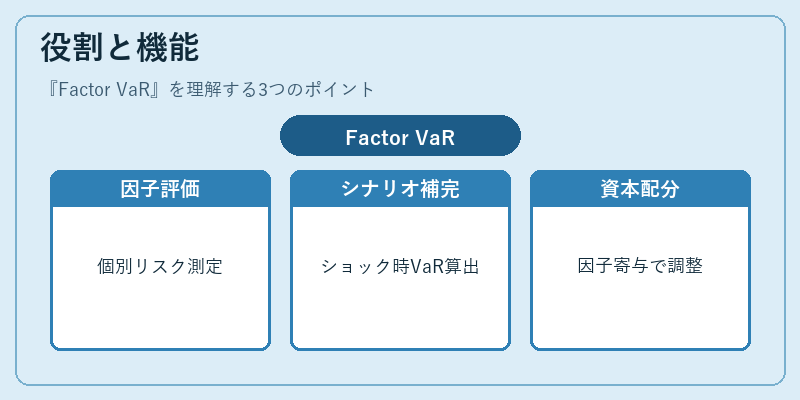
Factor VaRは、リスク管理・資本配分において以下のような機能を果たす。
- 因子別リスク評価:金利スワップや為替スワップなど、各市場因子がポートフォリオに与える影響を個別に測定できる。
- シナリオ分析の補完:特定の経済ショック(例:金利上昇)時のVaRを算出し、ストレステストと組み合わせてリスク耐性を検証する。
- 資本配分最適化:因子ごとのVaR寄与度に基づき、資本比率やヘッジ戦略を調整できる。
- 規制対応:バスタップ2などの規制枠組みで要求される因子別リスク計測に適合し、監督当局への報告が容易になる。
実務では、金利スワップや通貨スワップといったデリバティブを保有する投資銀行・ヘッジファンドが主に利用している。ポートフォリオ全体のVaRだけでなく、特定因子(為替変動など)のVaRを把握し、ヘッジ戦略の効果検証やリスク制御策の設計に活用される。
特徴
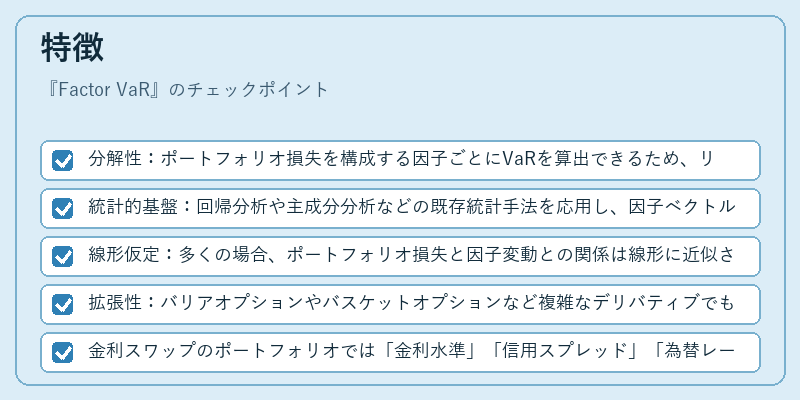
- 分解性:ポートフォリオ損失を構成する因子ごとにVaRを算出できるため、リスク源が明確になる。
- 統計的基盤:回帰分析や主成分分析などの既存統計手法を応用し、因子ベクトルを抽出している点で実装が比較的容易。
- 線形仮定:多くの場合、ポートフォリオ損失と因子変動との関係は線形に近似されるため、計算コストが抑えられる。
- 拡張性:バリアオプションやバスケットオプションなど複雑なデリバティブでも、構成要素を因子化することでVaRを適用できる。
具体例
- 金利スワップのポートフォリオでは「金利水準」「信用スプレッド」「為替レート」の3因子に分解し、それぞれのVaRを合算。
- 為替スワップの場合は「為替レート」「金利差」の2因子で評価。
このように、Factor VaRは単一ベースのVaRと比べてリスク構造の可視化が高く、ヘッジ戦略や資本配分に直接結び付けられる点が大きな特徴となる。
現在の位置づけ
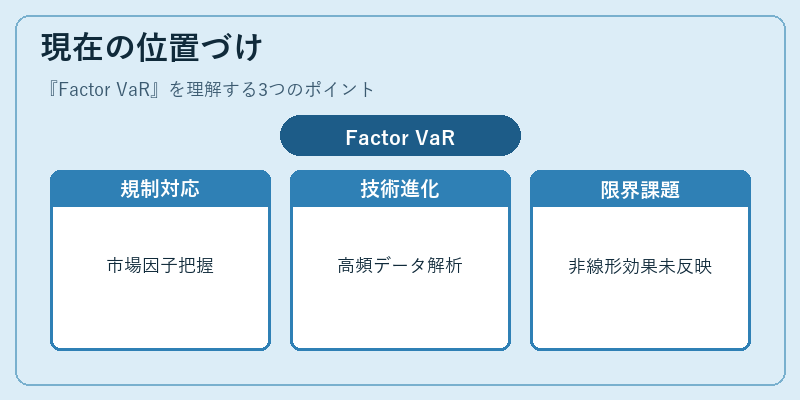
近年、金融市場は多様化・複雑化を続けており、リスク管理手法として因子ベースのアプローチへの需要が高まっている。Factor VaRは、バスタップ2における「因子別資本要件」や国際的な規制枠組み(Basel III)で推奨されるリスク分解手法と整合性を持つため、多くの金融機関が実務導入を進めている。
- 規制対応:監督当局は因子別VaRにより、各市場因子の影響度を把握しやすいと評価している。
- 技術進化:高頻度データ解析や機械学習の導入により、因子抽出精度が向上。特に金利スワップ・為替スワップ市場でのリスク予測モデルが改善されている。
- 限界と課題:非線形効果や極端な市場ショックを完全に反映できない点は依然として課題。近年では「因子VaR+ストレステスト」や「因子ベースの動的ヘッジモデル」と組み合わせる手法が検討されている。
総じて、Factor VaRは金融機関にとってリスク構造を詳細に把握し、資本配分・ヘッジ戦略を最適化する上で不可欠なツールとなりつつある。デリバティブ取引やマルチアセットポートフォリオの管理において、その重要性は今後も高まる見通しである。
続きを読むには確認が必要です