CDSオプションのヘッジ戦略とは、クレジット・デフォルト・スワップ(CDS)に付随するオプションを利用し、信用リスクエクスポージャーを調整または限定する手法である。
目次
概要
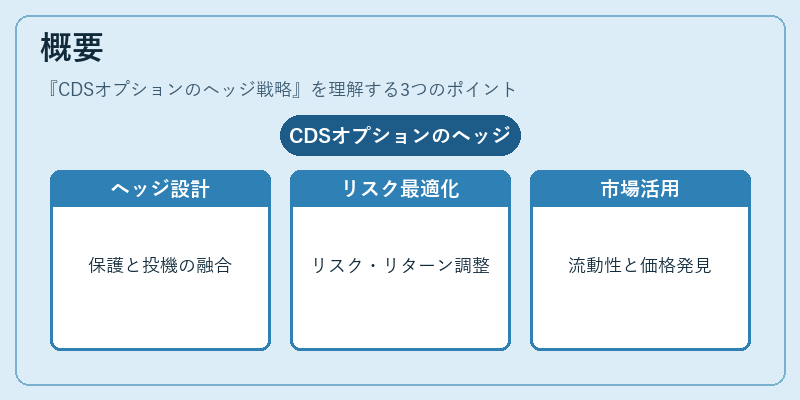
CDSオプションは「デフォルトの発生確率」をパラメータ化した上で、プレミアムを支払うことで信用イベントに対する保護や投機的ポジションを取ることができる。ヘッジ戦略としては、既存のCDSポジションに対し、オプションを組み合わせてリスク・リターンプロファイルを最適化することが目的である。信用市場の流動性と価格発見機能を活かすために設計された。
役割と機能
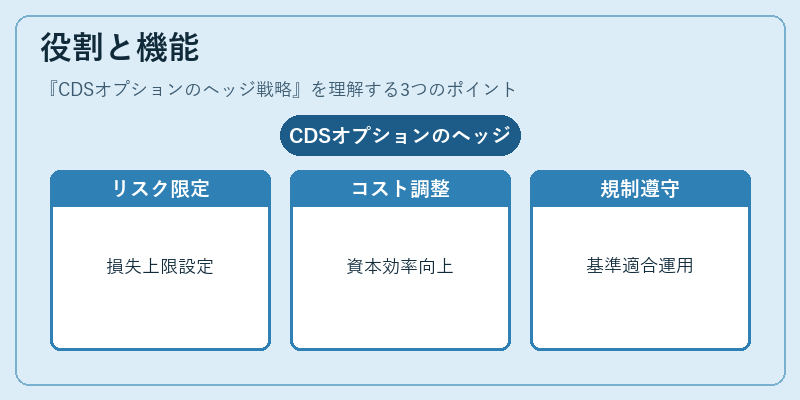
- リスク限定:CDSポジションの下落リスクをオプションの行使価値で上限設定することで、損失幅を抑える。
- コスト調整:プレミアム負担を分散し、ヘッジ全体の資本効率を向上させる。
- ポートフォリオ最適化:信用スプレッド変動に対して柔軟に対応でき、デリバティブ市場でのヘッジ精度を高める。
- 規制遵守:金融庁や国際的な会計基準(IFRS 9/ASC 326)に合わせたリスク管理枠組み内で実施できる。
特徴
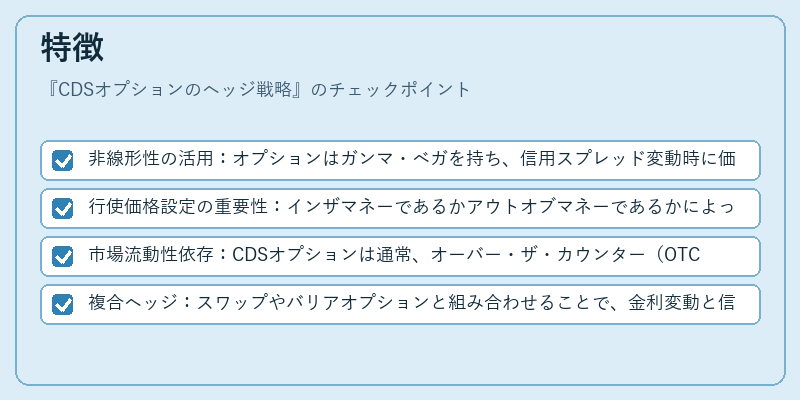
- 非線形性の活用:オプションはガンマ・ベガを持ち、信用スプレッド変動時に価値が増減する。
- 行使価格設定の重要性:インザマネーであるかアウトオブマネーであるかによってヘッジ効果とコストが大きく異なる。
- 市場流動性依存:CDSオプションは通常、オーバー・ザ・カウンター(OTC)取引のため、相手方信用リスクを考慮する必要がある。
- 複合ヘッジ:スワップやバリアオプションと組み合わせることで、金利変動と信用リスクを同時に管理できる。
現在の位置づけ
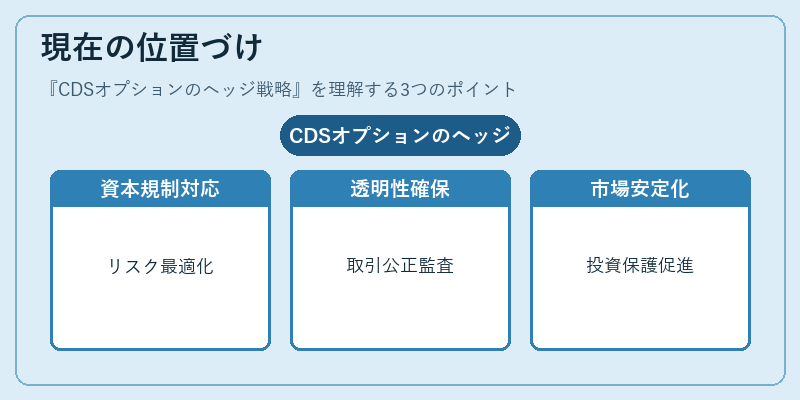
近年の信用市場では、金融機関が資本規制(Basel III)に対応するため、より精緻なヘッジ手段が求められている。CDSオプションはその一環として、リスク・パラメータ化と資金調達コストの最適化を同時に実現できる点で重視されている。また、デリバティブ市場の透明性向上策により、取引条件やプレミアムの公正性が監査対象となりつつある。新興国債務危機や企業信用格付け変動時には、オプションを利用したヘッジ戦略が投資家保護と市場安定化に寄与するケースが増加している。
×
続きを読むには確認が必要です