ロールオーバー・リスクとは、金融契約や資金調達の満期時に同等または類似条件で再締結できない可能性を指すリスクである。
目次
概要
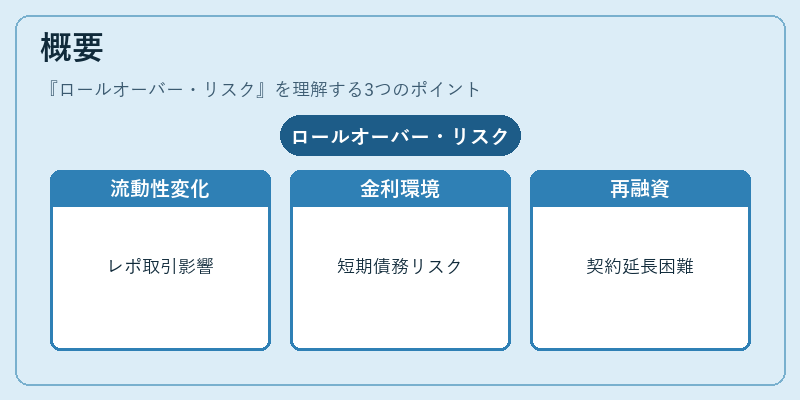
満期が近づくと市場の流動性や金利環境が変化し、元々予定していた再融資や契約延長が実現しにくくなる。特に短期債務やレポ取引、オプション・スワップのロールオーバーでは、このリスクが顕在化する。
役割と機能
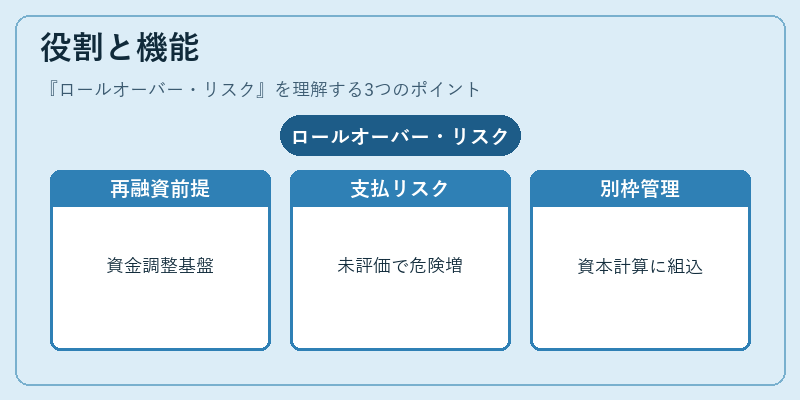
企業や金融機関はキャッシュフロー計画や資本調整を行う際に、満期時の再融資可否を前提にしている。ロールオーバー・リスクを評価しないと、支払不能や強制的なポジション縮小が発生する恐れがある。銀行はこのリスクを信用リスクとは別枠で管理し、ストレステストや資本計算に組み込む。
特徴
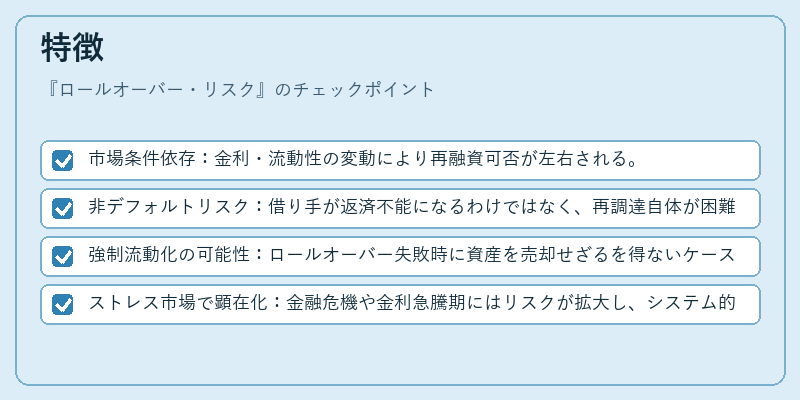
- 市場条件依存:金利・流動性の変動により再融資可否が左右される。
- 非デフォルトリスク:借り手が返済不能になるわけではなく、再調達自体が困難になる点で信用リスクと区別される。
- 強制流動化の可能性:ロールオーバー失敗時に資産を売却せざるを得ないケースがある。
- ストレス市場で顕在化:金融危機や金利急騰期にはリスクが拡大し、システム的影響を与える。
現在の位置づけ
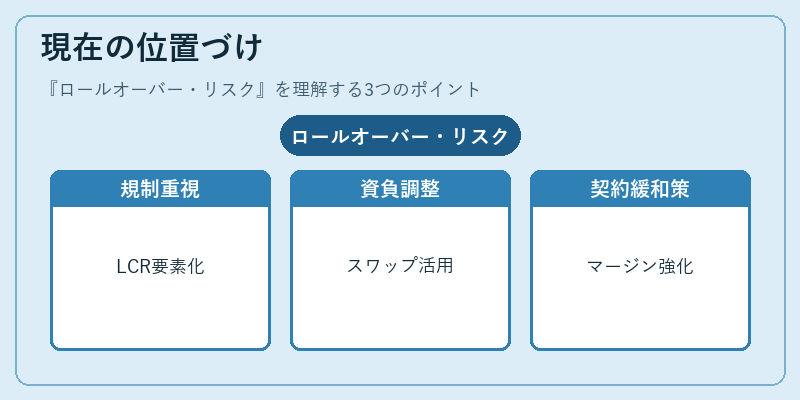
近年の規制枠組み(例:バッセルIII)では流動性リスク管理に重点が置かれ、ロールオーバー・リスクはLiquidity Coverage Ratio (LCR) の計算要素として取り上げられる。市場実務では、長期固定金利資産と短期変動金利負債のミスマッチを減らすために、ローンの期間構造やヘッジ手段(スワップ・オプション)を活用するケースが増えている。また、デリバティブ取引では、ロールオーバー失敗時にマージン要求が強化されるなど、契約条件自体でリスク緩和策が設けられることもある。
×
続きを読むには確認が必要です