累進税率とは、所得や課税対象が増えるにつれて税率が段階的に上昇する制度である。
目次
概要
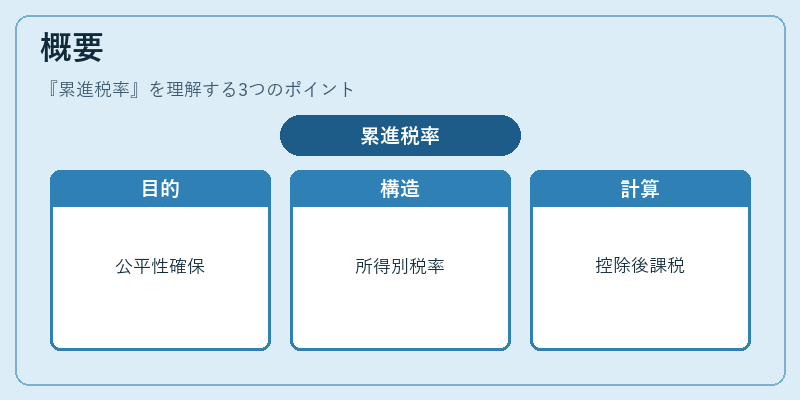
累進税率は、税負担を所得格差の縮小と公平性の確保を目的として設けられた。国際的には19世紀末から20世紀初頭にかけて欧州諸国で採用が始まり、日本では戦後の再建期に導入された。税率は所得額に応じて複数の段階(区分)に分けられ、各区分ごとに別々の税率を適用することで、高所得者ほど高い税負担を課す仕組みとなっている。税法上は「基礎控除」「扶養控除」「医療費控除」等の各種控除後の課税所得に対して段階的に税率が適用される形で計算される。
役割と機能
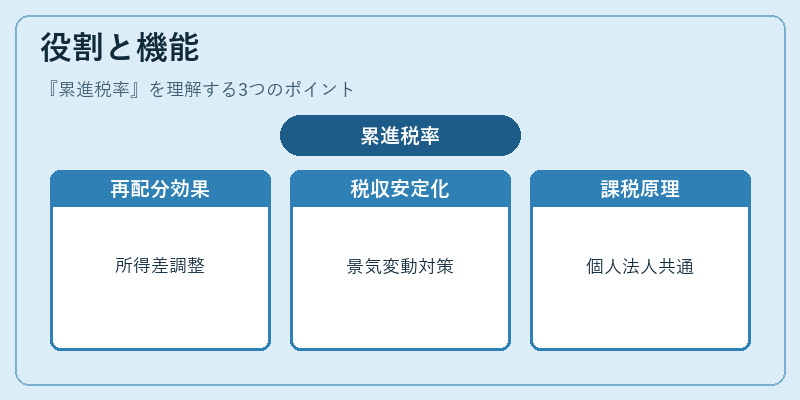
累進税率は、個人所得税(国税・地方税)や法人税の主要な課税原理として機能する。具体的には、確定申告時に所得金額を区分別に分類し、各区分に設定された税率を乗じて税額を算出する。これにより、低所得者はほぼゼロまたは軽減税率で済み、高所得者は高い税率が課せられるため、社会全体の再配分効果が期待される。また、累進性は税収安定化にも寄与し、経済情勢に応じて区分や税率を調整することで景気対策としても活用できる。
特徴
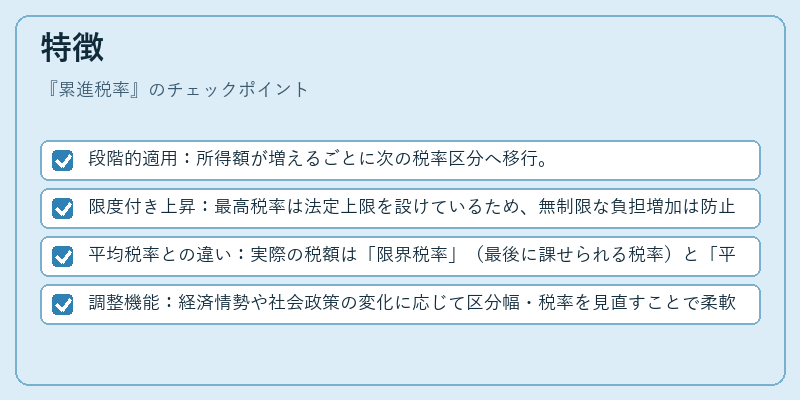
- 段階的適用:所得額が増えるごとに次の税率区分へ移行。
- 限度付き上昇:最高税率は法定上限を設けているため、無制限な負担増加は防止される。
- 平均税率との違い:実際の税額は「限界税率」(最後に課せられる税率)と「平均税率」の差が大きくなるケースが多い。
- 調整機能:経済情勢や社会政策の変化に応じて区分幅・税率を見直すことで柔軟な対応が可能。
現在の位置づけ
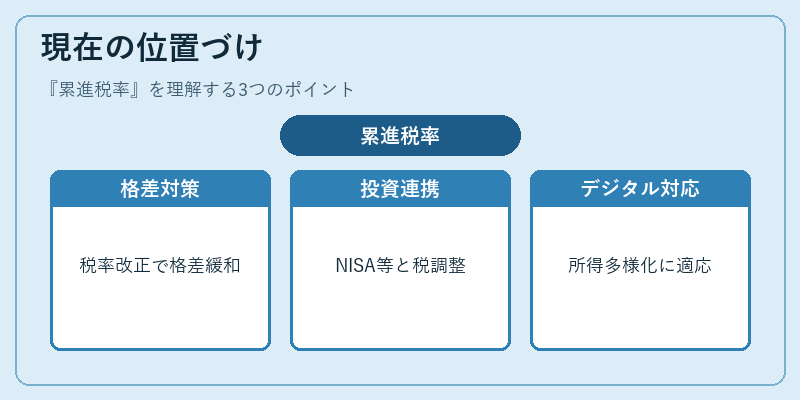
近年、日本では所得格差拡大と高齢化による財政負担増が課題となっている。累進税率はこれらに対処するための主要手段として位置付けられており、税制改正では区分幅の縮小や最高税率の引き上げを検討する動きが見られる。また、NISA・iDeCo等の個人投資制度と組み合わせることで、課税所得の調整や税負担の最適化を図るケースも増えている。さらに、デジタル経済の拡大に伴い、所得の形態が多様化しており、それに対応した累進税率設計の再検討が求められている。現在は、社会保障費用の増加を背景に、より公平かつ持続可能な税収確保を目指す政策議論が活発である。
×
続きを読むには確認が必要です