流動性スキルとは、個人が持つ資金を効率的に管理し、突発的な支出や投資機会に迅速かつ柔軟に対応できる能力である。
目次
概要
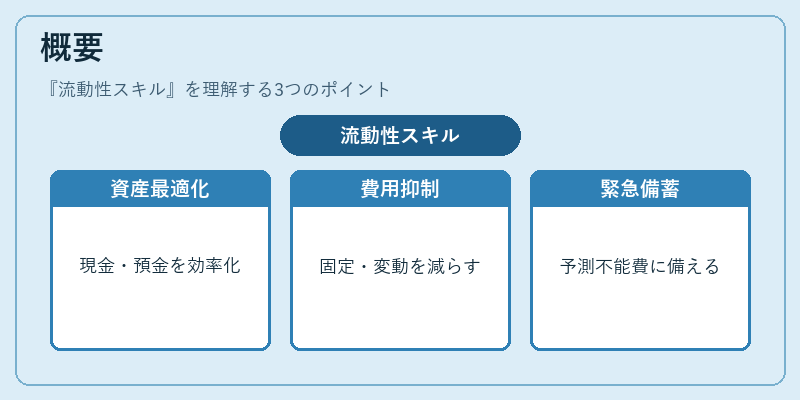
流動性スキルは、可処分所得のうちすぐ使える現金や預金残高を最適化し、固定費・変動費を抑制することで実現される。家計簿アプリや自動積立サービスの普及に伴い、月々の支出構造が可視化され、余剰資金をどう運用するかが重要課題となった。急な医療費・車両修理など予測不能な支出が発生した際に、現金や短期金融商品で即時に対応できることは、個人財務の安定性を左右する。
役割と機能
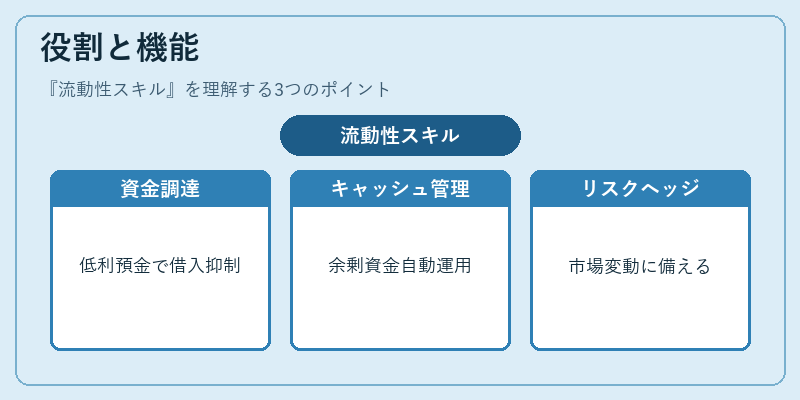
- 資金調達コストの削減:カードローンやリボ払いよりも低利率の預金・投資から必要資金を調達し、借入れを抑える。
- キャッシュフロー管理:可処分所得と固定費を把握し、余剰資金を自動積立で運用することで、将来の大口支出(住宅購入・教育費)に備える。
- リスクヘッジ:流動性比率を一定水準以上に保つことで、市場変動や金利上昇時にも資産価値が急落しないようにする。
- 機会捕捉:株式・不動産などの投資チャンスが訪れた際、即座に資金を投入できる柔軟性を確保。
特徴
- 短期的な可用性:預金や市場流通性の高い金融商品(国債・社債)を中心に構築。
- 低リスク設計:投資対象は主に元本保証があるか、変動幅が限定されたもの。
- 自動化と可視化:家計簿アプリの連携で支出・貯蓄状況をリアルタイムで把握し、自動積立設定で継続的に資金を運用。
現在の位置づけ
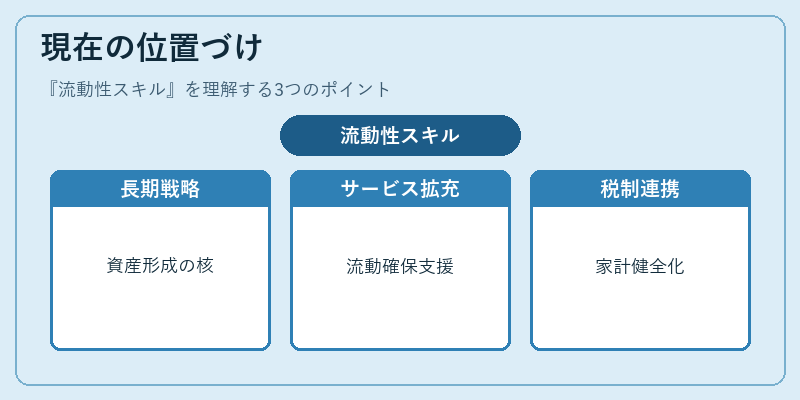
近年、FIRE(Financial Independence, Retire Early)やライフプランニングの普及に伴い、流動性スキルは単なる貯蓄手段ではなく、長期的な財務戦略の核となっている。金融機関は低金利環境を背景に、預金だけでなく短期投資商品やオンラインバンキングサービスを提供し、個人が流動性を確保しつつリターンを追求できるよう支援している。また、政府の住宅ローン控除制度や税制優遇措置と連携した自動積立プランも拡充されており、流動性スキルは家計全体の健全化に不可欠な要素として位置づけられている。
×
続きを読むには確認が必要です